Mutuelle
Mutuelle auto-entrepreneur : les 3 moins chères en 2026
Une mutuelle d’auto-entrepreneur coûte en moyenne 89 € par mois en 2026, et tu la paies entièrement de ta poche. J’ai comparé six sources pour un auto-entrepreneur de 36 ans : voici les trois offres les moins chères que j’ai trouvées, avec les avis clients et mon avis d’assureur.
Quand tu es auto-entrepreneur, personne ne paie ta mutuelle à ta place. Combien ça coûte en 2026, que vérifier avant de souscrire, et quelles sont les offres les moins chères ? Cet article reprend la vidéo pas à pas, avec ma méthode et mon avis d’assureur.
Auto-entrepreneur : ce qui change pour ta mutuelle
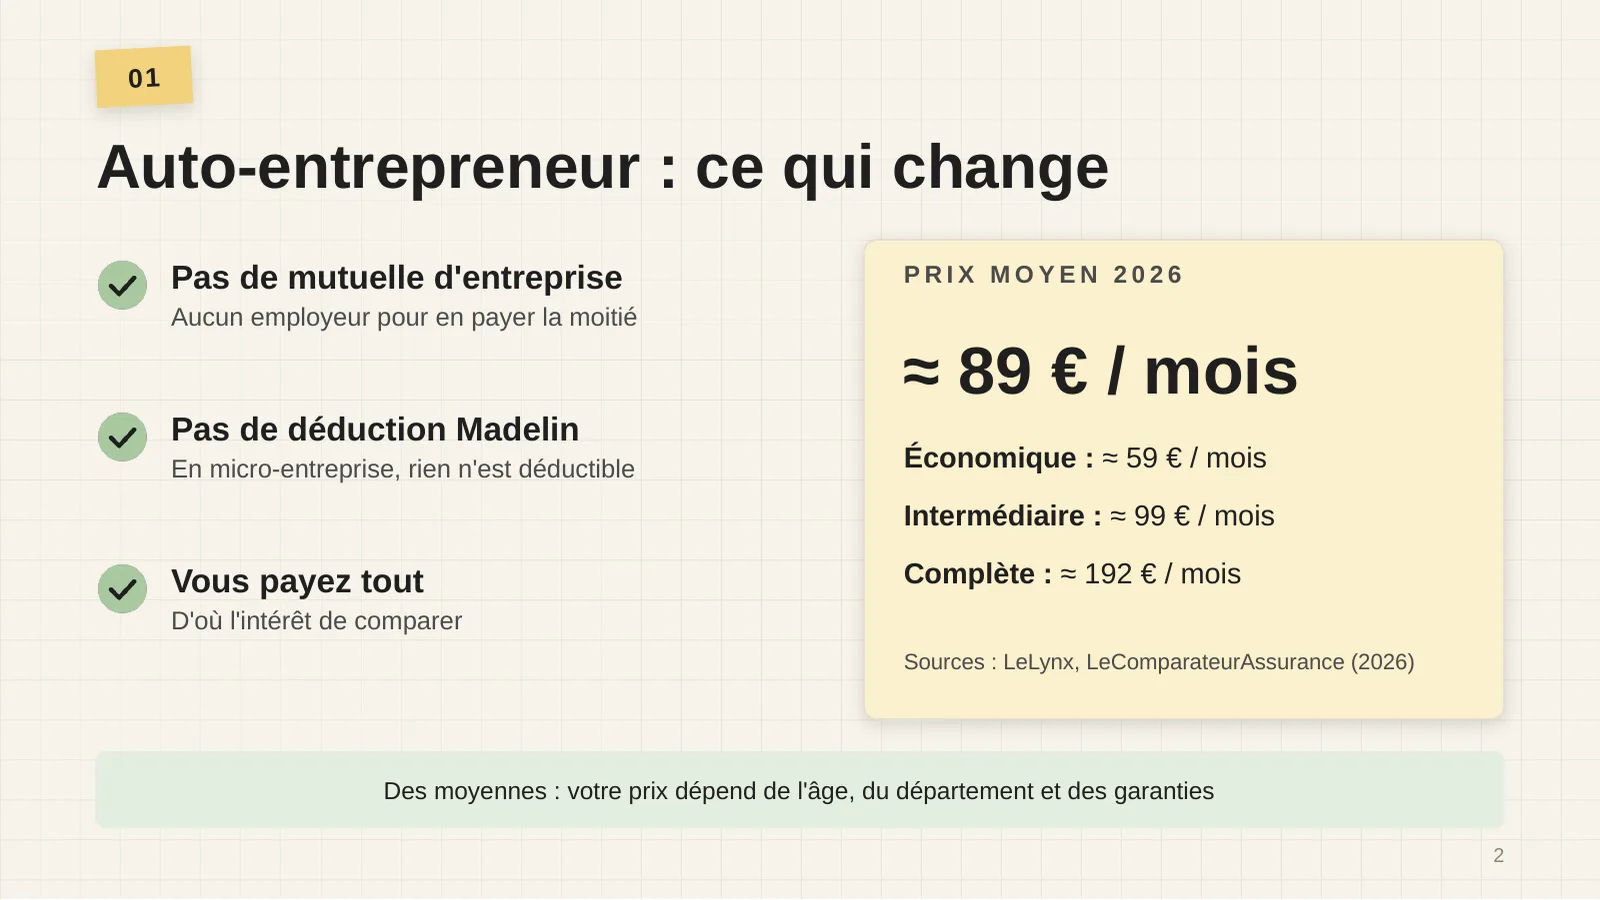
Trois choses changent quand tu passes en micro-entreprise :
- Pas de mutuelle d’entreprise : aucun employeur pour en payer au moins la moitié, comme pour un salarié.
- Pas de déduction Madelin : en micro-entreprise, l’impôt est calculé avec un abattement forfaitaire sur ton chiffre d’affaires. Tes vraies dépenses ne sont pas déduites, ta mutuelle non plus. La loi Madelin, c’est pour les indépendants au régime réel.
- Tu paies tout : le prix affiché, c’est ce que tu paies vraiment. D’où l’intérêt de comparer.
Côté prix, LeLynx donne une moyenne d’environ 89 € par mois pour un auto-entrepreneur en 2026. Et selon le niveau de garanties :
| Formule | Prix moyen par mois |
|---|---|
| Économique | ≈ 59 € |
| Intermédiaire | ≈ 99 € |
| Complète | ≈ 192 € |
Ce sont des moyennes : ton prix dépend de ton âge, de ton département et des garanties que tu choisis.
Avant de payer : 3 cas à vérifier
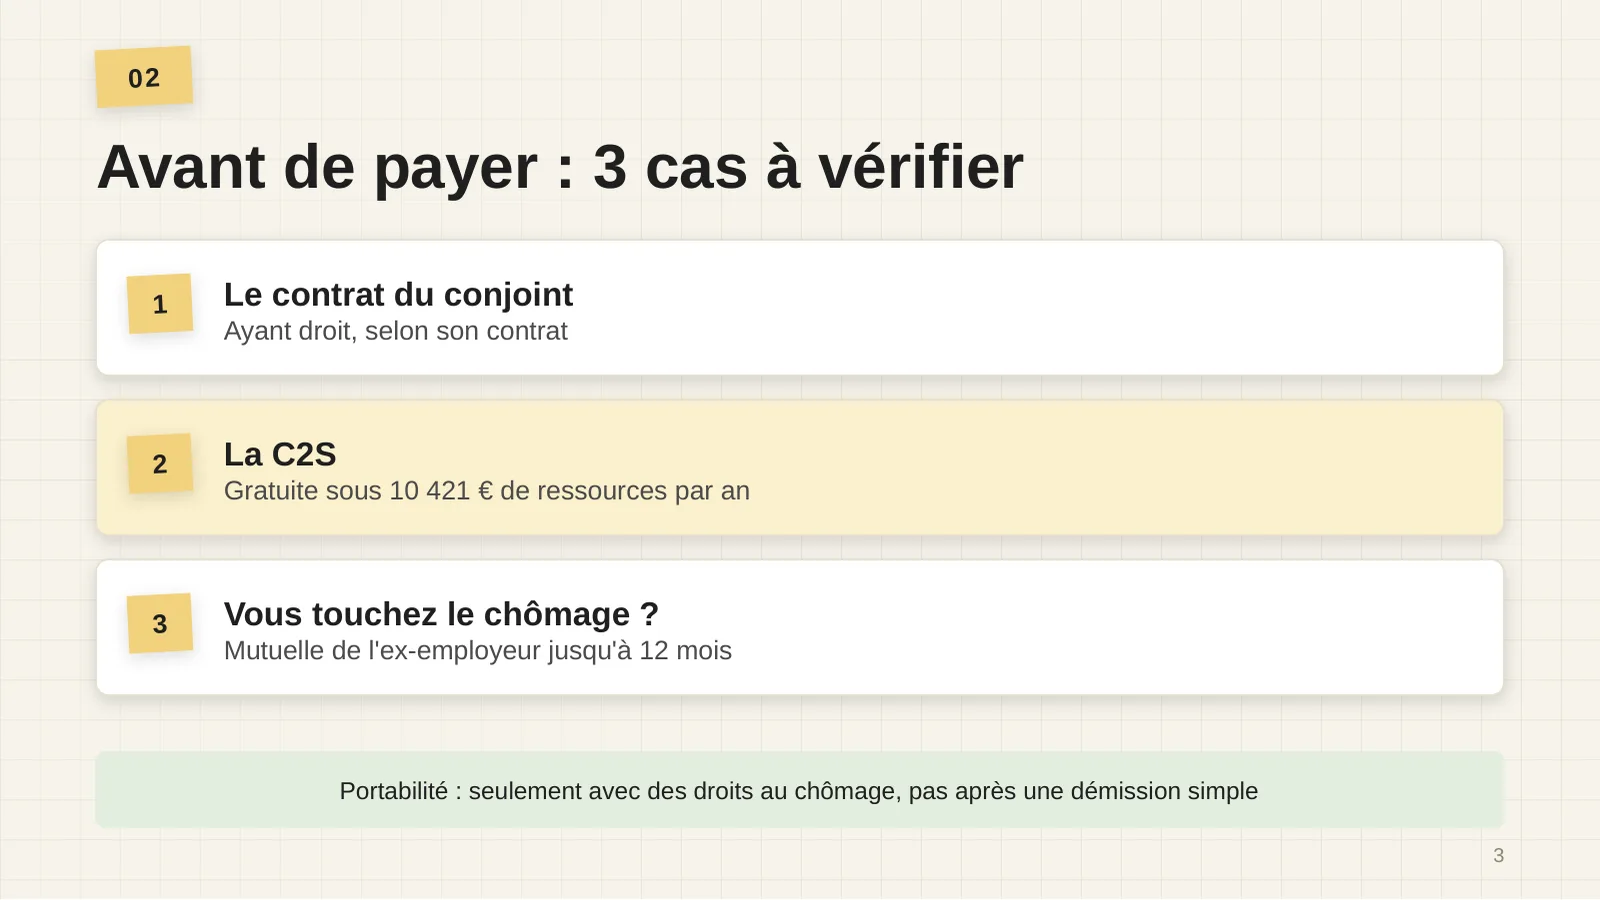
Avant même de chercher une mutuelle, regarde si tu n’es pas déjà couvert, ou si tu peux l’être à moindre coût.
- Le contrat de ton conjoint. Selon son contrat, tu peux y être rattaché comme ayant droit, souvent avec un tarif famille plus intéressant que deux contrats séparés.
- La Complémentaire santé solidaire (C2S). Si tes revenus sont faibles, elle est gratuite sous 10 421 € de ressources par an pour une personne seule (métropole, depuis le 1er avril 2026), et coûte de 8 à 30 € par mois un peu au-dessus. C’est fréquent la première année d’activité.
- La portabilité. Si tu viens de quitter un CDI et que tu as droit au chômage, la mutuelle de ton ancien employeur continue gratuitement, pendant la durée de ton dernier contrat, 12 mois au maximum.
Ma méthode pour trouver les moins chères
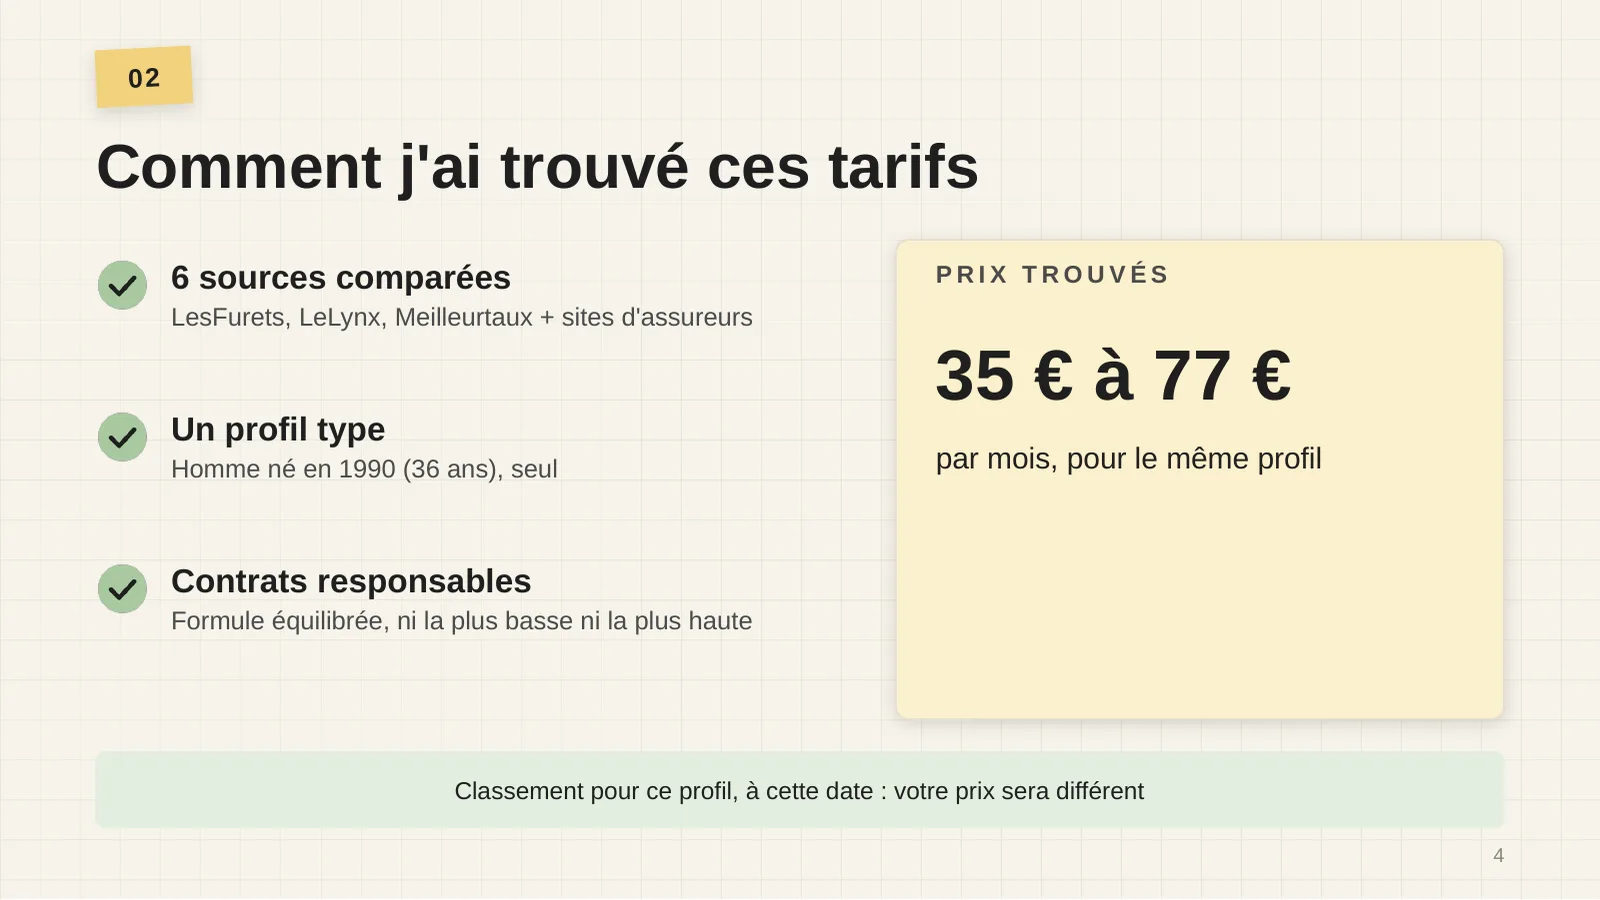
- 6 sources comparées : les comparateurs LesFurets, LeLynx et Meilleurtaux, et les sites des assureurs.
- Un profil type : un homme né en 1990 (36 ans), seul au contrat.
- Des contrats responsables (ils couvrent le 100 % Santé), avec une formule équilibrée : ni la plus basse, ni la plus haute.
Résultat : de 35 à 77 € par mois pour le même profil, plus du double d’une offre à l’autre. C’est un classement pour ce profil, en octobre 2026 : pour toi, le prix sera différent. Pour un devis juste, il faut ton âge, ton département, le nombre de personnes à assurer et tes postes de santé prioritaires.
Le top 3 des mutuelles auto-entrepreneur les moins chères
| Rang | Organisme | Prix par mois | Avis clients (relevés le 09/10/2026) |
|---|---|---|---|
| 1 | M comme Mutuelle | 35 € (+ 2 mois offerts) | Avis Vérifiés 4,5/5 (5 210 avis) ; Trustpilot 1,9/5 (56 avis) |
| 2 | Direct Assurance | 41,95 € | Trustpilot 3,8/5 ; Google 4,2/5 (tous contrats) |
| 3 | MGC | 50 € | Avis Vérifiés 4,2/5 ; Trustpilot 2,6/5 (6 avis) |
N° 3 : MGC, 50 € par mois
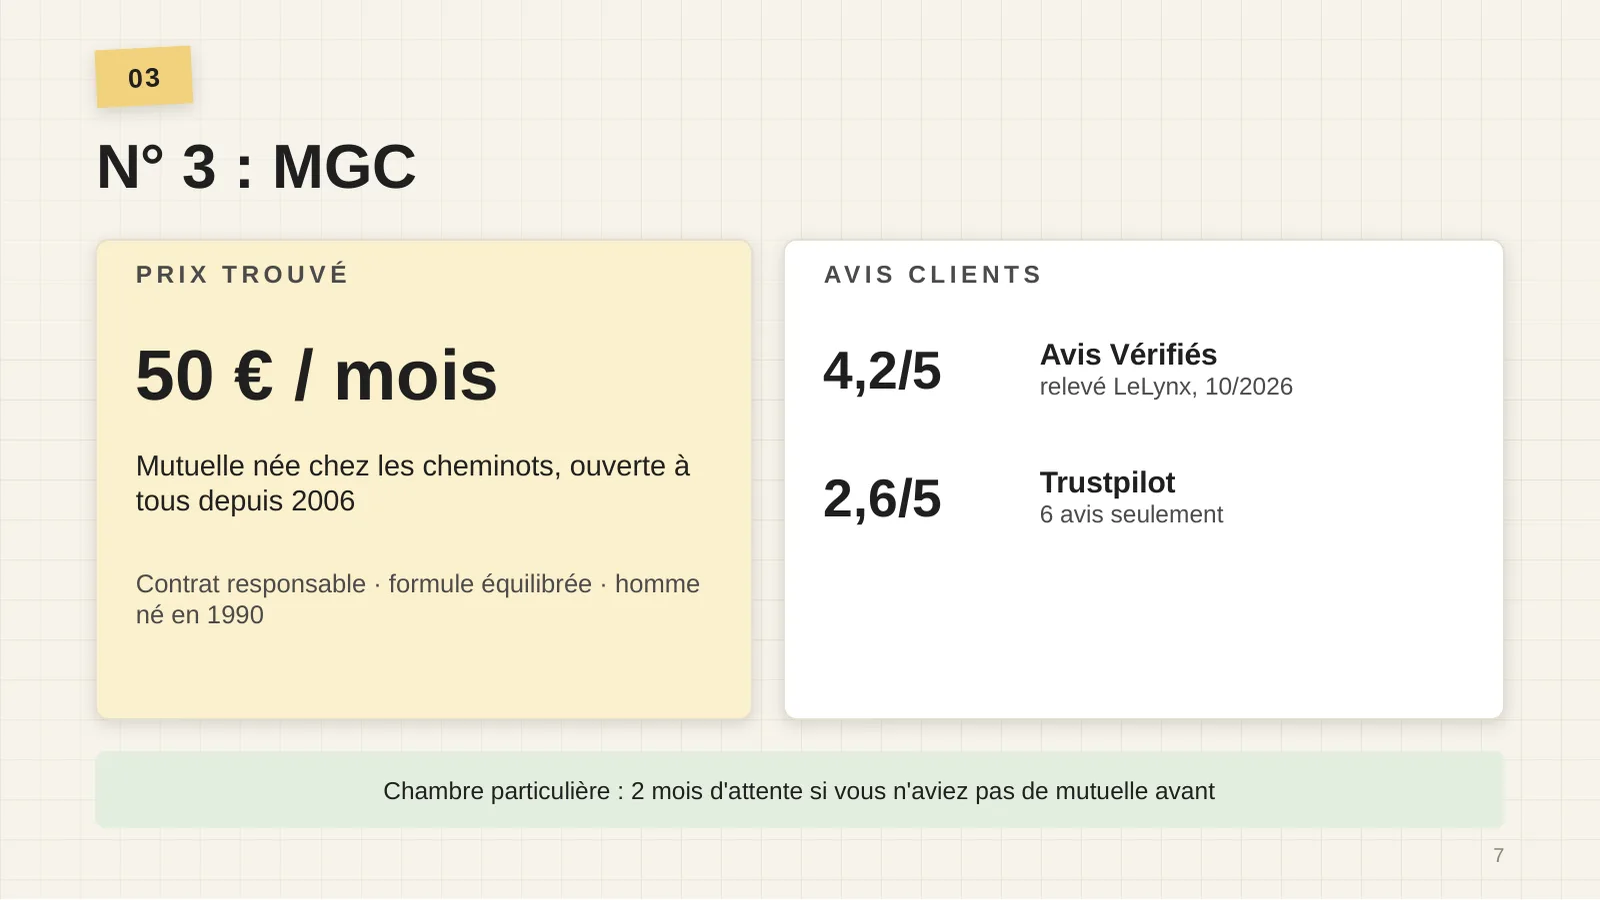
La MGC est historiquement la mutuelle des cheminots, ouverte à tous depuis 2006. Les avis sont corrects sur Avis Vérifiés (4,2/5), plus faibles sur Trustpilot (2,6/5), mais avec 6 avis seulement : trop peu pour conclure. On manque de recul : si elle t’intéresse, renseigne-toi bien avant de signer.
À savoir : si tu n’avais pas de complémentaire santé juste avant, la chambre particulière n’est prise en charge qu’après 2 mois.
N° 2 : Direct Assurance, 41,95 € par mois
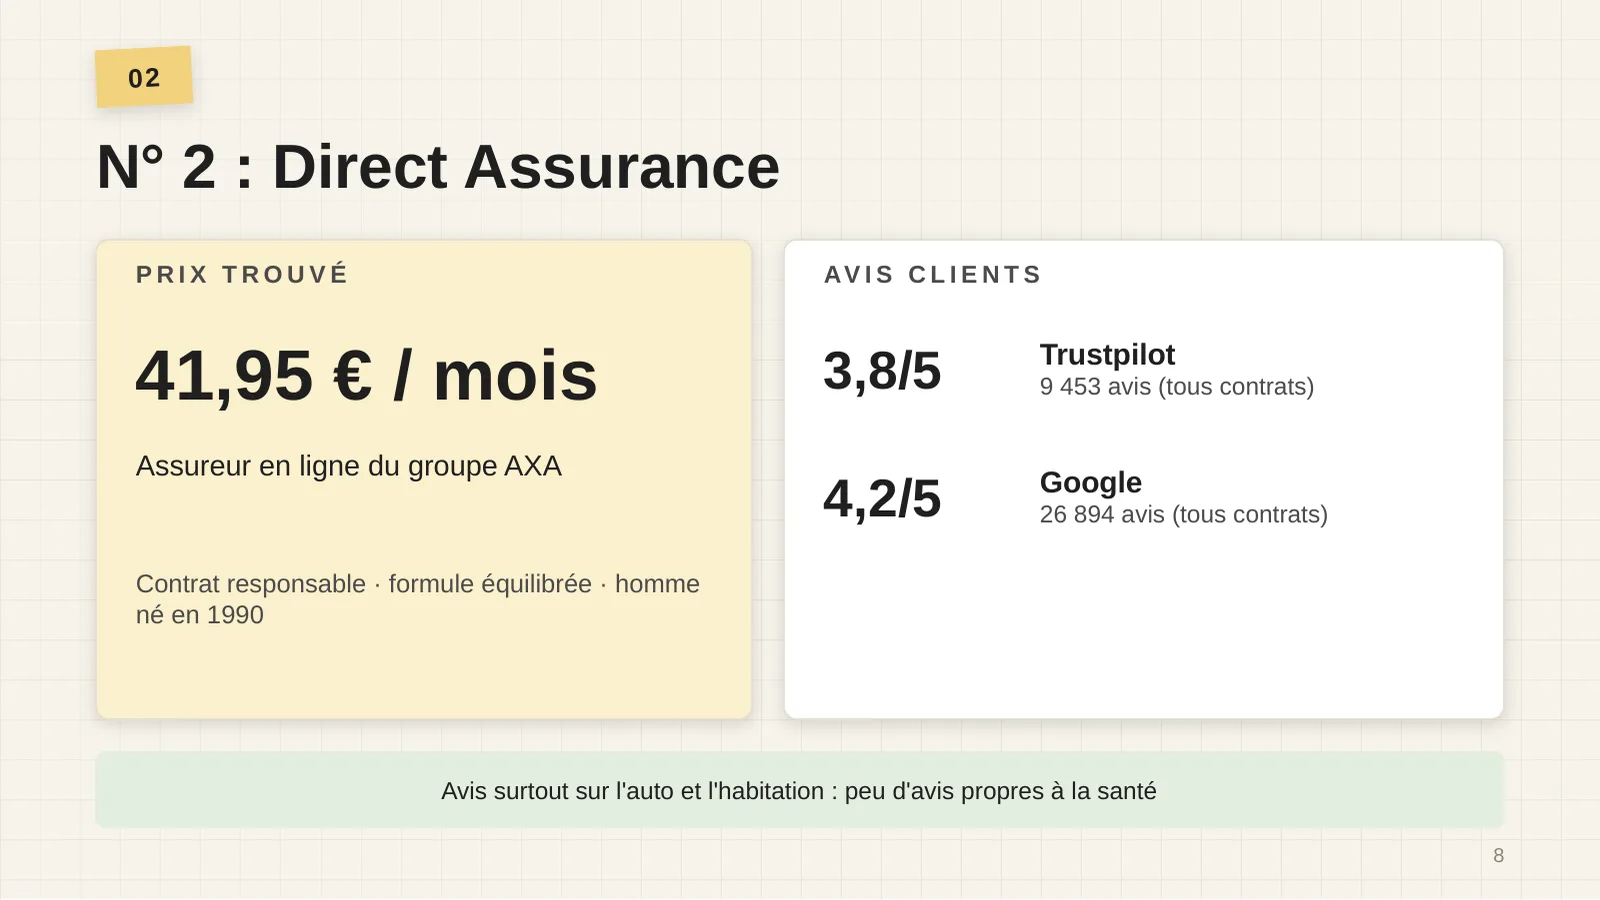
Direct Assurance, l’assureur en ligne du groupe AXA, revient dans presque tous les comparatifs : c’est une offre low cost très bien placée en prix. Ses avis sont corrects (3,8/5 sur Trustpilot, 4,2/5 sur Google), mais ils portent surtout sur l’assurance auto et habitation, pas sur la mutuelle.
C’est un assureur 100 % en ligne : pas d’agence, et un service client sans doute moins présent qu’un gros assureur traditionnel. Regarde bien les forfaits et les frais d’hospitalisation, souvent rognés sur les offres low cost.
N° 1 : M comme Mutuelle, 35 € par mois
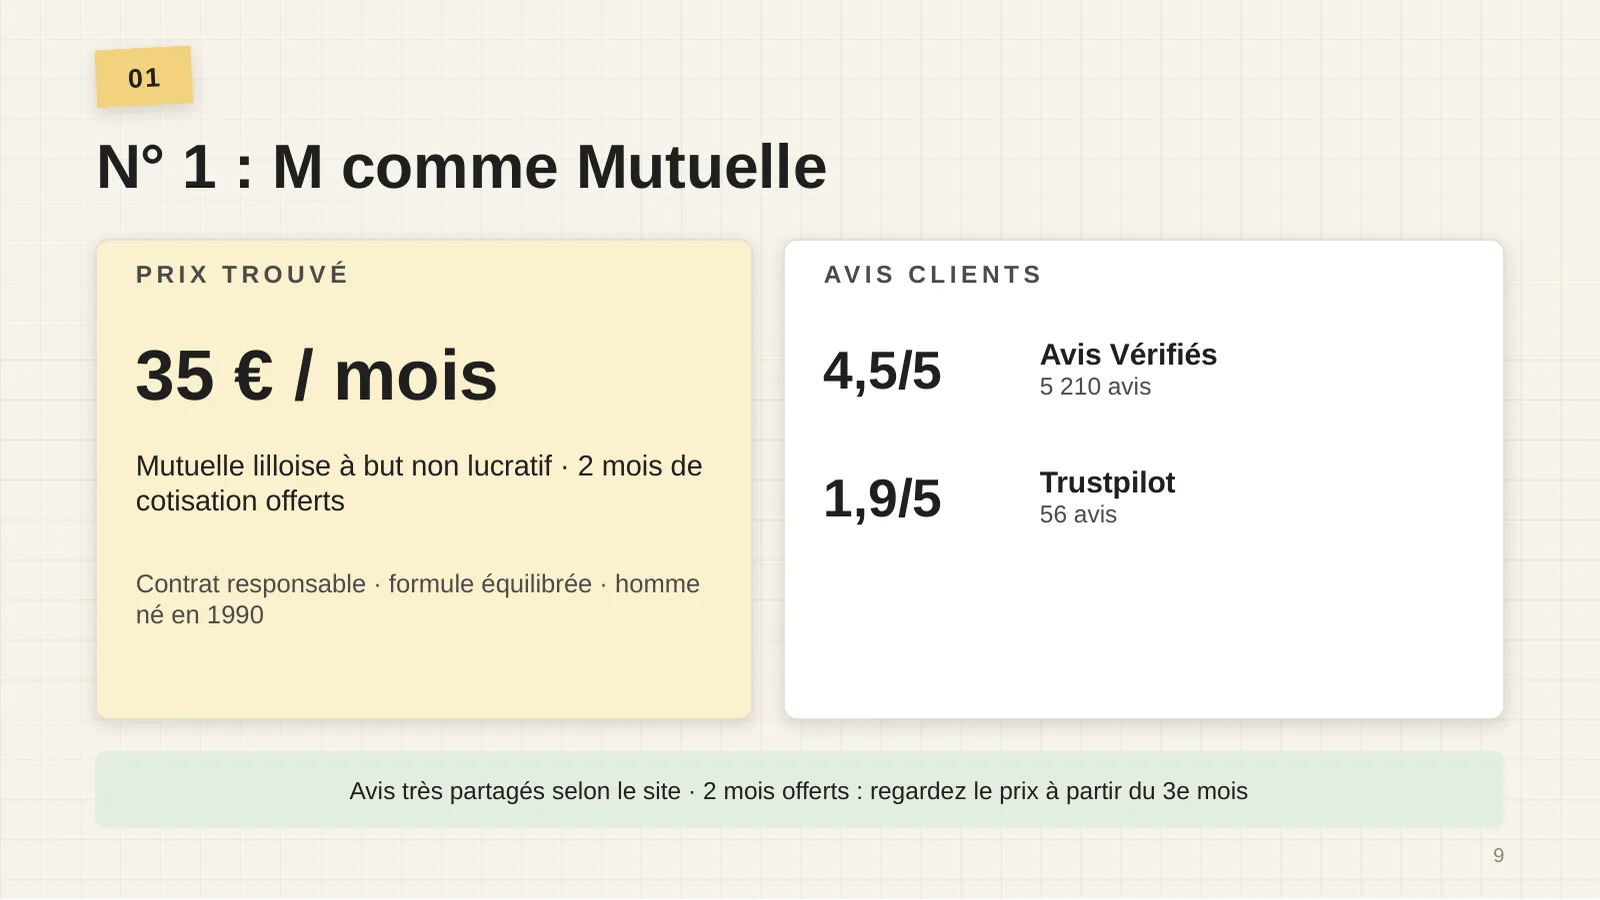
M comme Mutuelle est une petite mutuelle lilloise à but non lucratif, la moins chère de mon comparatif : 35 € par mois, avec 2 mois de cotisation offerts au moment où j’ai fait les devis.
Les avis sont très partagés : 4,5/5 sur Avis Vérifiés, avec plus de 5 000 avis, mais 1,9/5 sur Trustpilot, sur 56 avis. Je ne connaissais pas cette mutuelle avant ce comparatif : fais tes recherches avant de souscrire.
Mon avis d’assureur
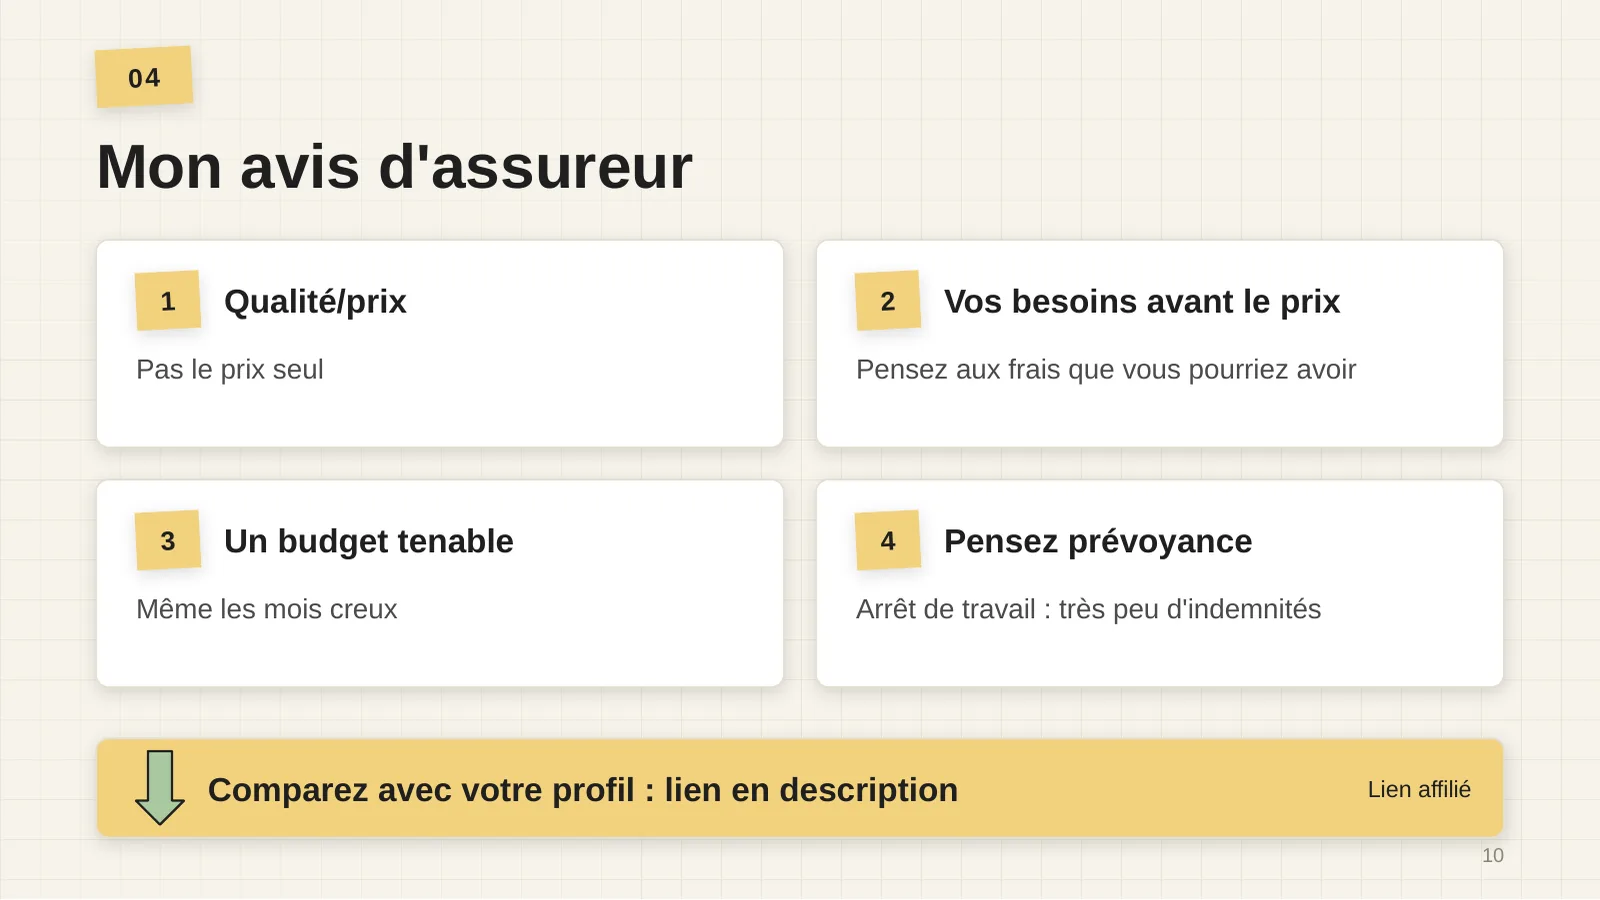
- Le rapport qualité/prix avant le prix seul : le prix seul ne veut rien dire.
- Tes besoins avant le prix : pense aux frais que tu pourrais avoir. Optique, dentaire, audition, médecines douces, hospitalisation, spécialistes : c’est ça qui doit guider tes garanties.
- Un budget tenable, même les mois creux : un lancement d’activité n’est jamais une ligne droite.
- Pense à la prévoyance : en micro-entreprise, un arrêt de travail est très peu indemnisé, et l’invalidité peut tout changer. Lis Arrêt maladie d’un indépendant : combien touche-t-on ? et comment choisir sa prévoyance.
Le comparateur reste la meilleure façon de trouver le bon équilibre pour ton âge et tes besoins.
À retenir
- Environ 89 € par mois en moyenne, de 59 à 192 € selon la formule.
- Pas de Madelin en micro-entreprise : ta mutuelle n’est pas déductible.
- Avant de payer : contrat du conjoint, C2S, portabilité.
- Top 3 : M comme Mutuelle (35 €), Direct Assurance (41,95 €), MGC (50 €).
- Tes besoins avant le prix : de 35 à 77 € pour le même profil.
- Pense à la prévoyance : la mutuelle rembourse tes soins, la prévoyance remplace ton revenu.
Ce classement vaut pour un profil et une date : c’est une information générale, pas un conseil personnalisé. Pour choisir selon ta situation, lis Comment bien choisir sa mutuelle santé selon son profil ?, et si tu prépares ta retraite, Mutuelle senior : les 3 moins chères en 2026.
Sources
- LeLynx — Mutuelle auto-entrepreneur (prix moyen 2026)
- LeComparateurAssurance — Mutuelle auto-entrepreneur : guide, garanties et tarifs en 2026
- ameli — Complémentaire santé solidaire : qui peut en bénéficier ?
- Service-public — Mutuelle d’entreprise (complémentaire santé collective)
- Avis Vérifiés — M comme Mutuelle
- Trustpilot — M comme Mutuelle
- LeLynx — M comme Mutuelle
- Trustpilot — MGC
- LeLynx — Mutuelle santé MGC
- Selectra — Avis clients Direct Assurance
Chiffres vérifiés le .
Les contenus de ce site sont une information générale et ne constituent pas un conseil personnalisé. Pour ta situation, rapproche-toi d’un professionnel (expert-comptable, conseiller en assurance).