Mutuelle
Comment bien choisir sa mutuelle santé selon son profil ?
On n’a pas tous besoin de la même mutuelle. Payer pour des garanties qui ne servent pas, c’est la première source de surcoût. Voici comment partir de tes vrais besoins, les priorités de chaque profil, six astuces pour payer moins cher et les erreurs à éviter.
Comparer des mutuelles sur le seul prix, c’est le meilleur moyen de se tromper : soit tu paies pour des garanties qui ne te servent pas, soit tu découvres trop tard que ton contrat ne couvre pas l’essentiel. La bonne méthode, c’est de partir de tes besoins, puis des priorités de ton profil. Cet article reprend la vidéo pas à pas.
Étape 1 : partir de tes vrais besoins
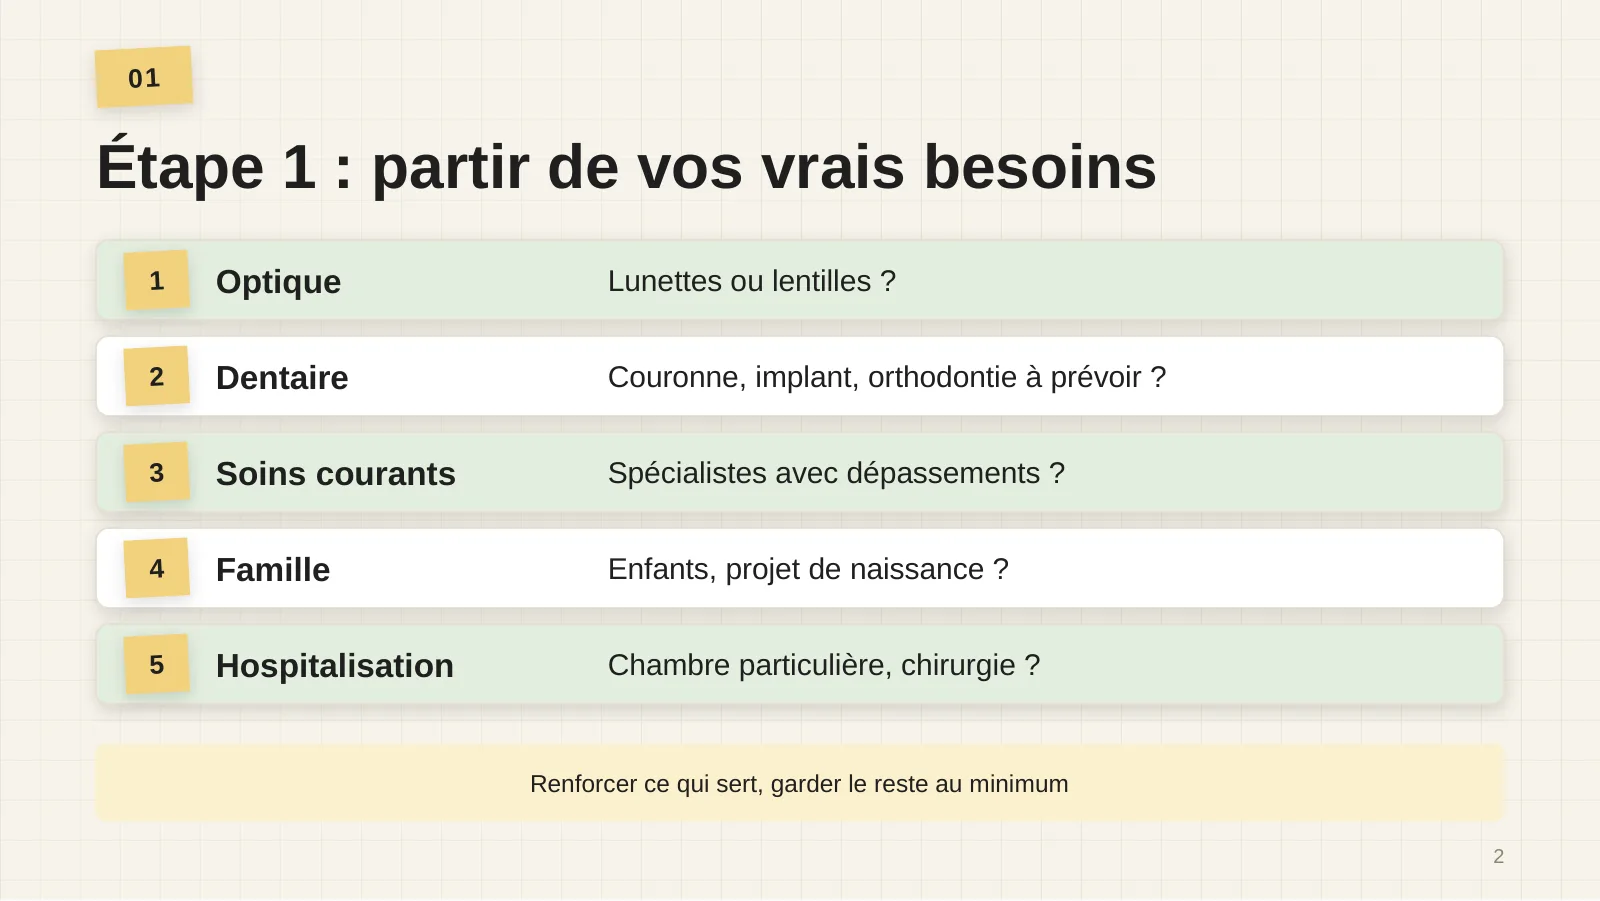
Une mutuelle se règle poste par poste. Avant de comparer des prix, pose-toi cinq questions :
- Optique : portes-tu des lunettes ou des lentilles ?
- Dentaire : as-tu une couronne, un implant ou de l’orthodontie à prévoir ?
- Soins courants : vas-tu souvent chez des spécialistes qui pratiquent des dépassements d’honoraires ?
- Famille : as-tu des enfants, ou un projet de naissance ?
- Hospitalisation : veux-tu une chambre particulière ? Une chirurgie est-elle prévue ?
Jeune actif ou étudiant : l’hospitalisation d’abord
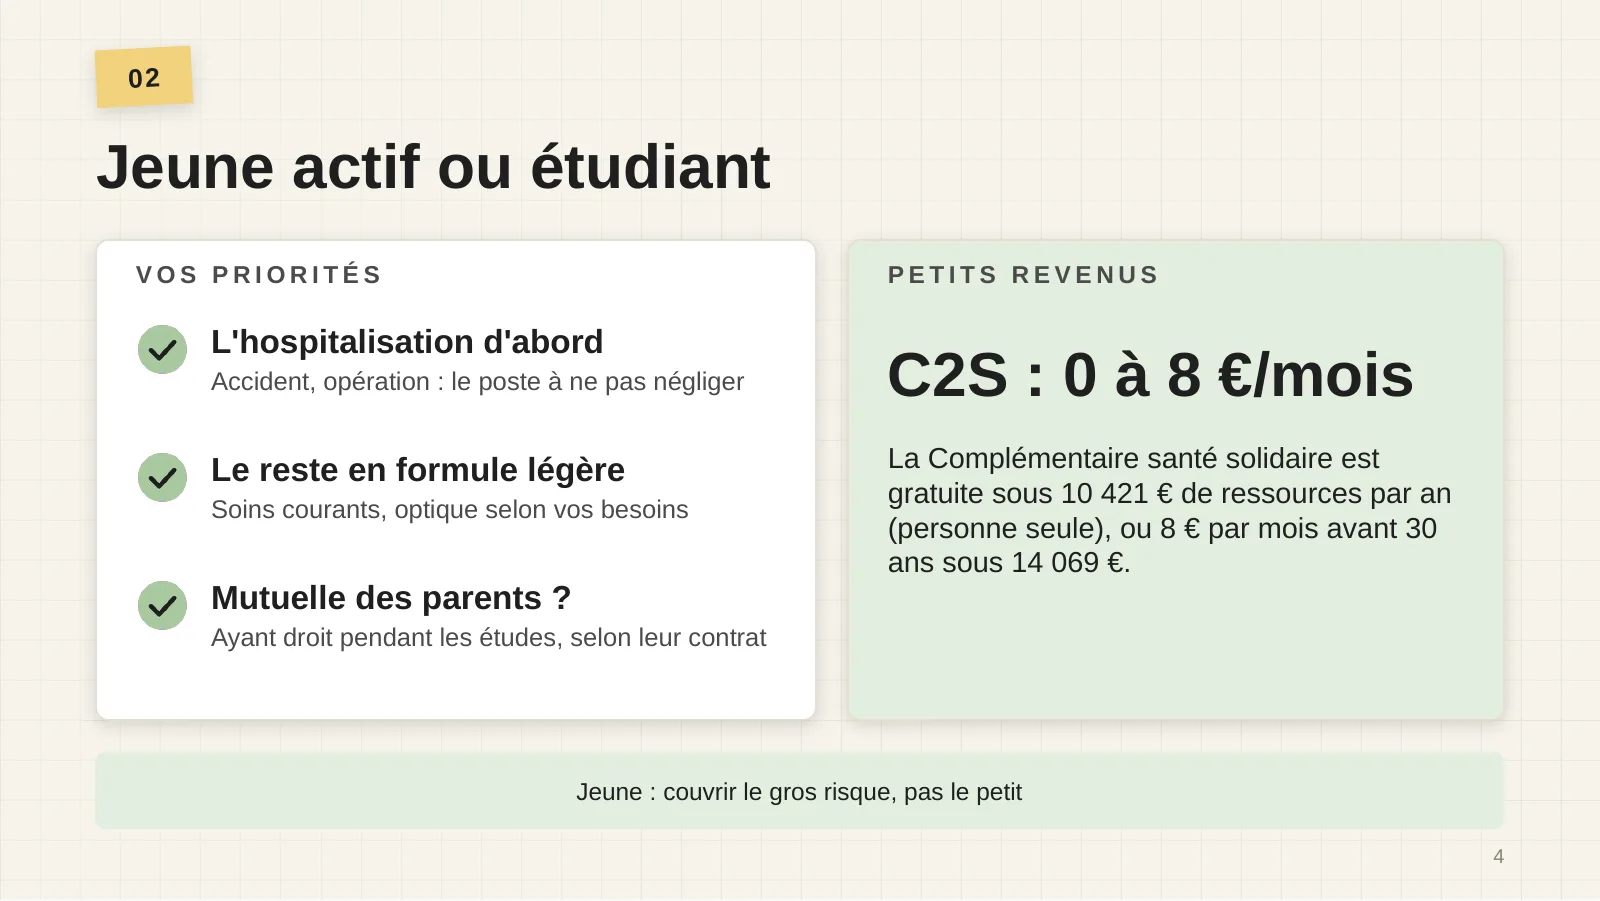
- L’hospitalisation d’abord : un accident ou une opération, et la facture peut vite devenir lourde.
- Le reste en formule légère : soins courants et optique selon tes besoins réels.
- La mutuelle de tes parents : selon leur contrat, tu peux parfois rester leur ayant droit pendant tes études.
Famille : orthodontie, optique des enfants, spécialistes
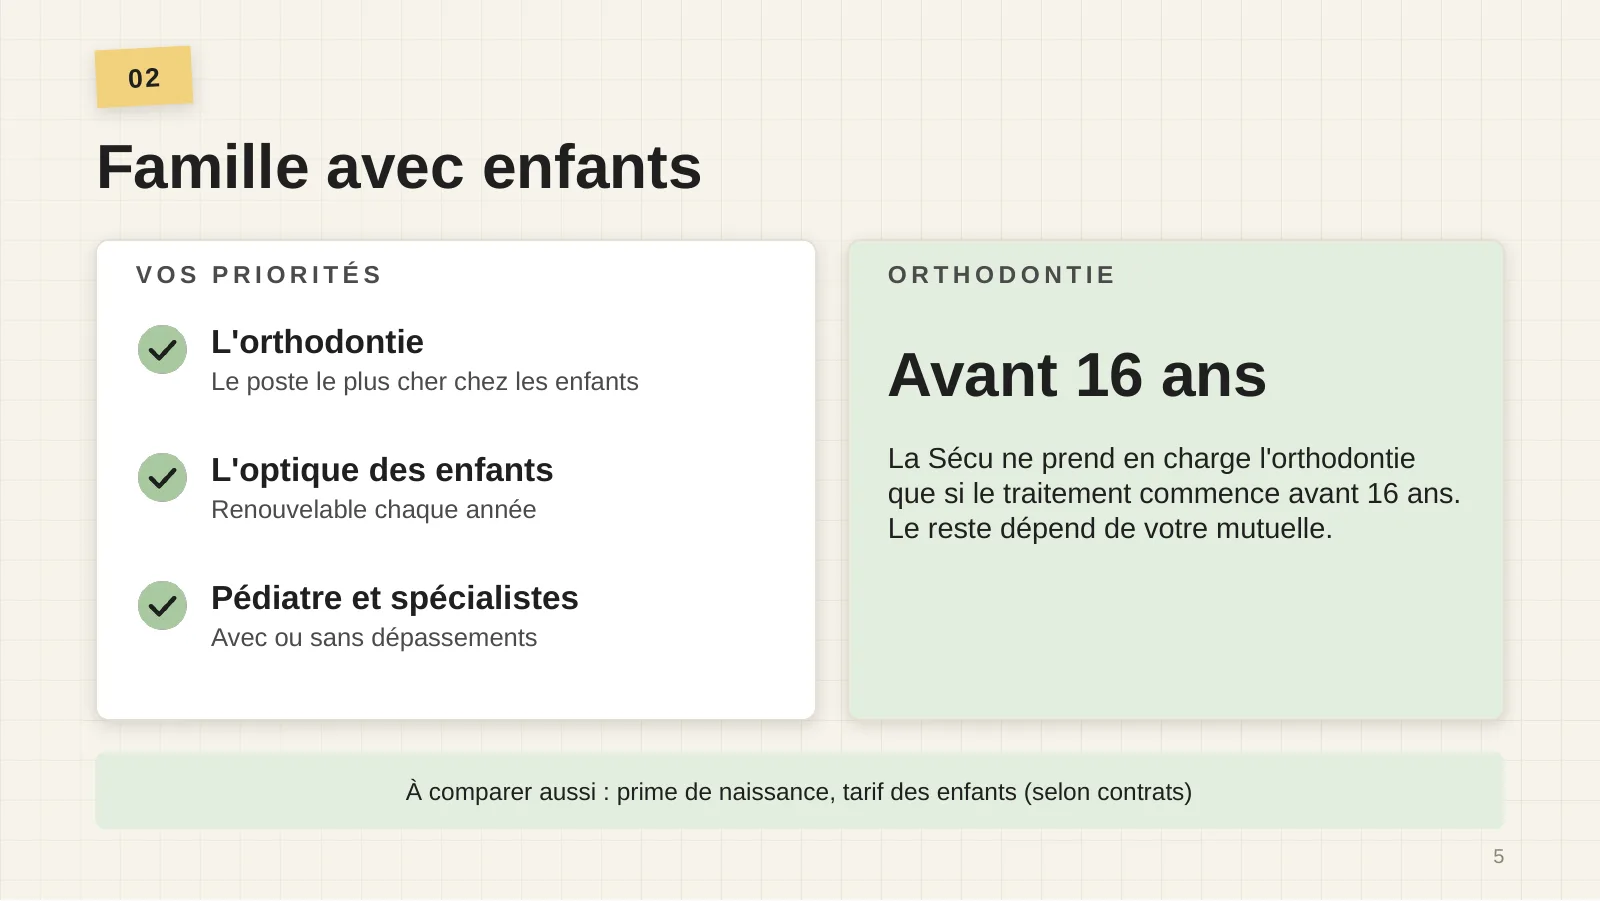
- L’orthodontie : souvent le poste le plus cher. La Sécu ne la prend en charge que si le traitement commence avant 16 ans, et elle rembourse peu par rapport au prix : le reste dépend de ta mutuelle.
- L’optique des enfants : les lunettes peuvent être renouvelées chaque année. Vérifie le forfait optique enfant.
- Le pédiatre et les spécialistes, avec ou sans dépassements d’honoraires.
Compare aussi les options naissance (prime de naissance) et le tarif des enfants : certains contrats deviennent gratuits à partir d’un certain nombre d’enfants. Tout cela dépend des contrats.
Salarié : la mutuelle d’entreprise d’abord
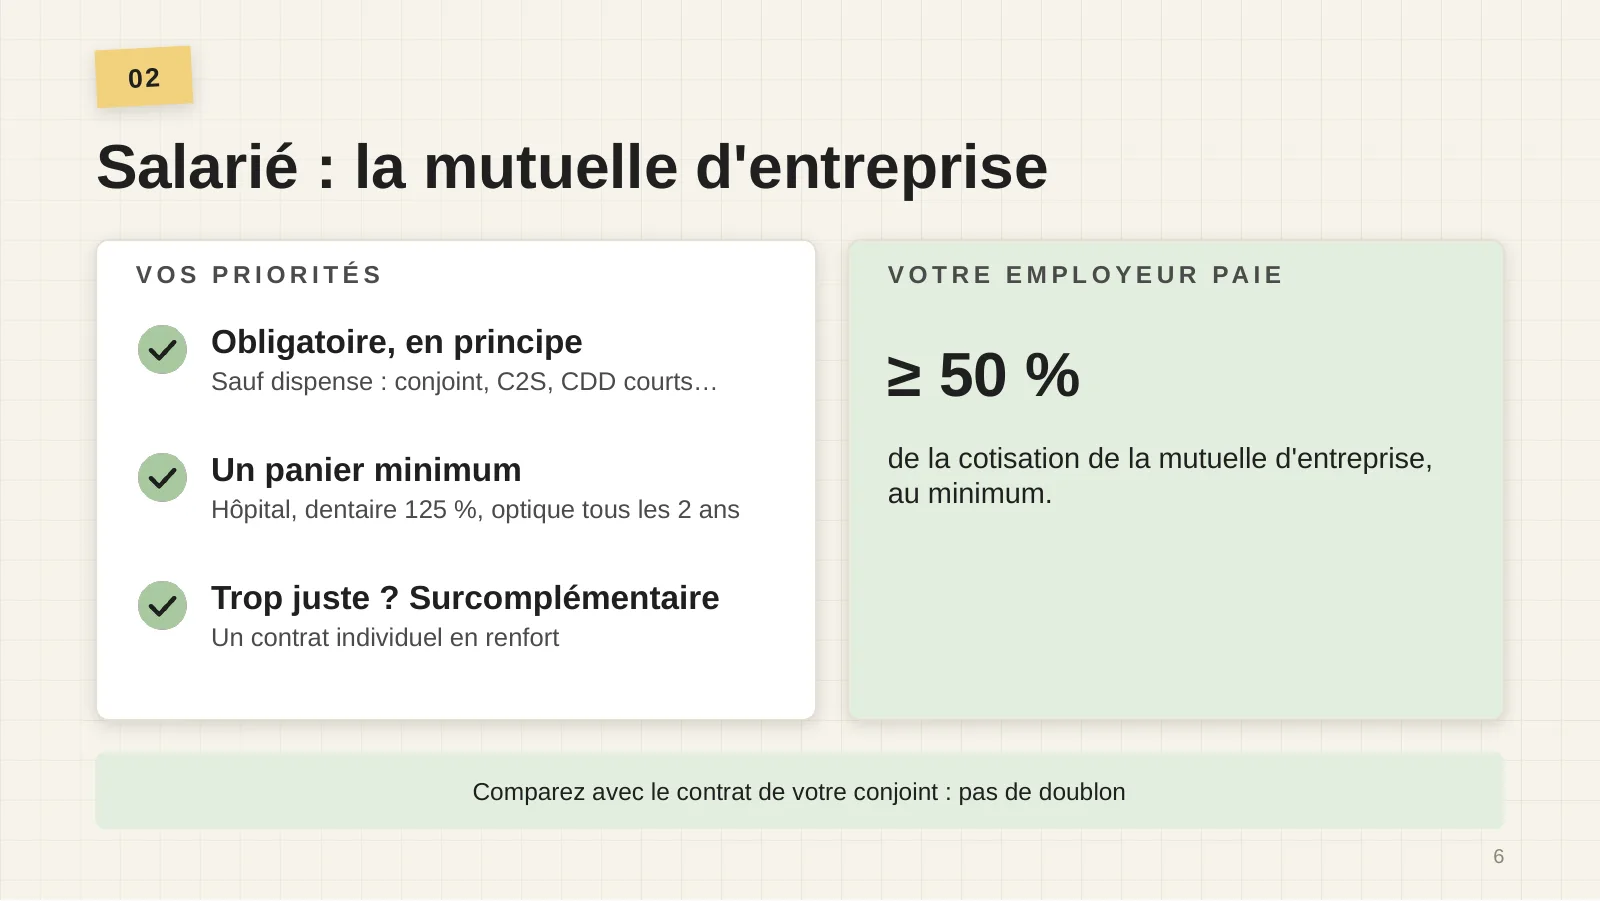
Dans le privé, ton employeur doit te proposer une mutuelle d’entreprise et en payer au moins 50 %. Elle couvre un panier minimum :
| Poste | Minimum garanti |
|---|---|
| Consultations, actes, médicaments | Ticket modérateur |
| Hospitalisation | Forfait journalier en totalité |
| Prothèses et orthodontie dentaires | 125 % de la base |
| Optique | Tous les 2 ans (chaque année pour les enfants), 100 € à 200 € selon la correction |
Tu dois y adhérer, sauf cas de dispense : par exemple si tu es déjà ayant droit sur le contrat collectif de ton conjoint, si tu bénéficies de la C2S, ou pour certains CDD courts. Si la mutuelle d’entreprise est trop juste, tu peux ajouter une surcomplémentaire individuelle.
Indépendant : un contrat individuel, déductible au réel
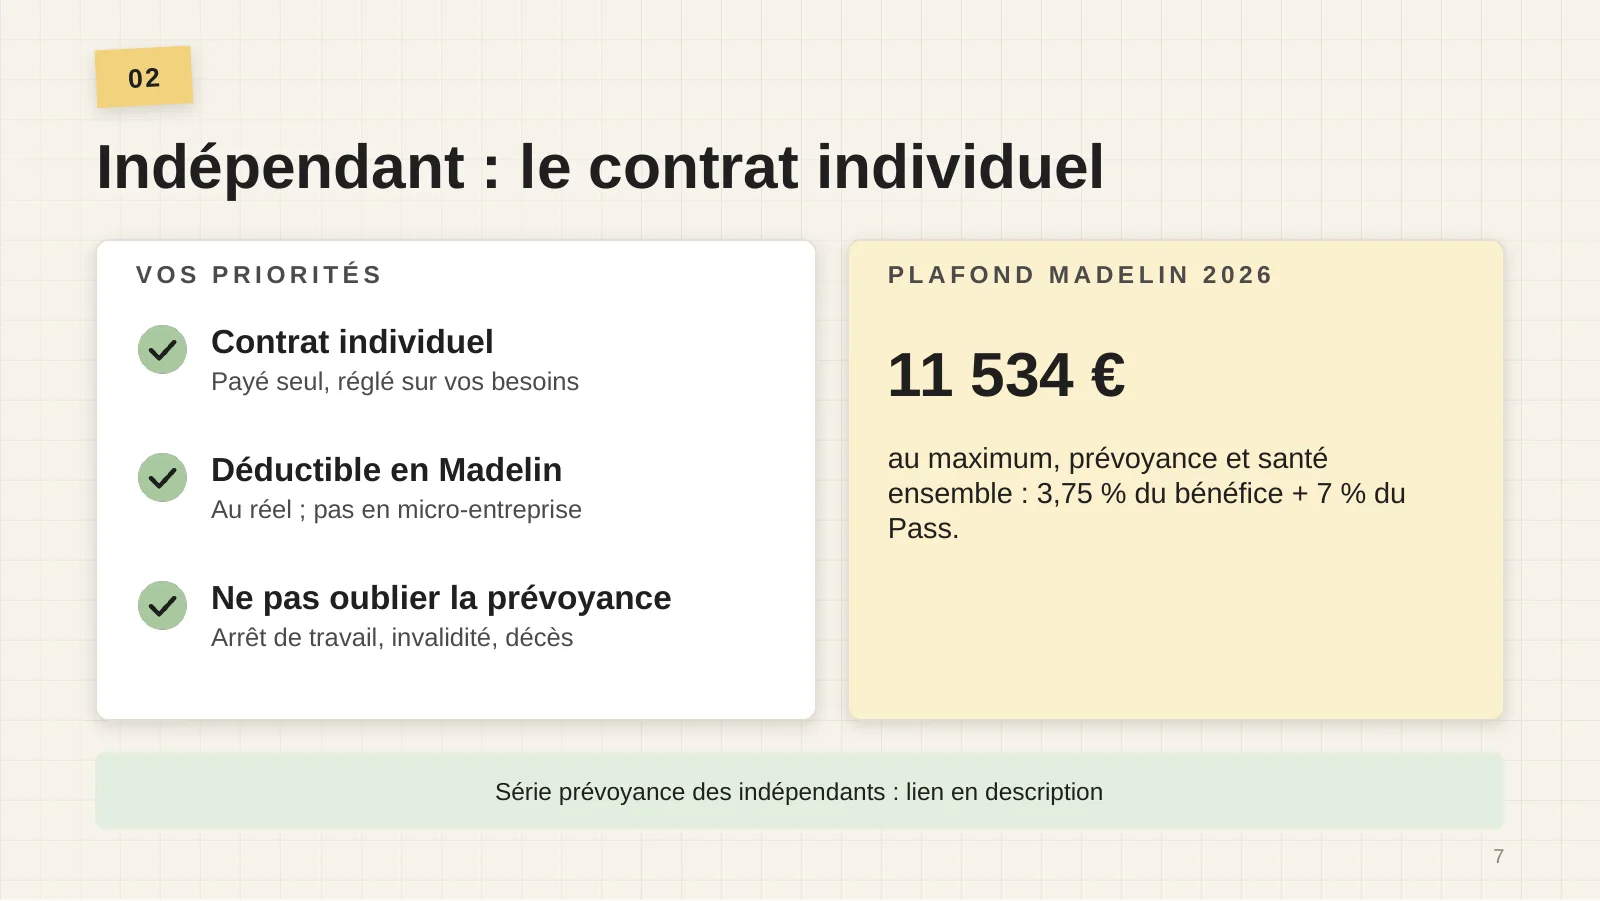
Pas de mutuelle d’entreprise : tu choisis un contrat individuel et tu le paies seul. Si tu es au réel (gérant majoritaire, entrepreneur individuel), tes cotisations sont déductibles en Madelin, dans un plafond commun avec la prévoyance : 3,75 % du bénéfice + 7 % du Pass, au maximum 11 534,40 € en 2026. En micro-entreprise, pas de déduction.
Et surtout, n’oublie pas la prévoyance : pour un indépendant, elle compte autant que la mutuelle. Commence par Comment bien choisir sa prévoyance d’indépendant ?.
Senior : hospitalisation, dentaire, optique, audition
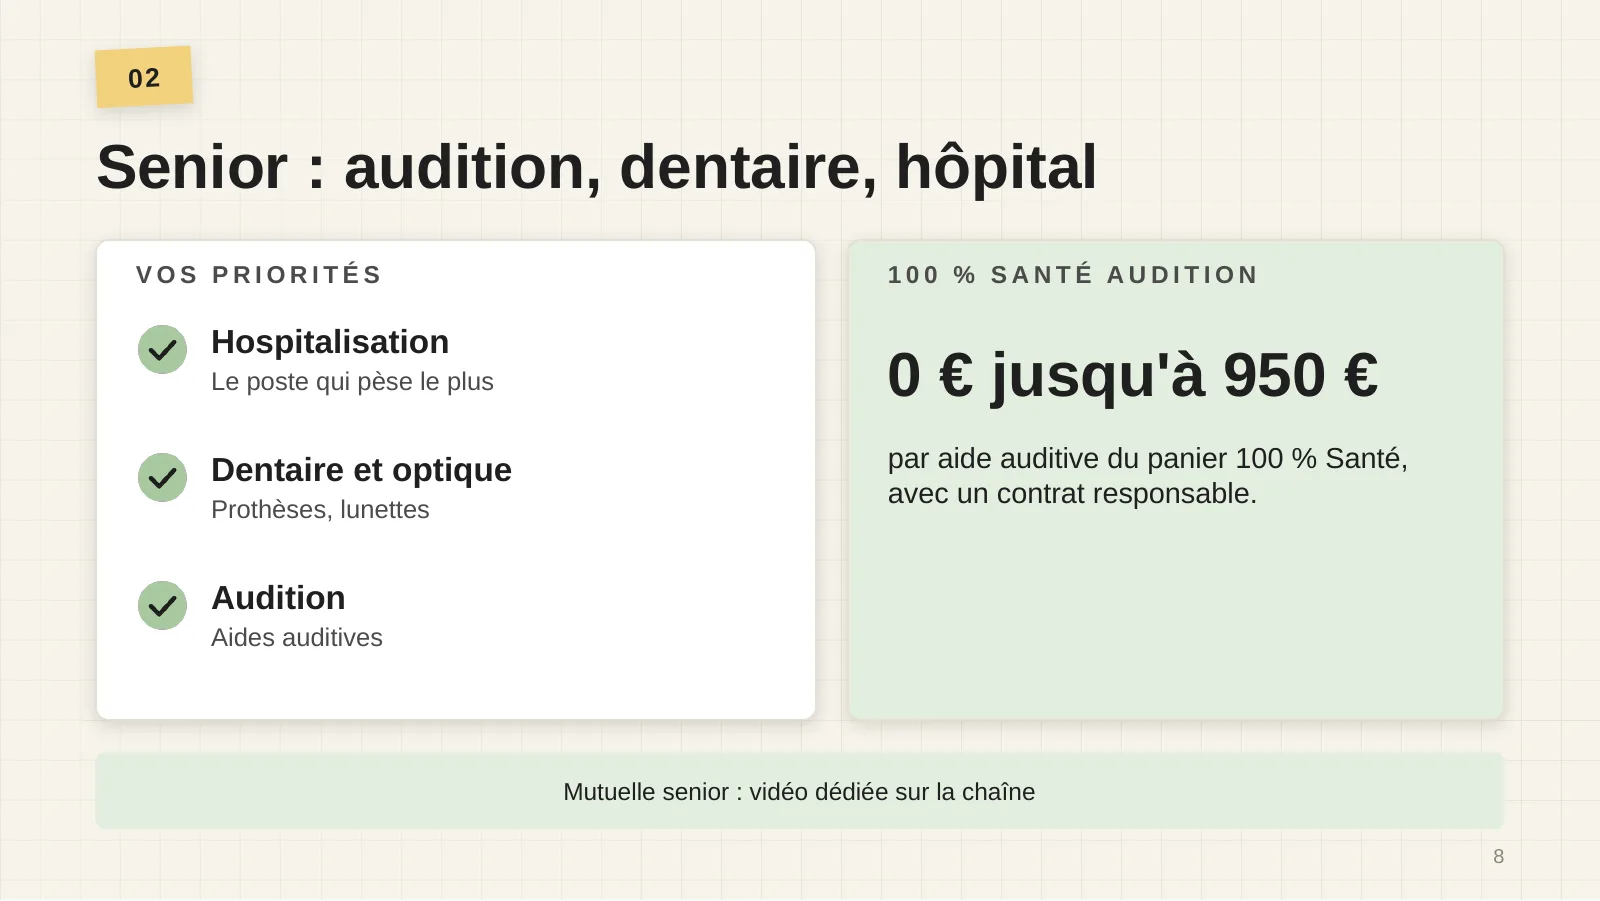
- L’hospitalisation, le poste qui pèse le plus.
- Le dentaire et l’optique : prothèses, lunettes.
- L’audition : avec le 100 % Santé, une aide auditive jusqu’à 950 € est remboursée intégralement avec un contrat responsable.
Au départ à la retraite, tu peux aussi demander à garder la mutuelle de ton entreprise, avec des hausses de tarif encadrées.
6 astuces pour payer moins cher
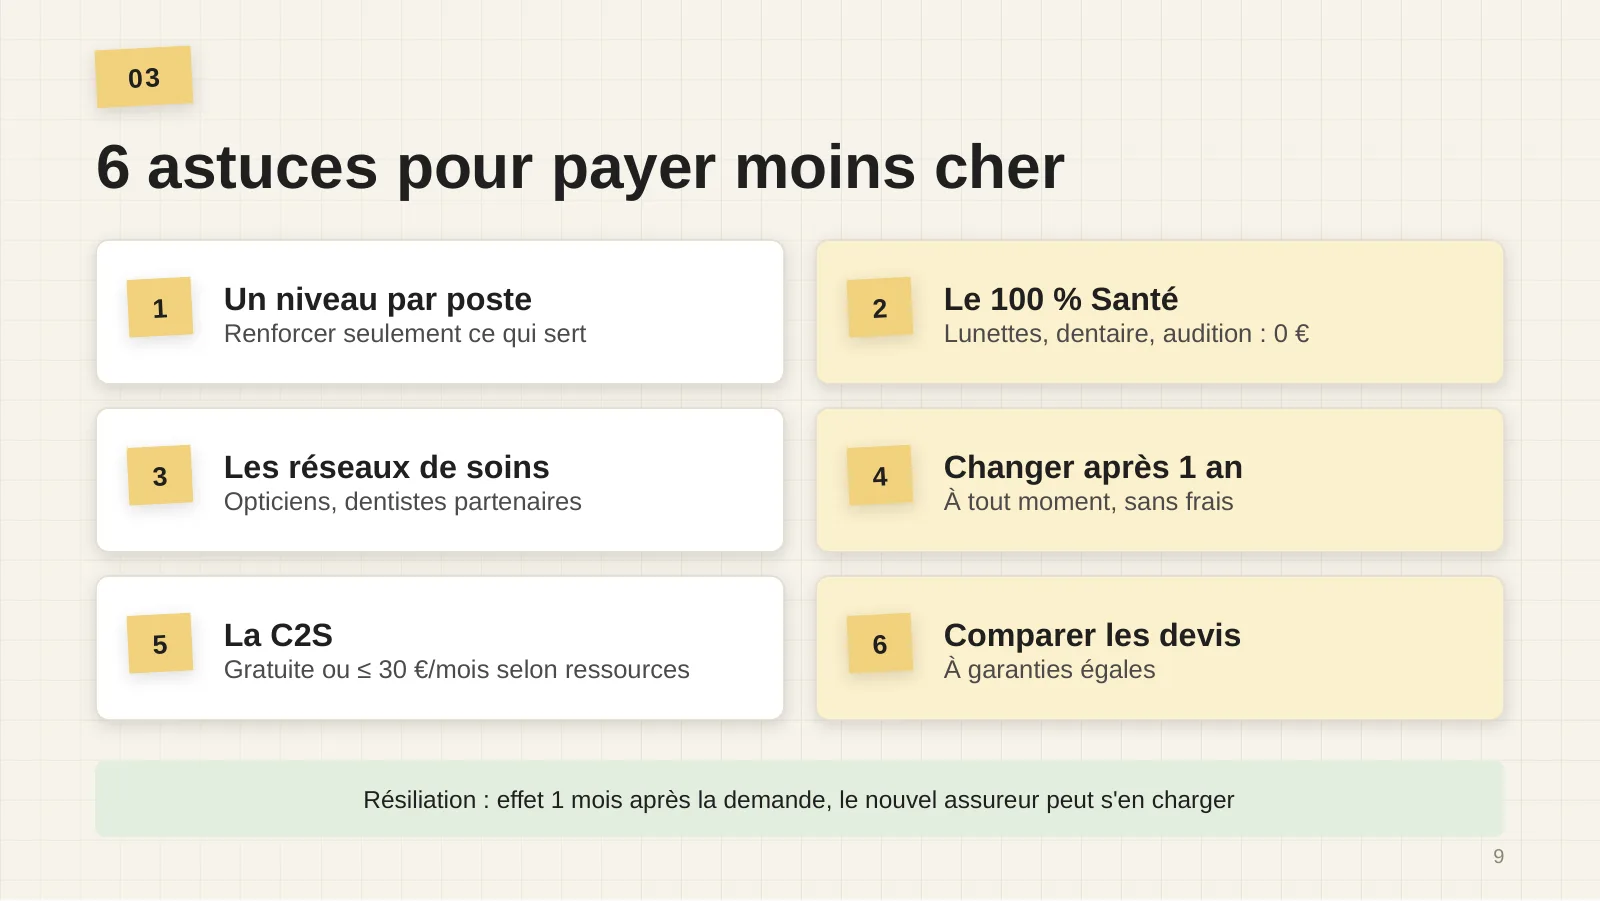
- Un niveau par poste : renforce seulement ce qui te sert (par exemple optique et hospitalisation forts, le reste léger).
- Le 100 % Santé : des lunettes (monture jusqu’à 30 €), des prothèses dentaires et des aides auditives (jusqu’à 950 €) sans reste à charge avec un contrat responsable.
- Les réseaux de soins de ton assureur : des opticiens et dentistes partenaires aux tarifs négociés, selon les contrats.
- Changer quand ça ne va plus : après un an de contrat, tu peux résilier à tout moment, sans frais. La résiliation prend effet un mois après ta demande.
- La C2S si tes ressources le permettent : gratuite, ou 30 € par mois au maximum.
- Comparer plusieurs devis, à garanties égales.
Les 4 erreurs à éviter
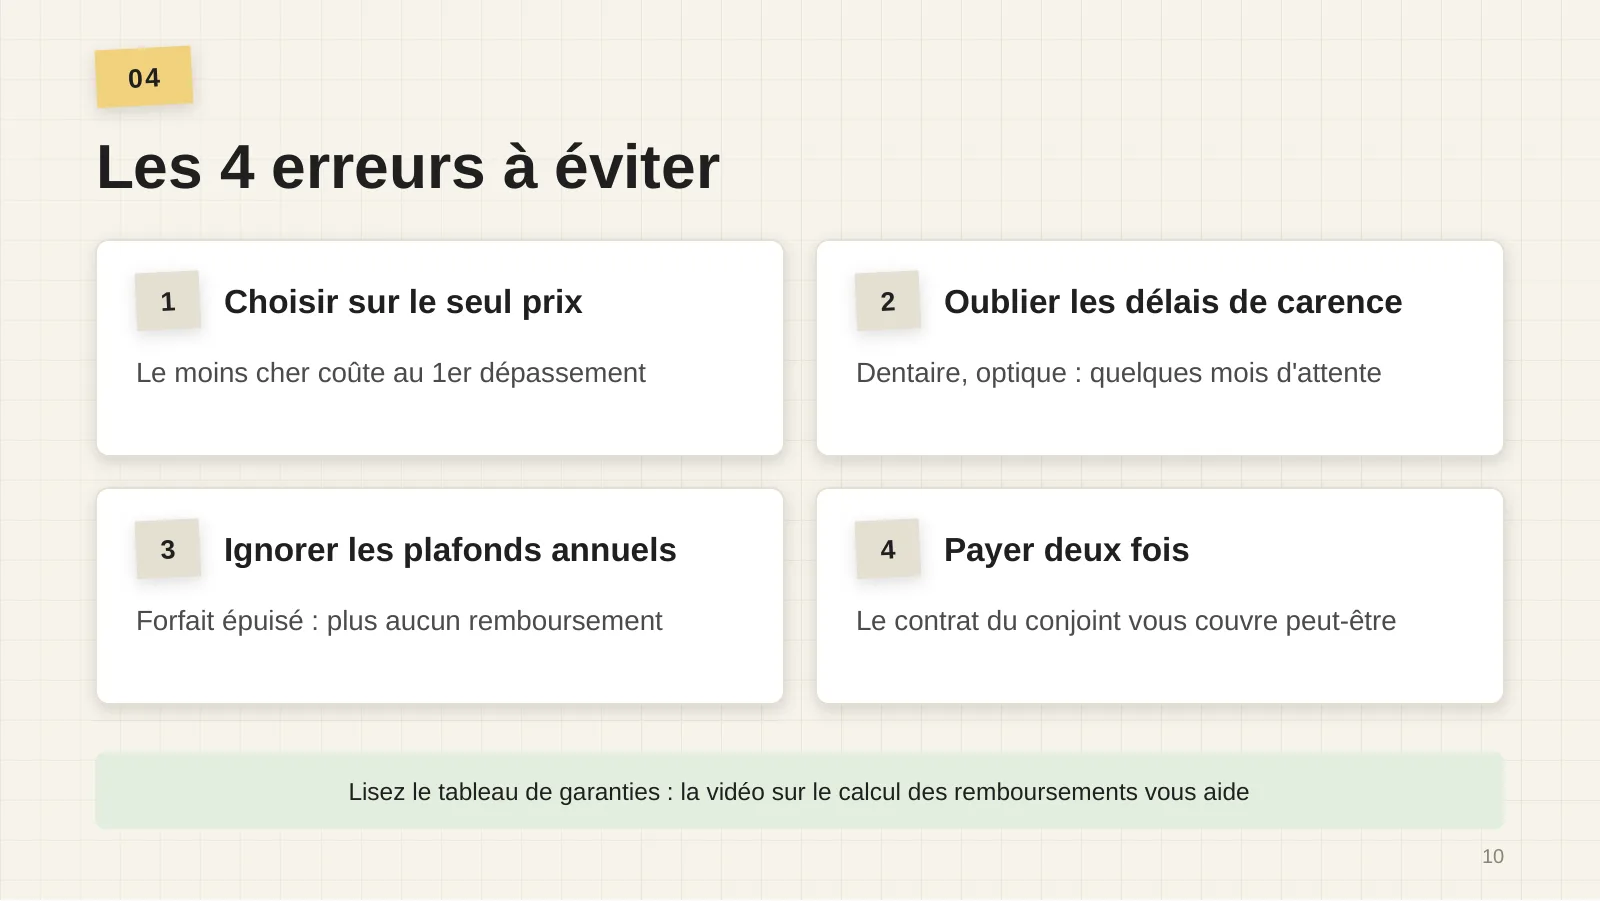
- Choisir sur le seul prix : un contrat très bas de gamme peut coûter cher dès le premier dépassement d’honoraires.
- Oublier les délais de carence : sur un nouveau contrat, certaines garanties (dentaire, optique, audition) ne jouent qu’après quelques mois. À ne pas confondre avec les garanties progressives, dont les forfaits augmentent avec l’ancienneté : vérifie les deux dans le tableau de garanties.
- Ignorer les plafonds annuels : une fois le forfait épuisé, plus rien n’est remboursé.
- Payer deux fois : un contrat individuel alors que le contrat de ton conjoint pourrait te couvrir. À l’inverse, un contrat familial est souvent moins cher que des contrats séparés : compare les deux.
À retenir
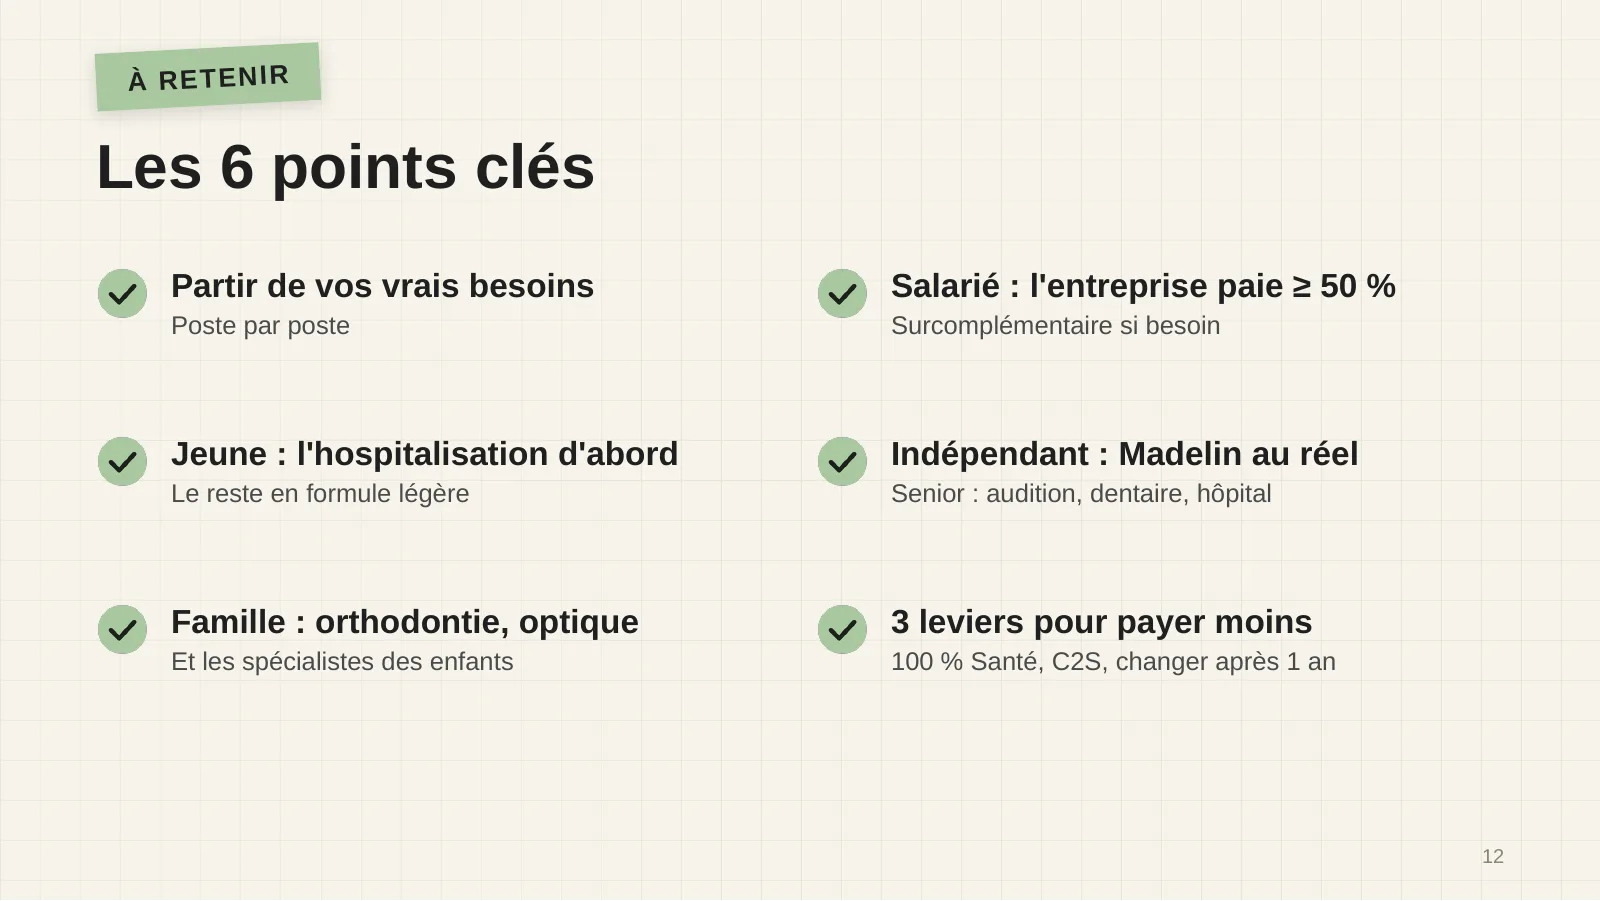
- Pars de tes vrais besoins, poste par poste.
- Jeune : l’hospitalisation d’abord, le reste en formule légère.
- Famille : orthodontie, optique et spécialistes des enfants.
- Salarié : l’entreprise paie au moins 50 % ; surcomplémentaire si besoin.
- Indépendant : Madelin au réel. Senior : audition, dentaire, hôpital.
- 3 leviers pour payer moins : 100 % Santé, C2S, changer après 1 an.
Pour lire les garanties d’un contrat, lis Mutuelle santé : comment calculer le montant de votre remboursement ?, et pour les situations particulières, la page Mutuelle santé.
Sources
- ameli — Complémentaire santé solidaire : qui peut en bénéficier ?
- Direction de la sécurité sociale — Plafonds de la C2S au 1er avril 2026
- Service-public — Complémentaire santé d’entreprise
- Service-public — Peut-on refuser la mutuelle de son entreprise ?
- Service-public — Couverture maladie complémentaire (contrat responsable, 100 % Santé)
- economie.gouv — Résilier son contrat d’assurance ou de complémentaire santé
Chiffres vérifiés le .
Les contenus de ce site sont une information générale et ne constituent pas un conseil personnalisé. Pour ta situation, rapproche-toi d’un professionnel (expert-comptable, conseiller en assurance).