Prévoyance
Combien coûte une prévoyance pour un indépendant ?
Gérant de SARL, entrepreneur individuel ou micro-entrepreneur : combien faut-il vraiment payer pour une prévoyance ? Les sept critères qui font le prix, les ordres de grandeur à connaître, et deux leviers pour payer moins : la franchise et la fiscalité Madelin.
« Combien ça coûte ? » C’est la question qui revient le plus quand on parle de prévoyance. La réponse honnête : ça dépend. Mais ça dépend de critères précis, que tu peux connaître à l’avance, et dont certains sont entre tes mains. Cet article reprend la vidéo : les sept critères du prix, les fourchettes à attendre, et comment payer moins sans te découvrir.
À qui s’adresse cet article ?
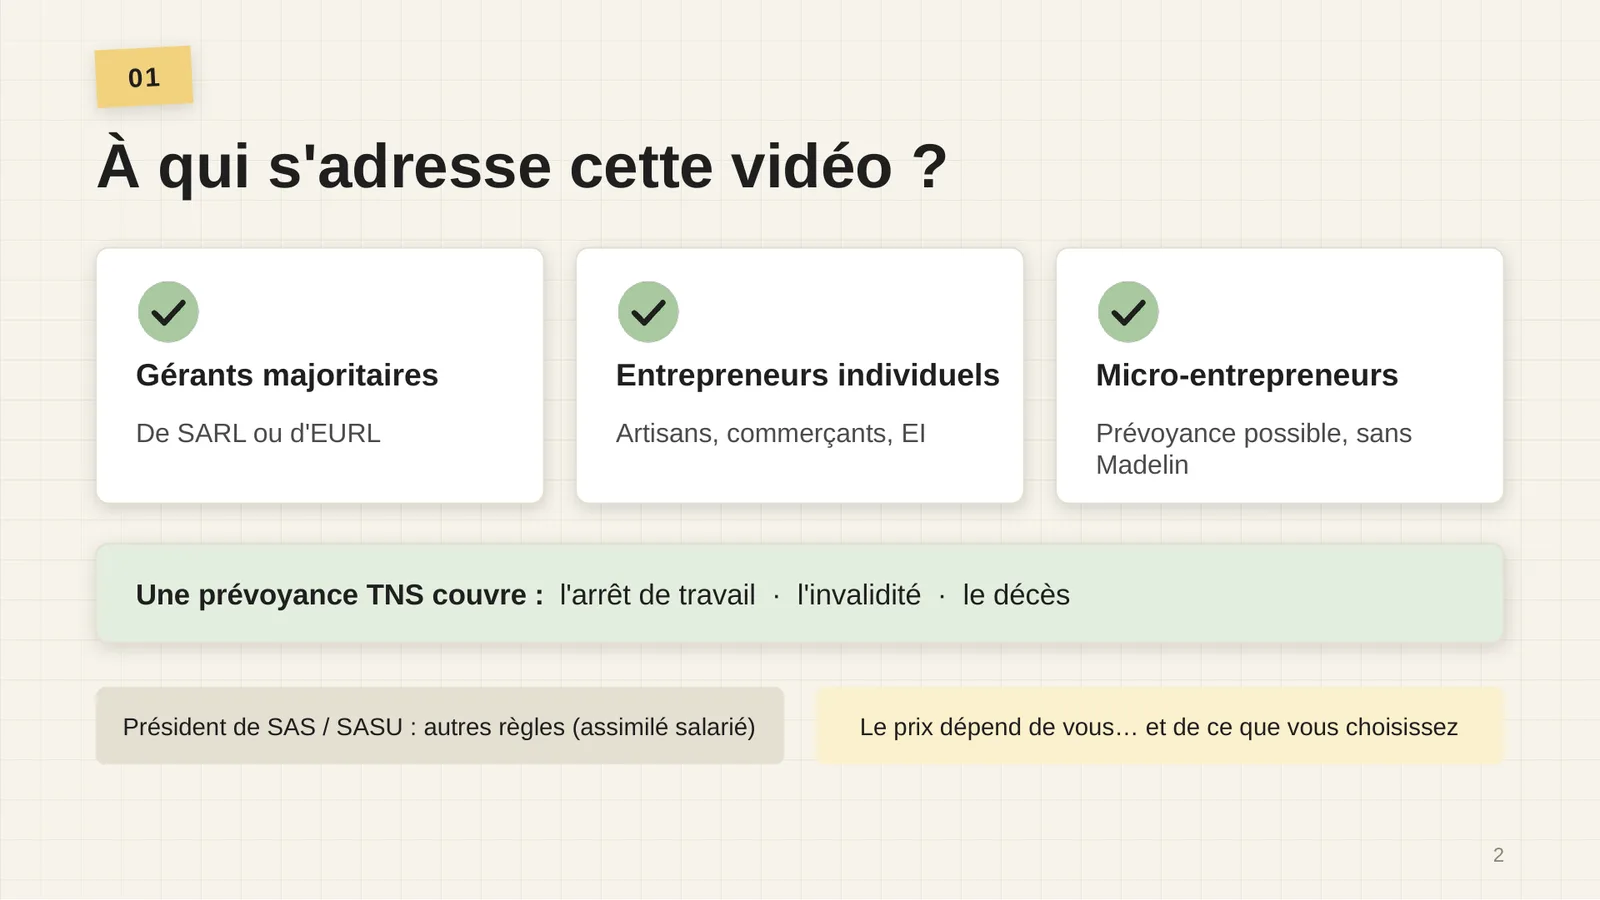
- Gérants majoritaires de SARL ou d’EURL
- Entrepreneurs individuels : artisans, commerçants, EI
- Micro-entrepreneurs : la prévoyance est possible, mais sans déduction Madelin
Une prévoyance de travailleur non salarié couvre trois risques : l’arrêt de travail, l’invalidité et le décès. Les présidents de SAS ou de SASU, assimilés salariés, relèvent d’autres règles. Si tu veux d’abord savoir quoi mettre dans ton contrat, commence par Comment bien choisir sa prévoyance d’indépendant ?.
Les 7 critères qui font le prix
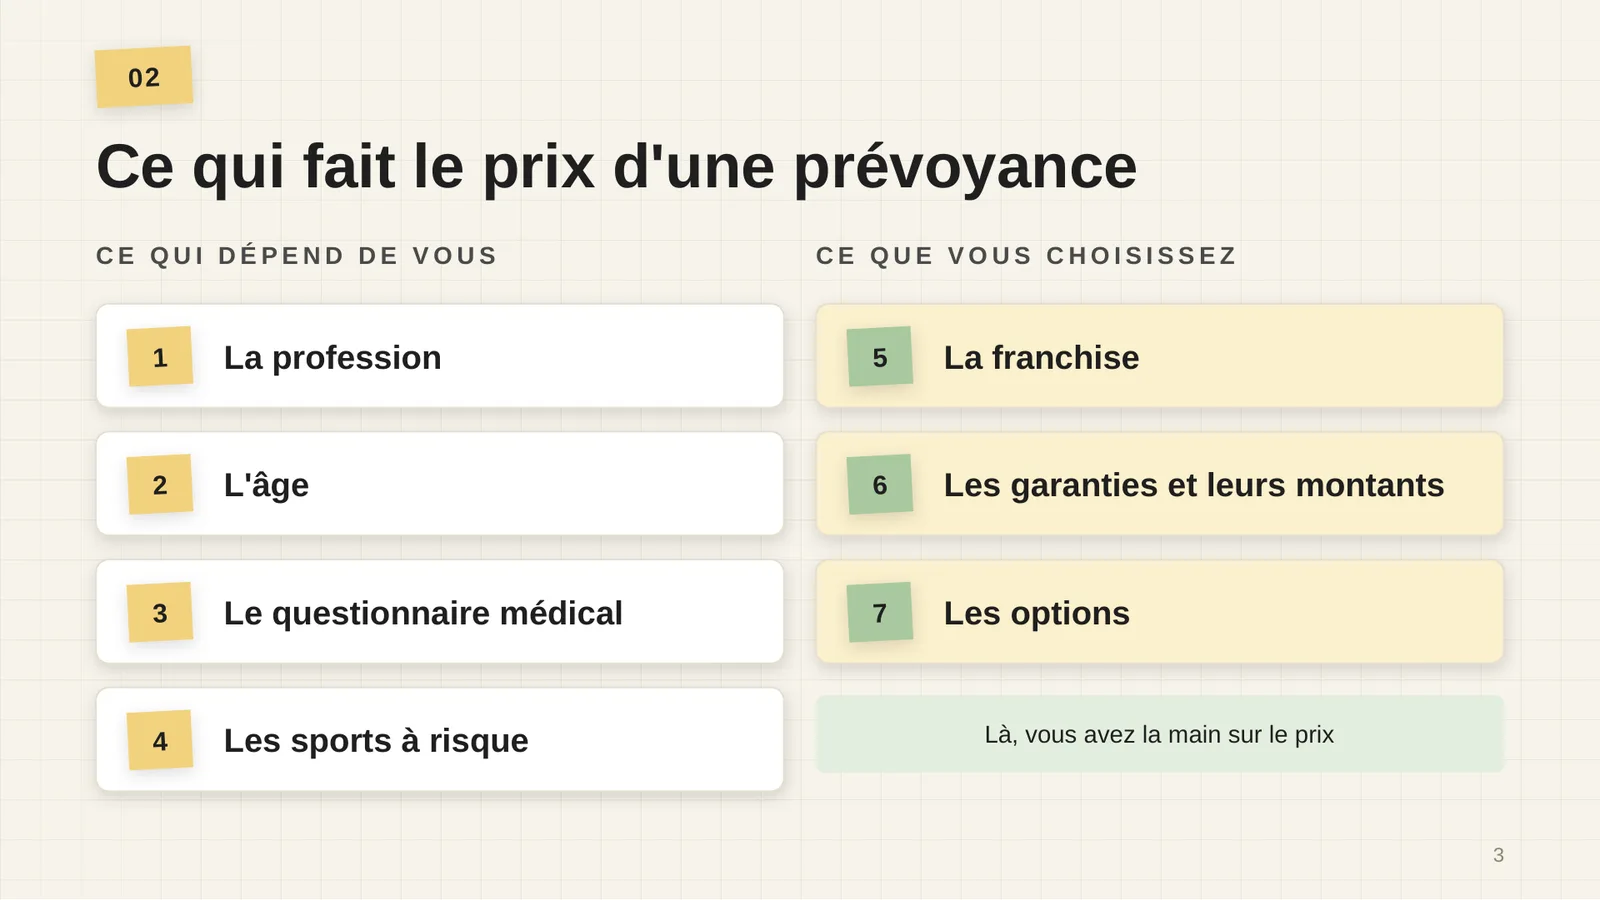
| Ce qui dépend de toi | Ce que tu choisis |
|---|---|
| 1. La profession | 5. La franchise |
| 2. L’âge (et le tabac) | 6. Les garanties et leurs montants |
| 3. Le questionnaire médical | 7. Les options |
| 4. Les sports à risque |
Les quatre premiers critères, tu ne les choisis pas. Les trois derniers, si : c’est là que tu peux ajuster le prix, à la hausse comme à la baisse.
Critères 1 et 2 : la profession et l’âge
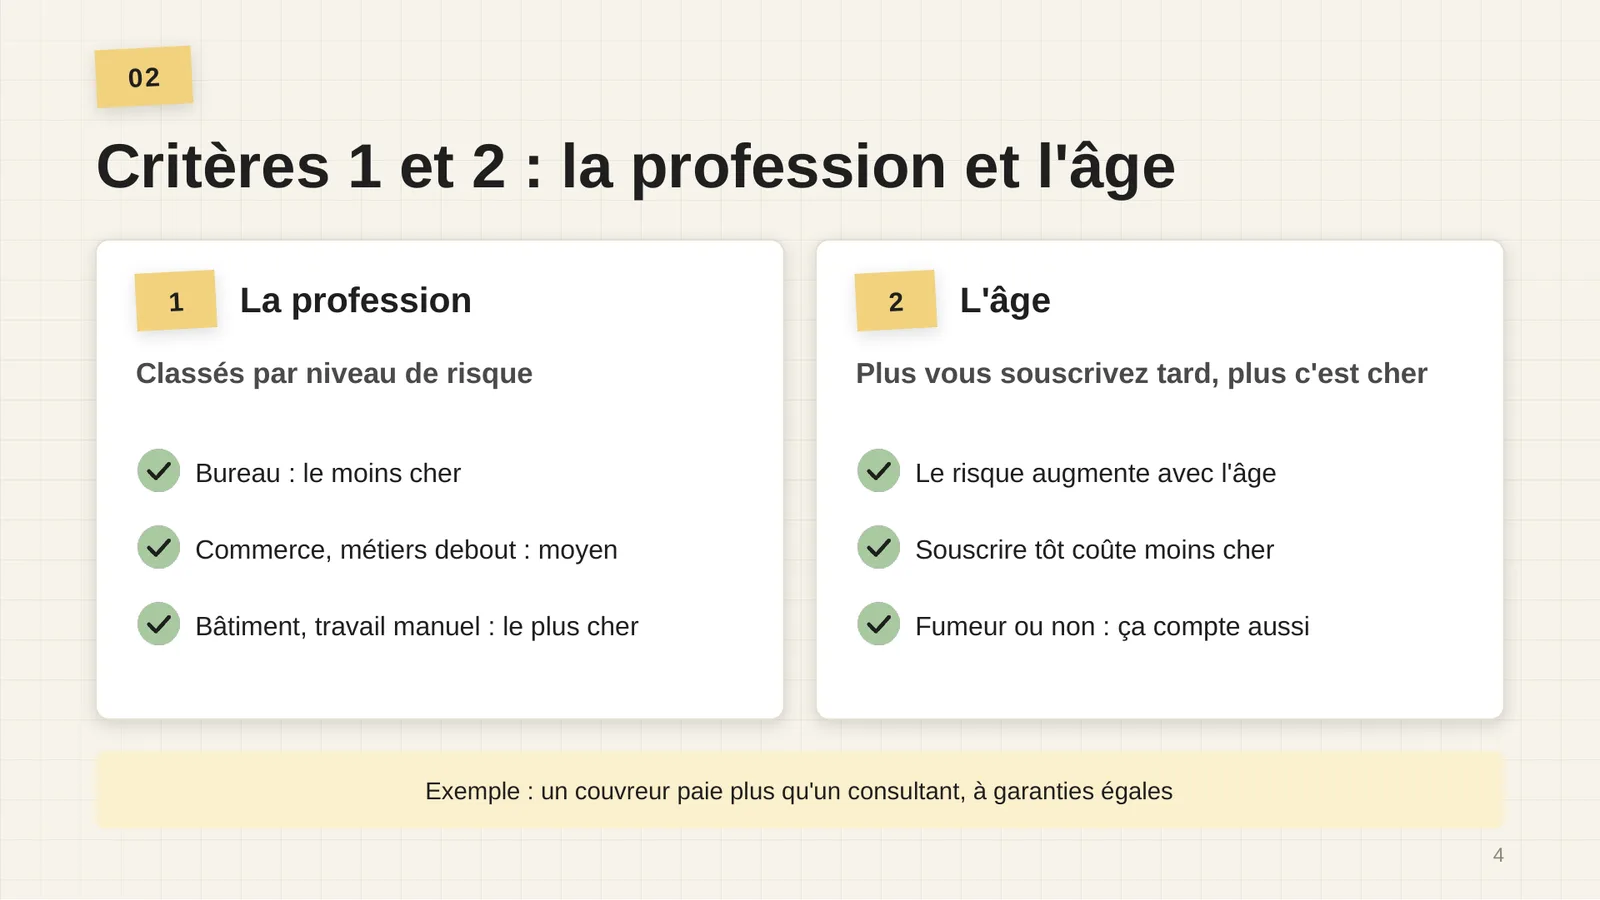
La profession
Les assureurs classent les métiers par niveau de risque :
- Métiers de bureau (consultant, comptable, assureur…) : les tarifs les plus bas.
- Commerce et métiers debout : un prix moyen.
- Bâtiment et travail manuel : les tarifs les plus élevés.
L’âge
Plus tu souscris tard, plus le risque statistique augmente pour l’assureur, et plus la cotisation est élevée. Sur certains contrats, le tarif dépend de l’âge à la souscription : t’assurer tôt te fait payer moins cher pendant des années. Le tabac compte aussi : les fumeurs paient plus cher.
Critères 3 et 4 : la santé et les sports à risque
Le questionnaire médical
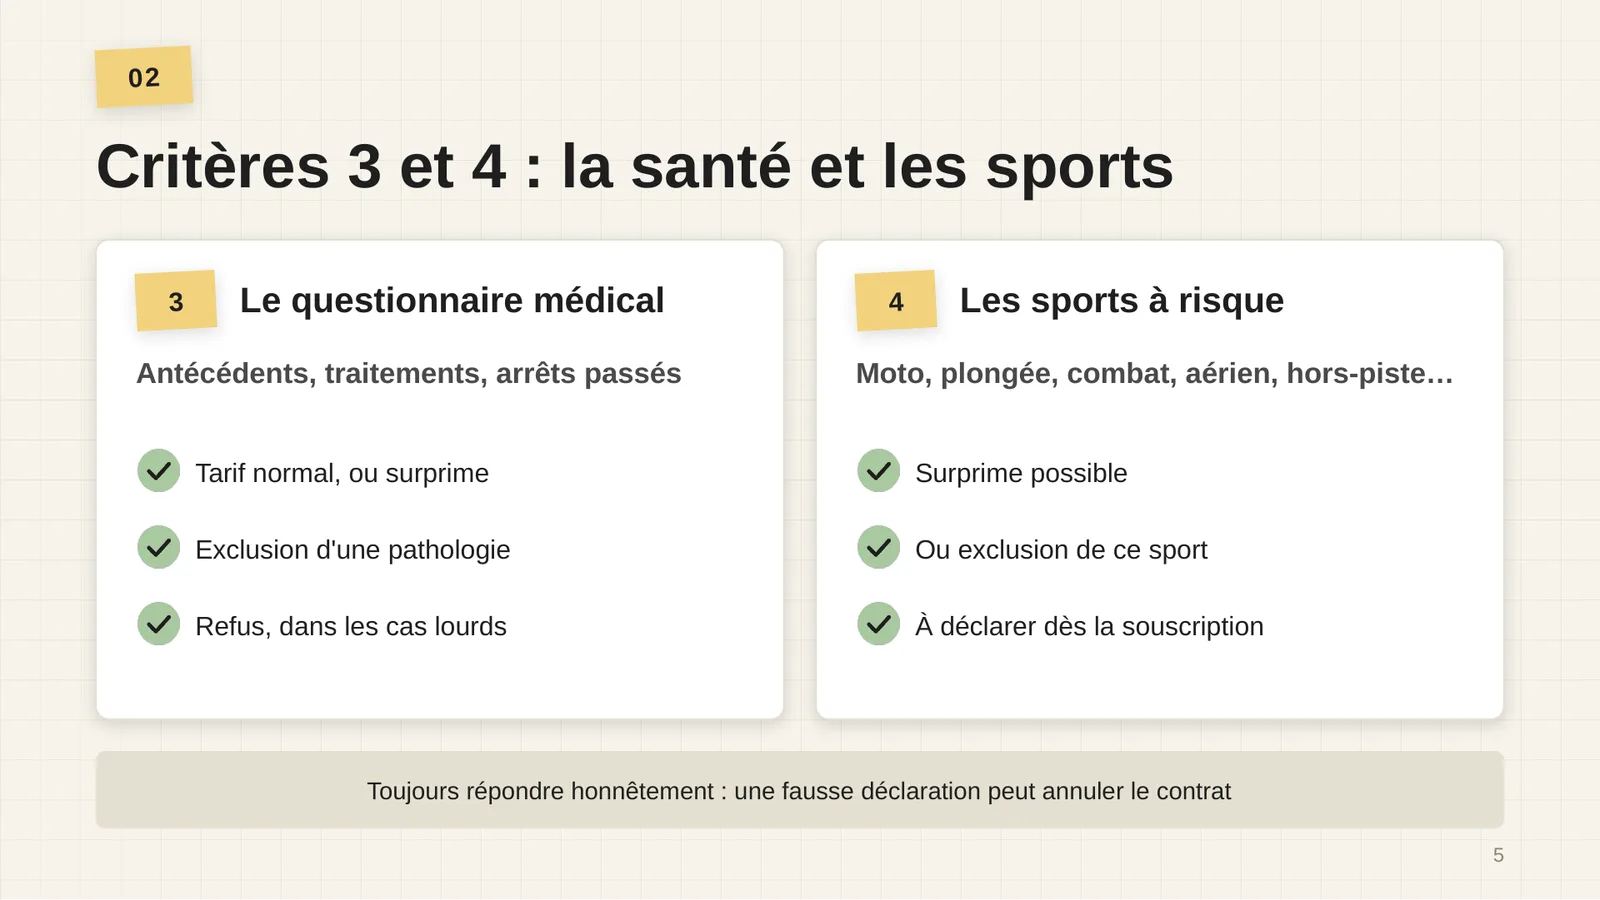
À la souscription, l’assureur te demande tes antécédents : maladies, traitements passés ou en cours, arrêts de travail. Trois issues sont possibles :
- Le tarif normal, si rien ne pose problème.
- Une surprime : l’assureur couvre, mais un peu plus cher.
- Une exclusion : tu es couvert pour tout, sauf les suites de la pathologie déclarée. Dans les cas lourds, l’assureur peut aussi refuser.
Les sports à risque
Moto, plongée, sports de combat, sports aériens, ski hors-piste… L’assureur peut appliquer une surprime ou exclure le sport : tu restes couvert pour tout, sauf les accidents liés à cette pratique.
Critère 5 : la franchise
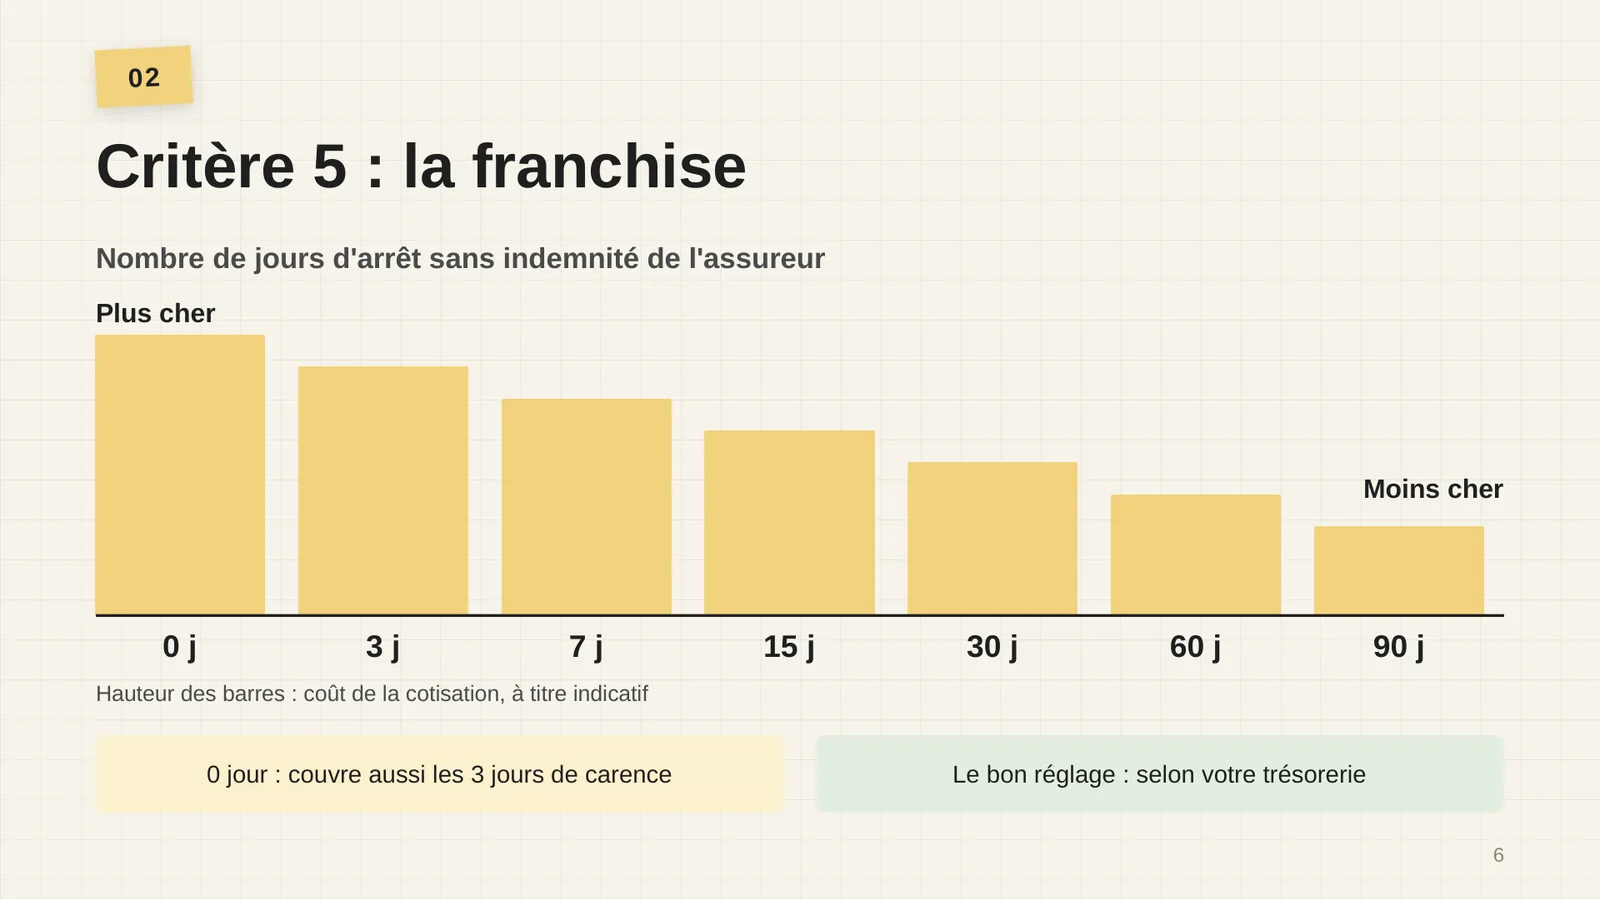
La franchise, c’est le nombre de jours d’arrêt pendant lesquels l’assureur ne verse rien, un peu comme la franchise de ta garantie bris de glace. Elle va de 0 à 90 jours : plus elle est courte, plus c’est cher.
Pour savoir ce que verse la Sécu en arrêt de travail, lis Arrêt maladie des indépendants : combien touche-t-on vraiment ?.
Critères 6 et 7 : les garanties et les options
Les garanties
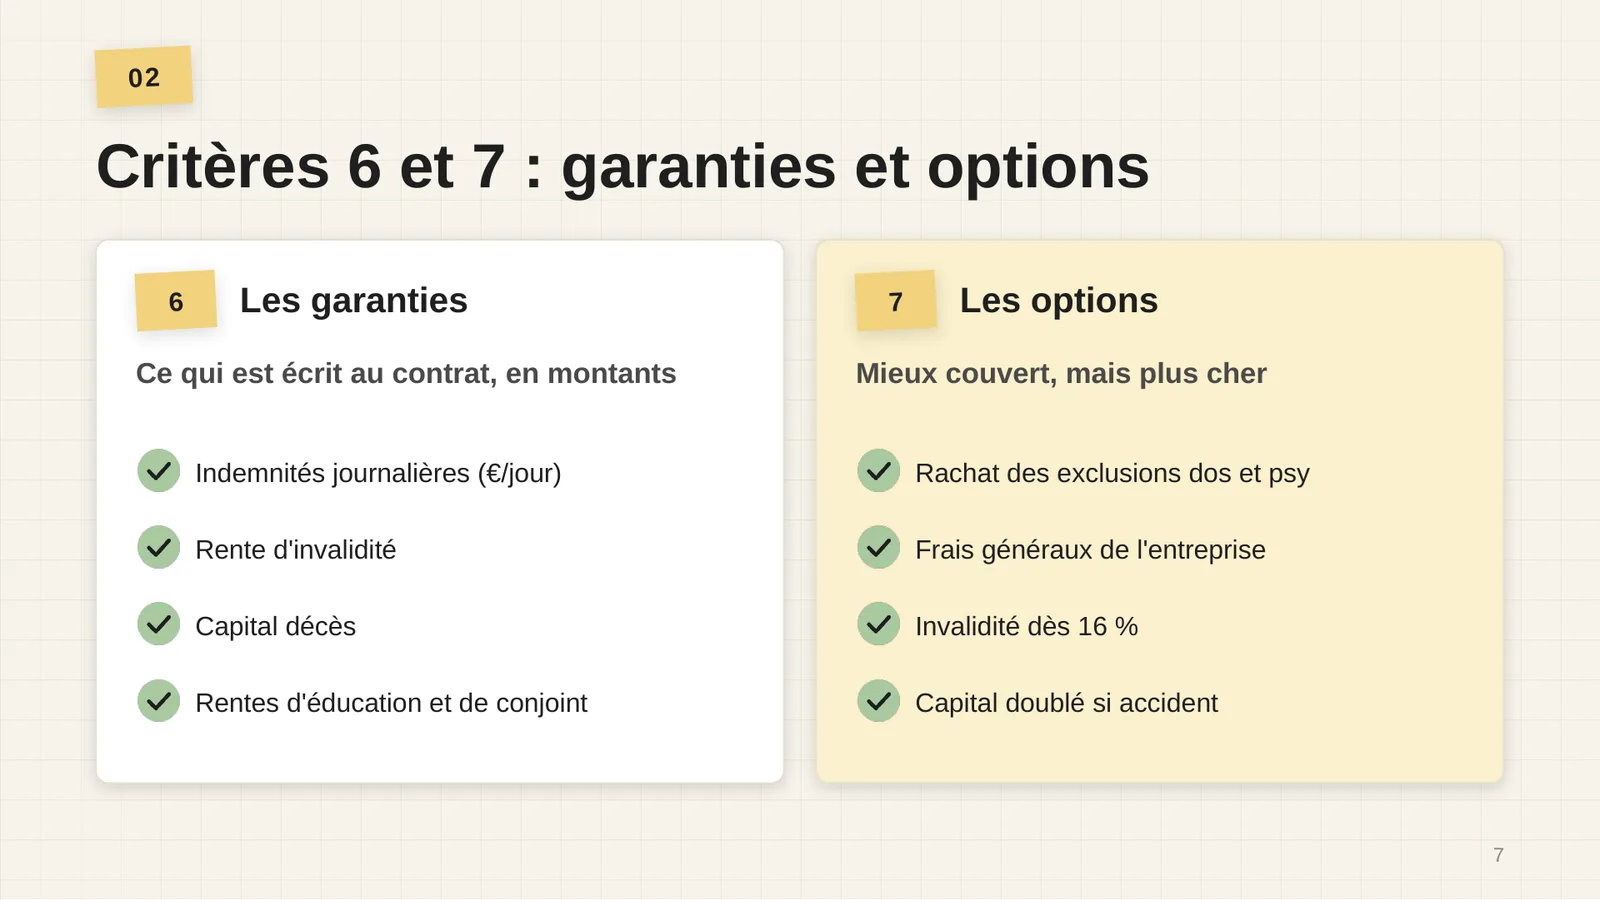
C’est ce qui fait le gros du tarif : combien veux-tu toucher en arrêt de travail, quelle rente en invalidité, quel capital décès, quelles rentes pour ton conjoint ou tes enfants ? Ce qui pèse le plus, ce sont les indemnités journalières et la rente d’invalidité. Le capital décès, lui, coûte assez peu : les assureurs paient beaucoup plus souvent des arrêts de travail que des décès.
Pose-toi la question : as-tu besoin de 100 % de ton revenu dès le début d’un arrêt, ou ta trésorerie peut-elle compenser une partie ? En revanche, ne néglige pas l’invalidité : c’est le cas le plus grave, sans retour en arrière (voir l’invalidité des indépendants).
Les options
- Le rachat des exclusions dos et psy : une hernie discale ou un burn-out seront alors couverts.
- Les frais généraux de l’entreprise : loyer, crédits, charges fixes pendant ton arrêt, sur justificatifs.
- Une invalidité prise en charge dès 16 %, au lieu de 33 % en général.
- Le doublement du capital décès en cas d’accident.
Chaque option améliore la couverture, mais augmente le prix.
Combien faut-il prévoir ?
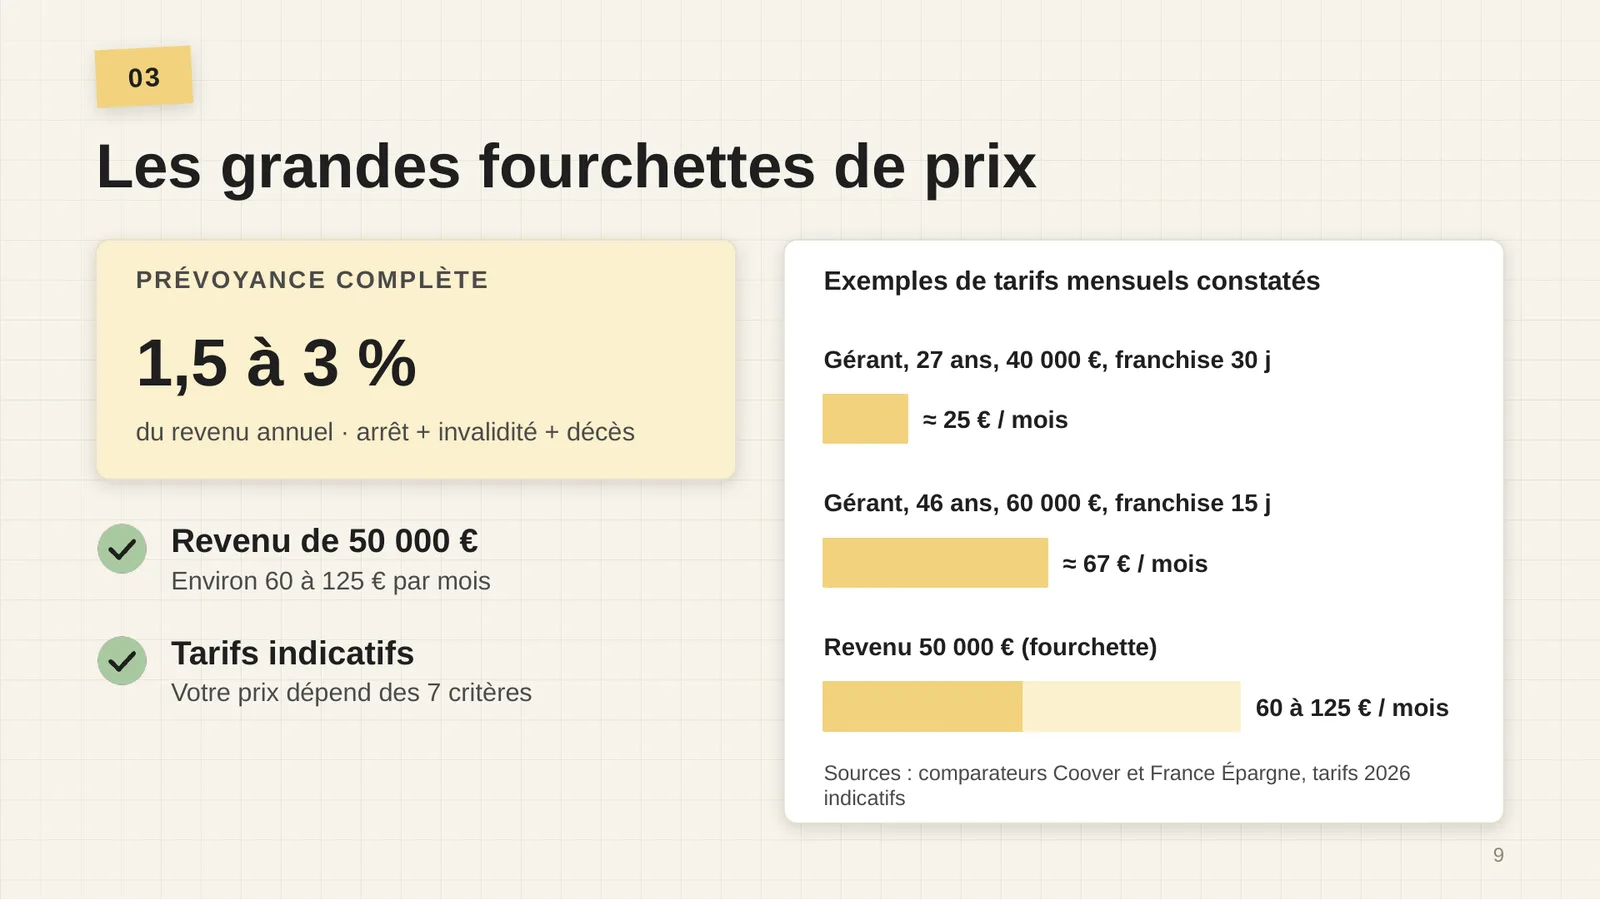
Ce sont des ordres de grandeur, publiés par des comparateurs : plutôt plus en fin de carrière, plutôt moins en début de carrière. Ton prix réel dépend des sept critères et de tes antécédents. Seul un devis te le donnera, mais cette base te permet déjà de juger si une offre est dans la norme.
La fiscalité Madelin : réduire la facture
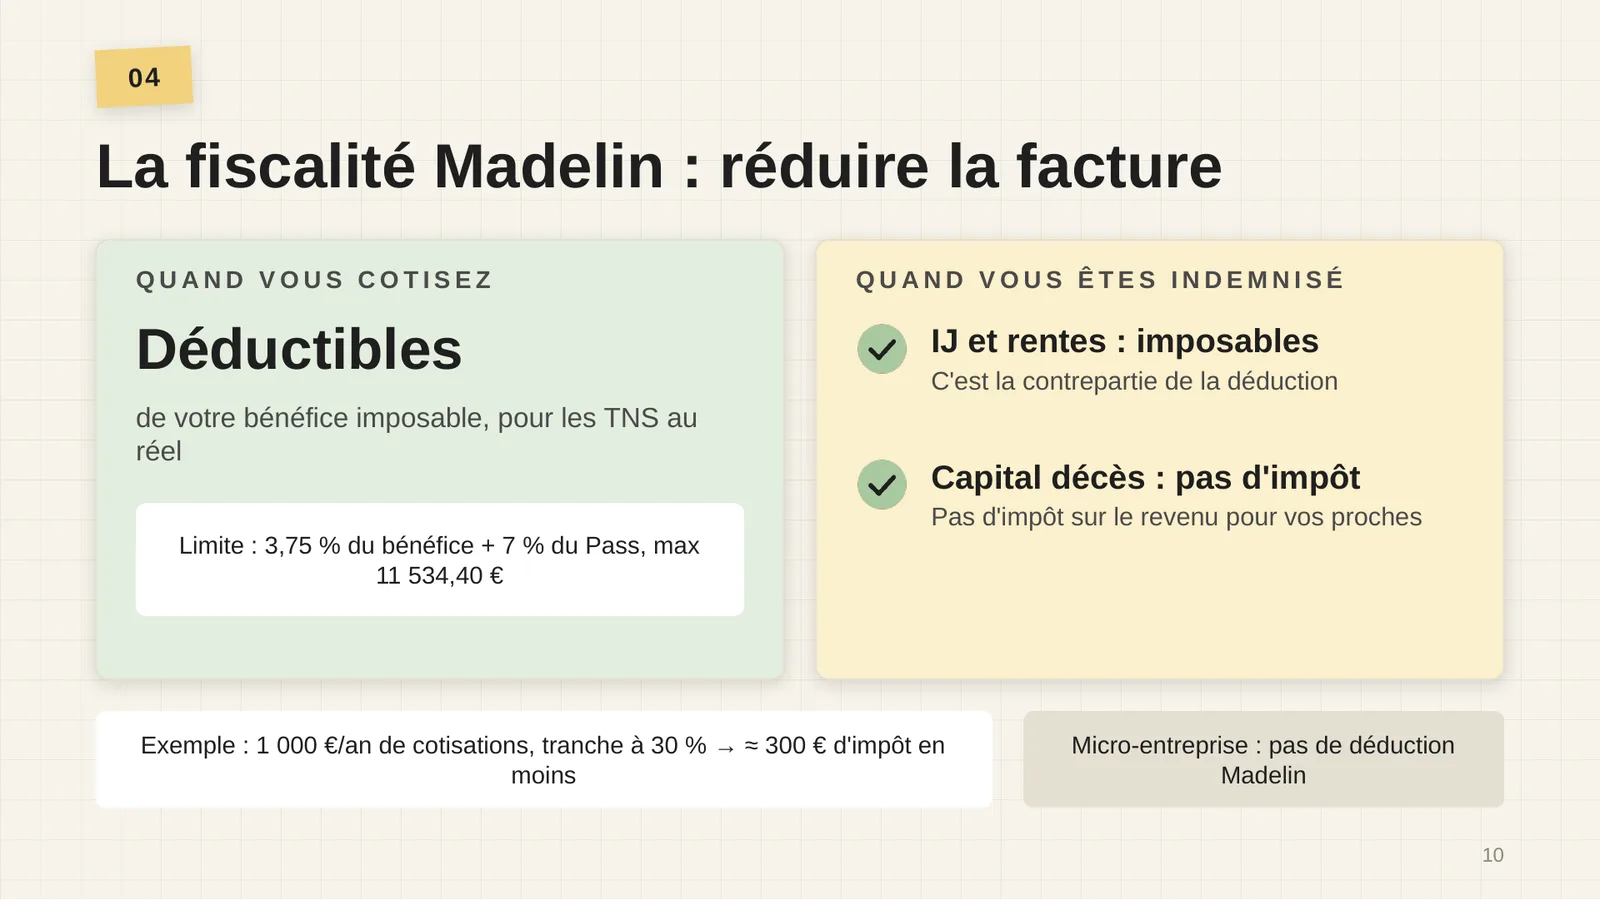
Si tu es gérant majoritaire ou entrepreneur individuel imposé au réel, tes cotisations de prévoyance (arrêt de travail, invalidité, décès) sont déductibles de ton bénéfice imposable. Les micro-entrepreneurs ne sont pas concernés.
| Ce qui se passe | |
|---|---|
| Cotisations | Déductibles, dans la limite de 3,75 % du bénéfice + 7 % du Pass, sans dépasser 11 534,40 € en 2026 |
| Indemnités journalières et rentes | Imposables : c’est la contrepartie de la déduction |
| Capital décès | Pas d’impôt sur le revenu pour tes proches |
Chaque année, ton assureur t’envoie une attestation Madelin : transmets-la à ton expert-comptable.
À retenir
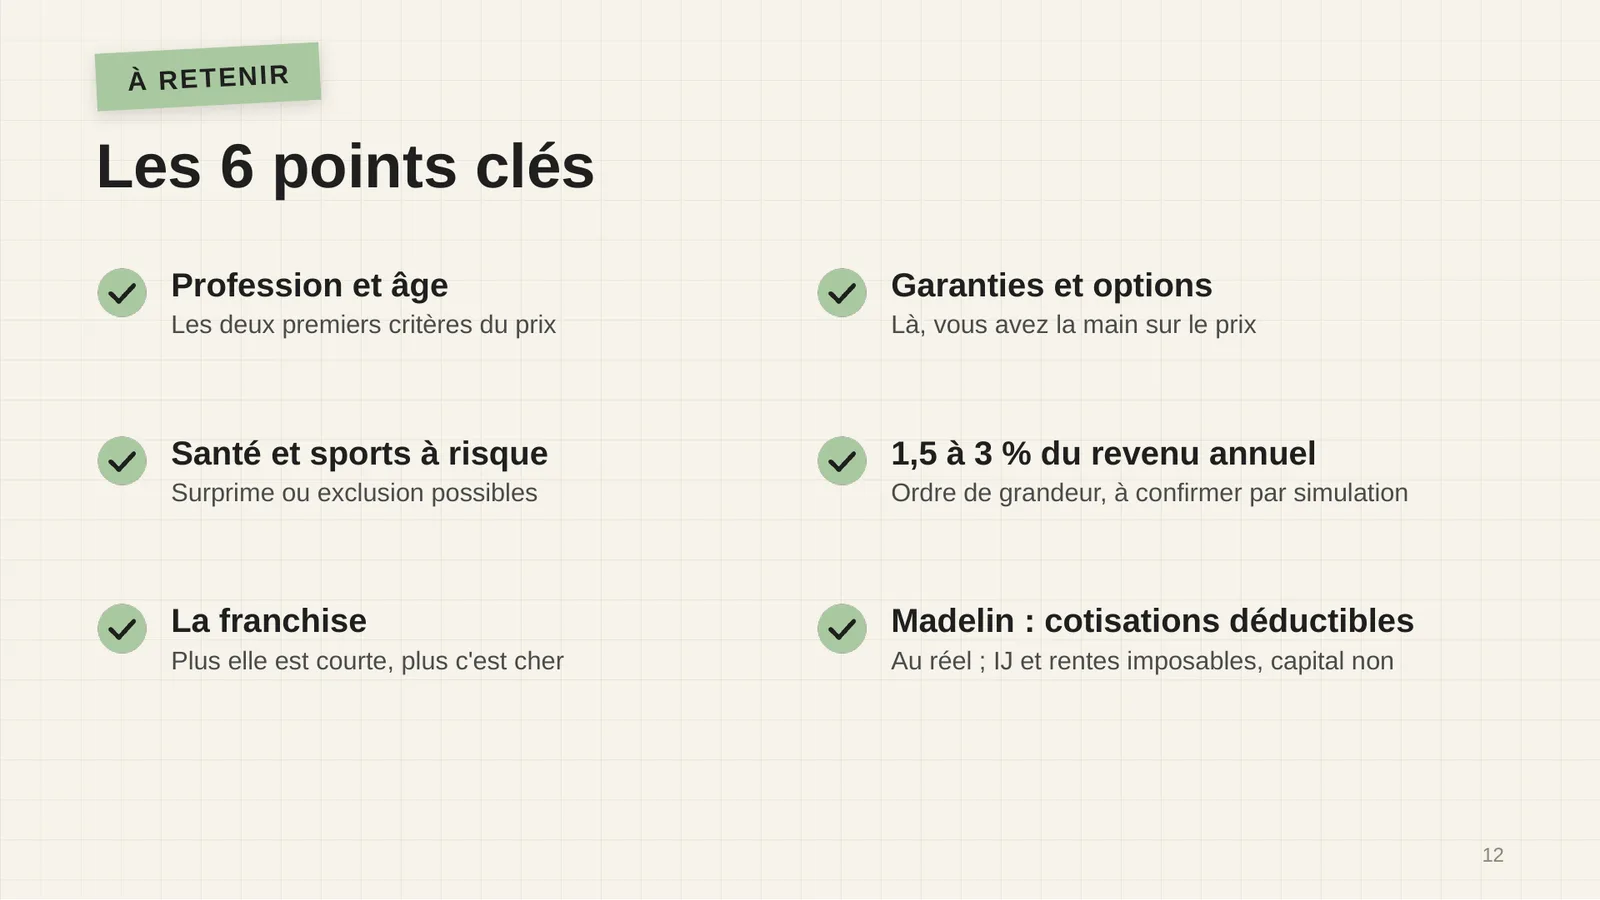
Pour les garanties d’un contrat TNS, la page Prévoyance des indépendants, et pour le décès : Décès d’un indépendant : que touche vraiment sa famille ?.
Sources
- BOFiP — Charges sociales personnelles facultatives (Madelin), garanties déductibles
- BOFiP — Rentes de prévoyance imposables, capital décès hors impôt sur le revenu
- Coover — Combien coûte une prévoyance gérant ?
- France Épargne — Prévoyance TNS : tarifs et garanties
Chiffres vérifiés le .
Les contenus de ce site sont une information générale et ne constituent pas un conseil personnalisé. Pour ta situation, rapproche-toi d’un professionnel (expert-comptable, conseiller en assurance).