Prévoyance
Arrêt maladie des indépendants : combien touche-t-on vraiment ?
Gérant de SARL, entrepreneur individuel ou micro-entrepreneur : en arrêt maladie, la CPAM te verse des indemnités journalières. Combien, à partir de quand, pendant combien de temps ? Voici les règles 2026, avec trois exemples chiffrés.
Quand on est salarié, l’employeur complète souvent ce que verse la Sécu pendant un arrêt maladie. Quand on est indépendant, il n’y a personne pour compléter : sans prévoyance, tu touches uniquement les indemnités journalières (IJ) de la CPAM. Cet article reprend la vidéo étape par étape : qui est concerné, ce qui ouvre les droits, le calcul, la carence, la durée, puis ce qu’un contrat de prévoyance peut ajouter.
Qui est concerné ?
Les règles de cet article s’appliquent aux travailleurs non salariés (TNS) qui relèvent du régime des artisans et commerçants pour les IJ maladie, versées par la CPAM :
- Gérants majoritaires de SARL ou d’EURL
- Entrepreneurs individuels (EI) artisans et commerçants
- Micro-entrepreneurs artisans, commerçants, et libéraux non réglementés affiliés à la Sécurité sociale des indépendants
Ce qui ne s’applique pas, ou pas de la même façon :
- Professions libérales réglementées (médecins, kinés, infirmiers, experts-comptables, architectes…) : IJ de la CPAM du 4e au 90e jour, dans la limite de 197,51 € par jour en 2026, puis relais éventuel de leur caisse professionnelle.
- Avocats : pas d’IJ de la CPAM, ils ont leur propre régime.
- Président de SAS ou de SASU : il est assimilé salarié, ses IJ sont calculées comme celles d’un salarié.
Qu’est-ce qu’un arrêt de travail ?
Au sens de l’assurance, un arrêt de travail est une incapacité temporaire de travail : ta santé (maladie ou accident de la vie privée) t’empêche provisoirement d’exercer ton activité, et tu reprendras ensuite. Pendant l’arrêt, l’Assurance maladie verse des IJ pour compenser une partie de la perte de revenu.
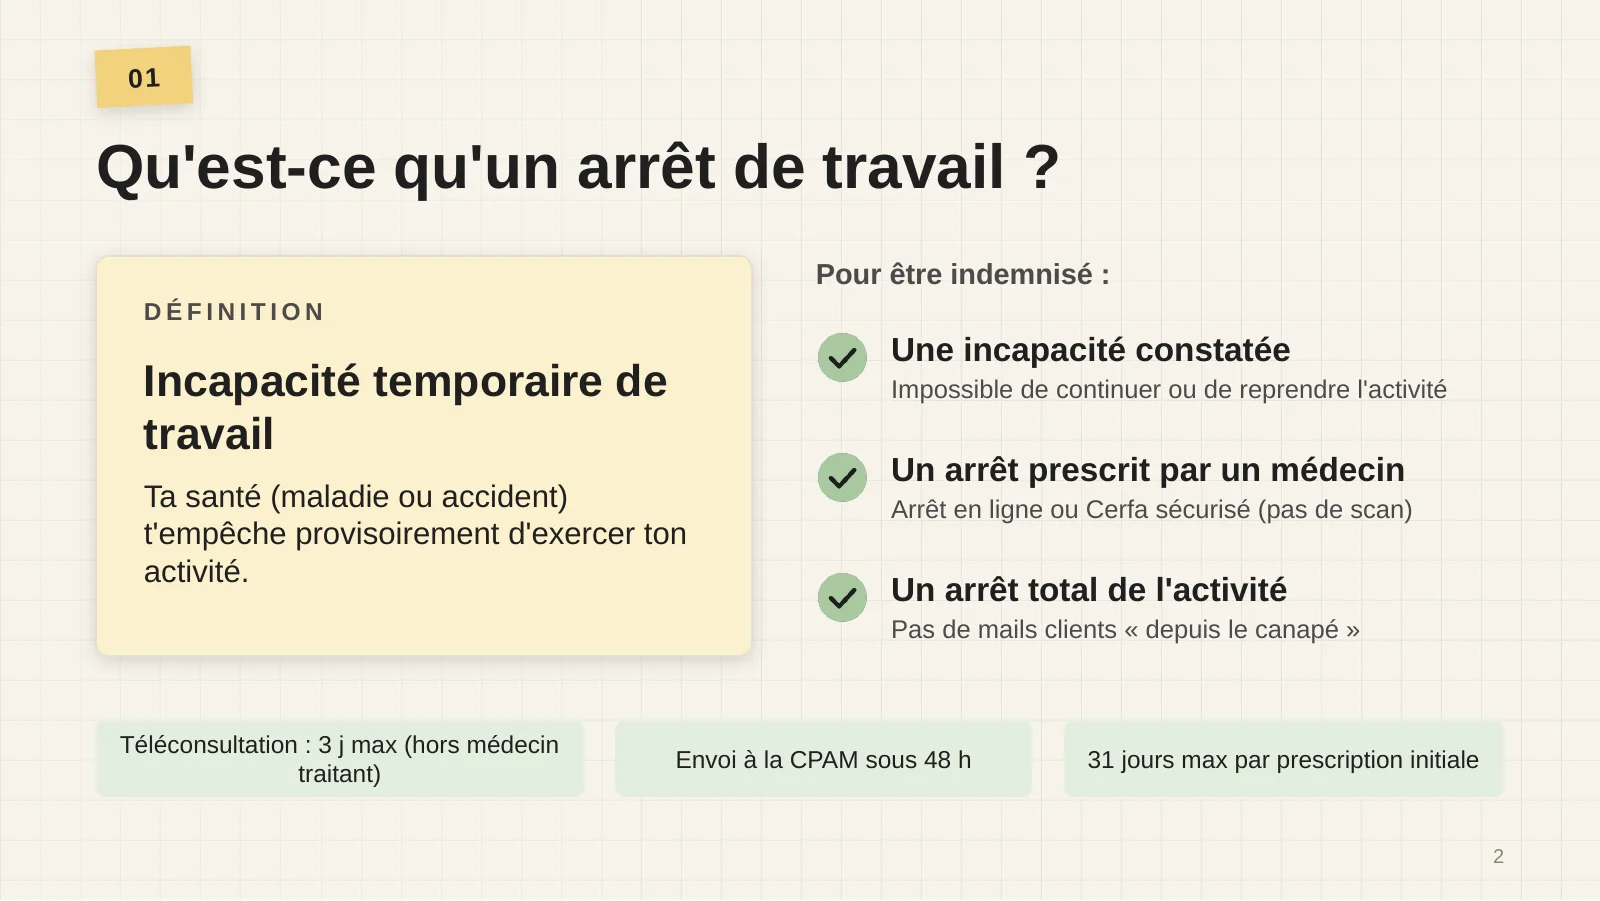
Pour être indemnisé, trois éléments sont nécessaires :
- Une incapacité constatée par un médecin (ou un chirurgien-dentiste, une sage-femme).
- Un arrêt prescrit, en ligne ou sur le formulaire papier Cerfa sécurisé. Depuis le 1er juillet 2025, les scans et les photocopies sont refusés.
- Un arrêt total de l’activité : pas de devis, pas de visite de chantier, pas de mails clients « depuis le canapé ». Tu dois aussi respecter les heures de présence (9 h–11 h et 14 h–16 h), sauf autorisation de sortie libre.
Les règles de forme à connaître
- Tu envoies les volets 1 et 2 de l’arrêt à la CPAM sous 48 heures. En cas de retards répétés, tes IJ peuvent être réduites ou supprimées.
- Un arrêt prescrit en téléconsultation est limité à 3 jours, sauf s’il est prescrit par ton médecin traitant (ou une sage-femme) ou si tu ne peux pas consulter en présentiel.
- Depuis le 1er septembre 2026, un arrêt initial est prescrit pour 31 jours maximum, une prolongation pour 62 jours maximum (dérogation possible si l’accès à une consultation est difficile).
Les conditions pour toucher des indemnités
Ce qui ouvre tes droits aux IJ tient en trois points.
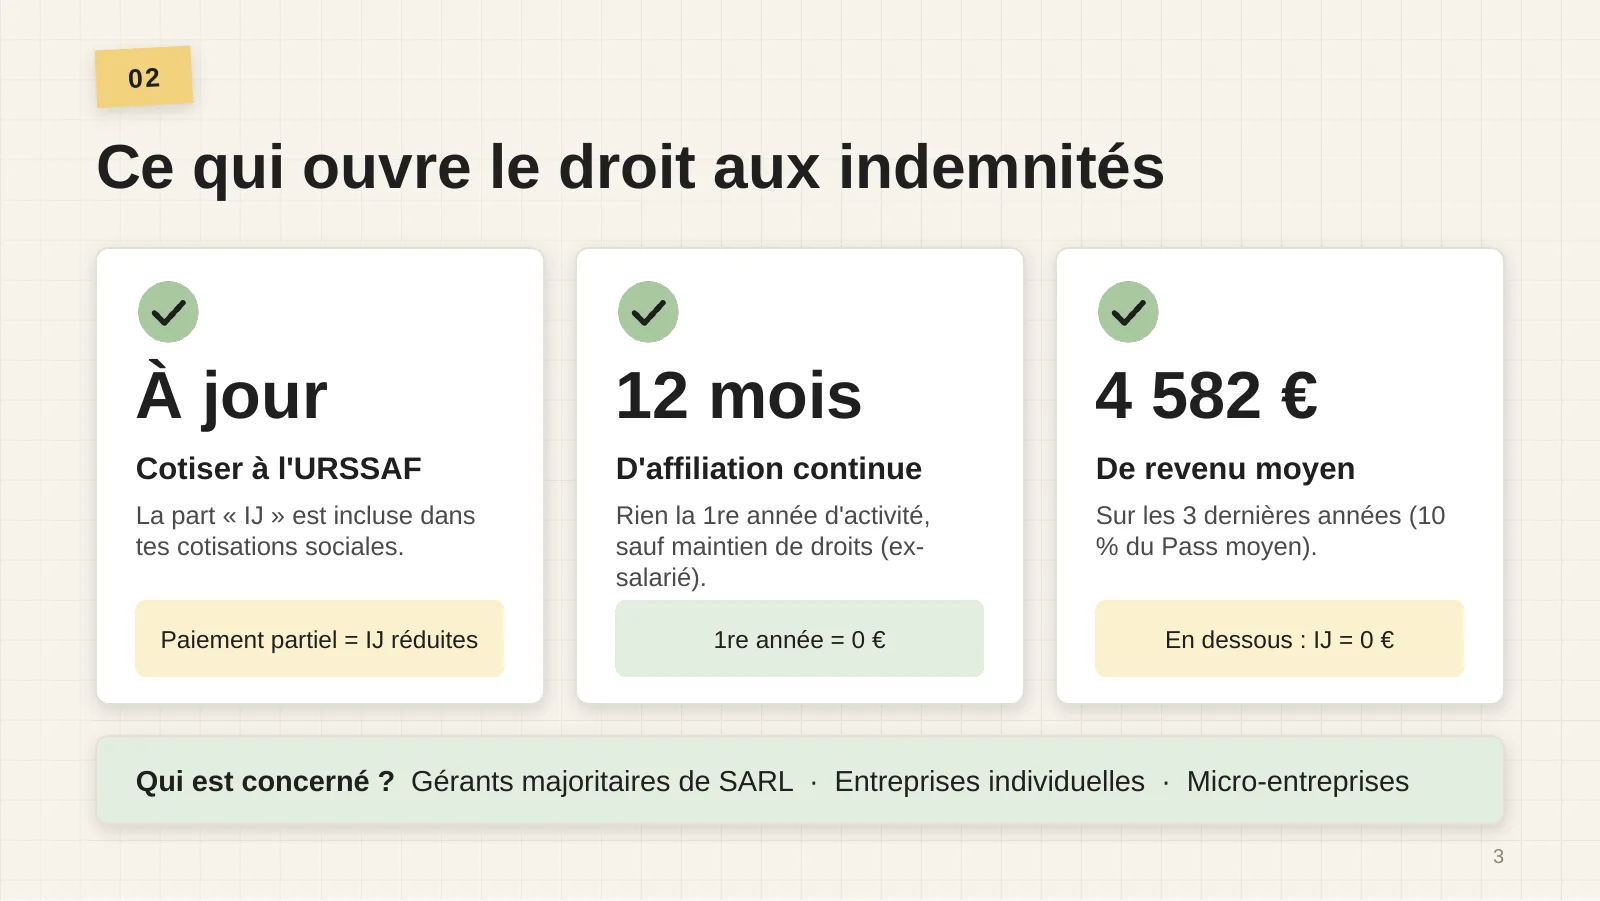
- 12 mois d’affiliation continue. Pendant ta première année d’activité, tu n’as pas d’IJ, sauf maintien de droits au titre d’une activité précédente (par exemple si tu étais salarié juste avant).
- Un revenu annuel moyen d’au moins 4 582 € sur les 3 dernières années, pour un arrêt en 2026. Ce seuil correspond à 10 % de la moyenne des Pass 2023 à 2025. En dessous, les IJ sont de 0 €.
- Des cotisations payées. Tes IJ sont calculées sur le revenu sur lequel tu as effectivement payé des cotisations. Ce n’est plus une condition « tout ou rien » : un paiement partiel ne supprime pas les IJ, il les réduit.
Comment est calculée l’indemnité journalière ?
Trois précisions changent beaucoup le résultat :
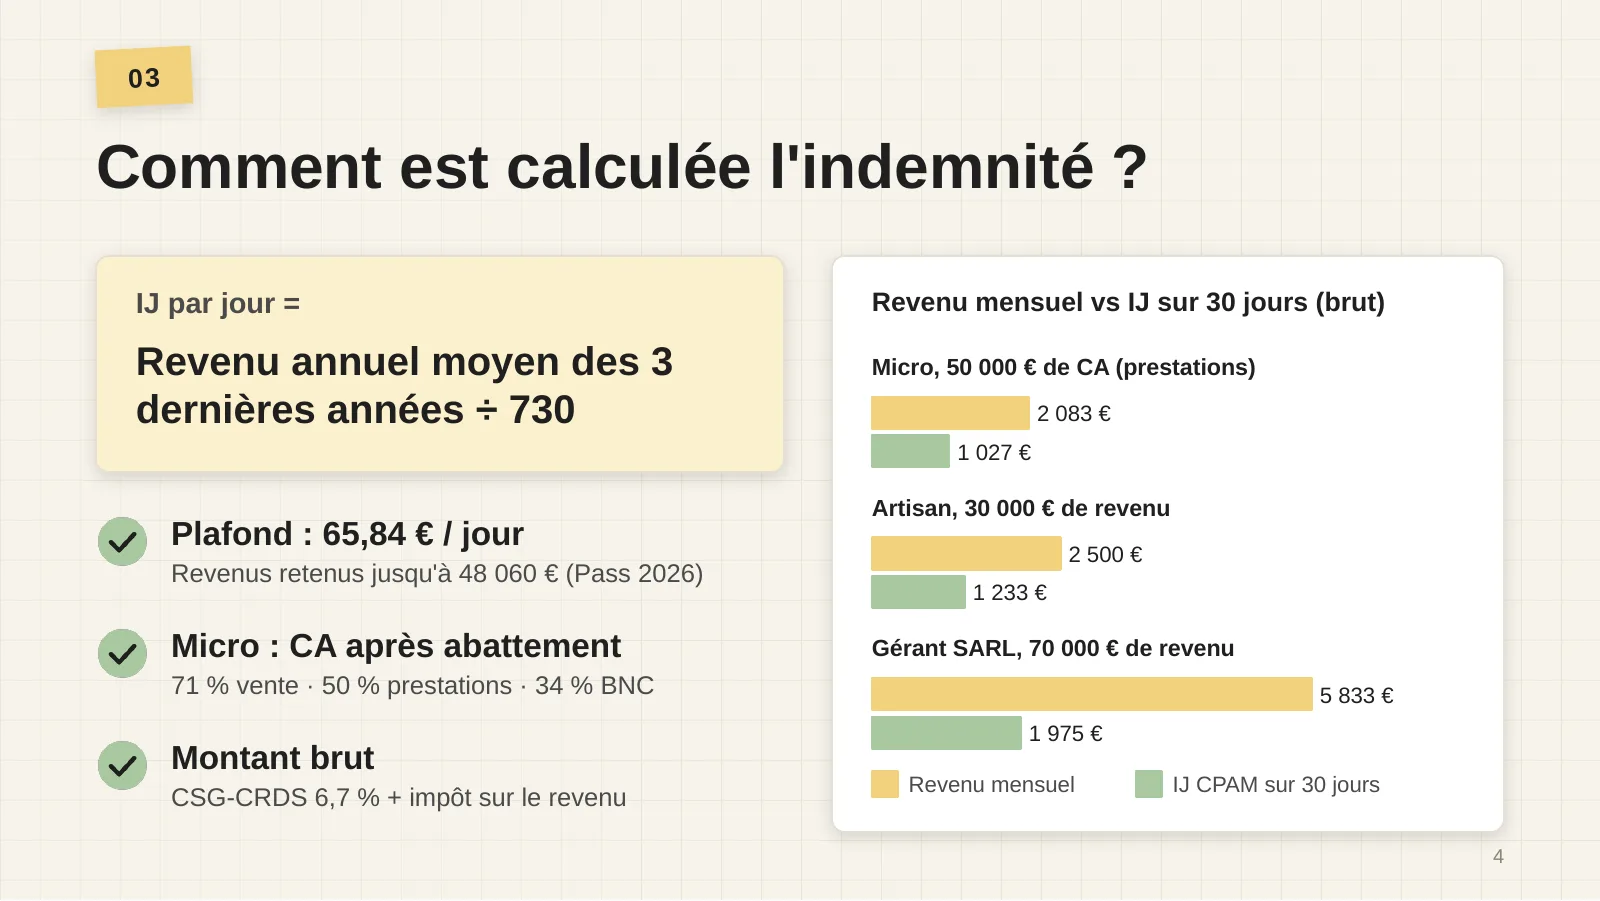
- Le plafond. Les revenus sont retenus dans la limite d’un Pass (plafond annuel de la Sécurité sociale), soit 48 060 € en 2026. L’IJ maximale est donc de 65,84 € bruts par jour, environ 1 975 € pour 30 jours.
- Les micro-entrepreneurs. Le revenu retenu est ton chiffre d’affaires après abattement forfaitaire : 71 % pour la vente (BIC), 50 % pour les prestations (BIC), 34 % pour les BNC. C’est ce montant qui compte, pas tes charges réelles.
- Un montant brut. La CSG et la CRDS (6,7 % au total) sont prélevées, et les IJ sont soumises à l’impôt sur le revenu (sauf ALD exonérante).
Ce que ça implique :
- Jusqu’au Pass, tu touches environ la moitié de ton revenu brut. Au-delà, le pourcentage chute : 34 % à 70 000 € de revenu, 24 % à 100 000 €.
- Si ton revenu a progressé récemment, il est mal couvert : le calcul se fait sur la moyenne des 3 dernières années.
- En micro-entreprise, c’est le chiffre d’affaires après abattement qui compte, pas tes charges réelles.
Le délai de carence : 3 jours sans indemnité
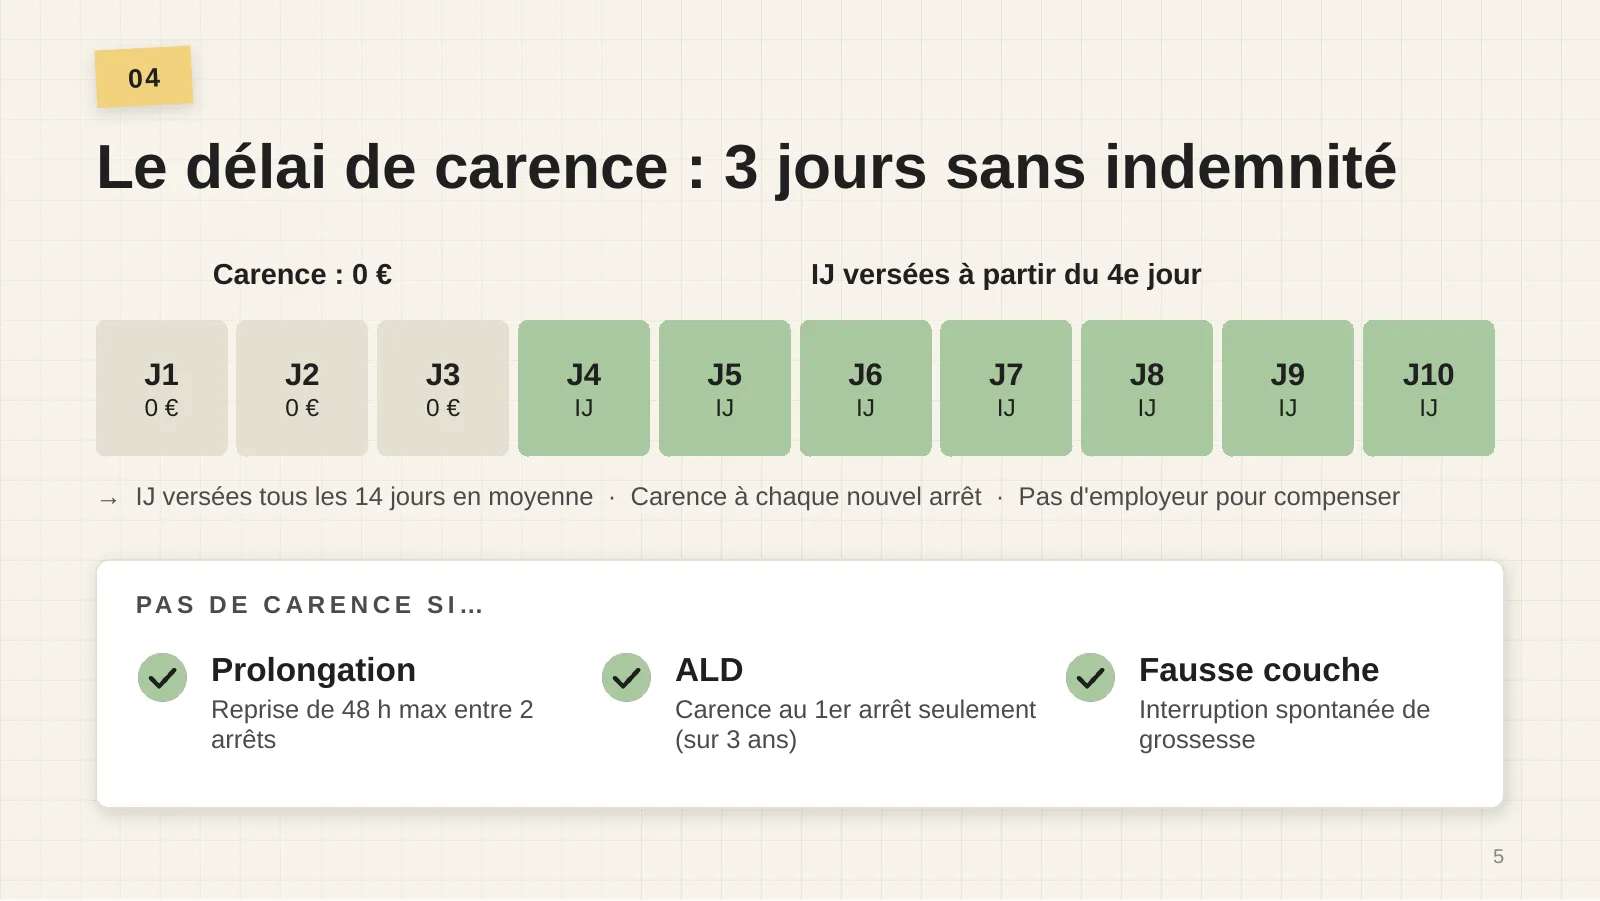
Les 3 premiers jours de chaque arrêt ne sont pas indemnisés : c’est le délai de carence. Les IJ sont dues à partir du 4e jour, et elles sont versées environ tous les 14 jours.
Il n’y a pas de carence dans trois cas :
- Prolongation : tu as repris 48 heures maximum entre deux arrêts.
- ALD (affection de longue durée) : la carence s’applique au premier arrêt, puis plus pour les arrêts liés à cette affection pendant 3 ans.
- Interruption spontanée de grossesse.
Combien de temps es-tu indemnisé ?
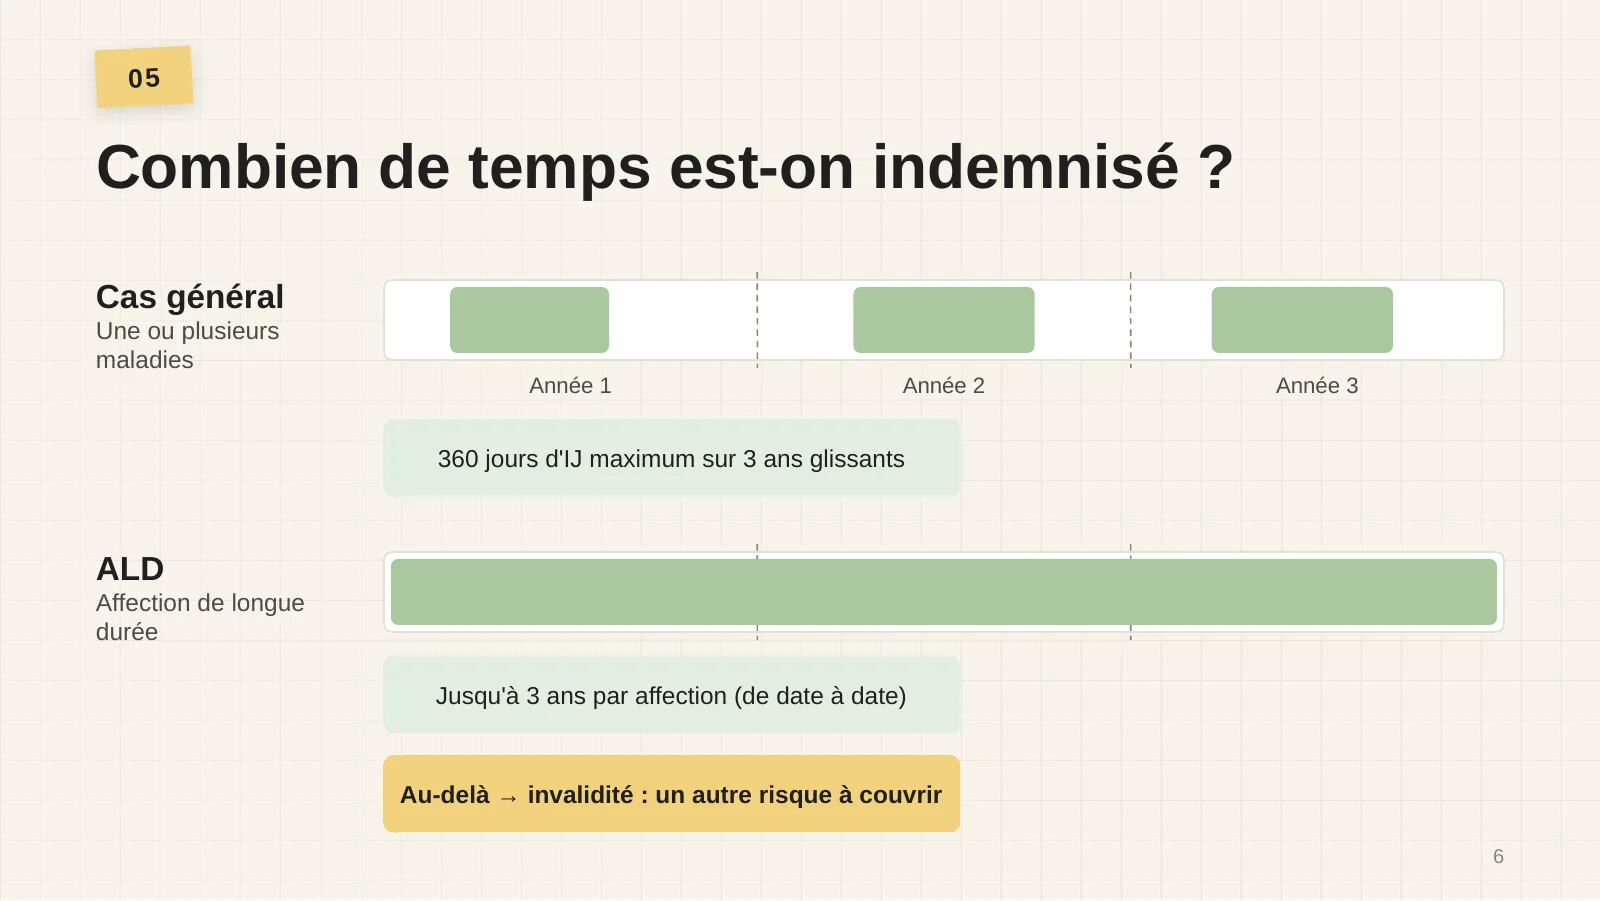
- Cas général : 360 IJ au maximum sur une période glissante de 3 ans, pour une ou plusieurs maladies. Si tu as été arrêté toute une année, tu as utilisé l’essentiel de tes droits pour les deux années suivantes.
- ALD : jusqu’à 3 ans par affection, de date à date.
- Au-delà : un passage en invalidité est possible. C’est un autre risque, avec ses propres règles.
Comment compléter avec une prévoyance ?
Pour être indemnisé au-delà de ce que verse la CPAM (au mieux la moitié de ton revenu, et beaucoup moins au-dessus du plafond), il existe les contrats de prévoyance individuels pour TNS, proposés par les assureurs. Ils versent des IJ complémentaires qui comblent l’écart entre les IJ de la CPAM et ton revenu, jusqu’à 100 % selon le contrat.
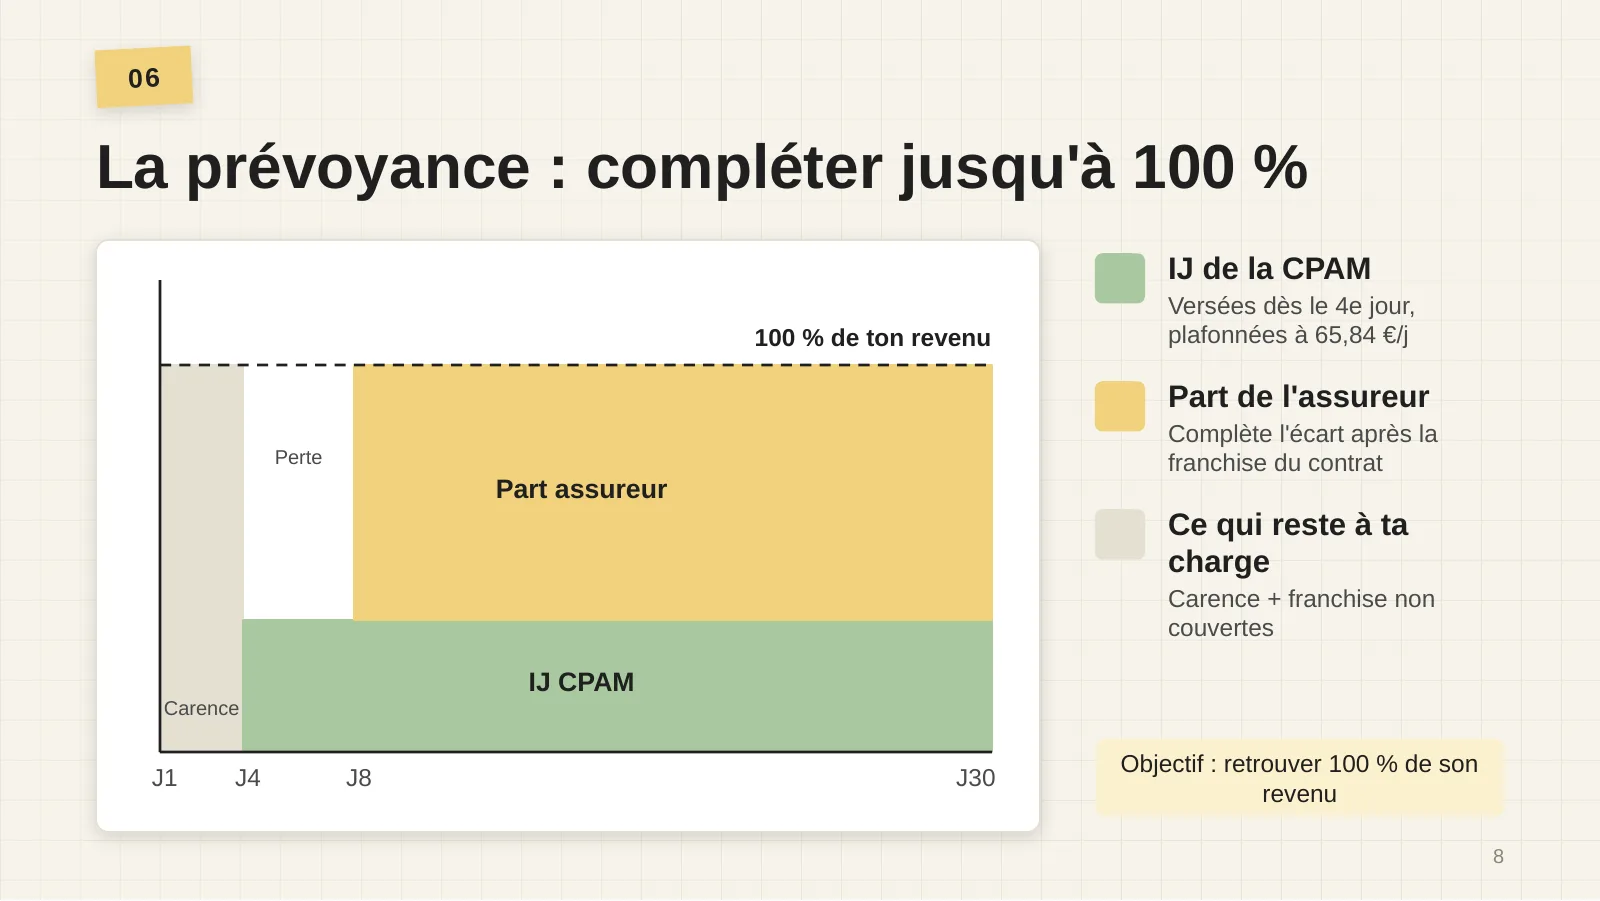
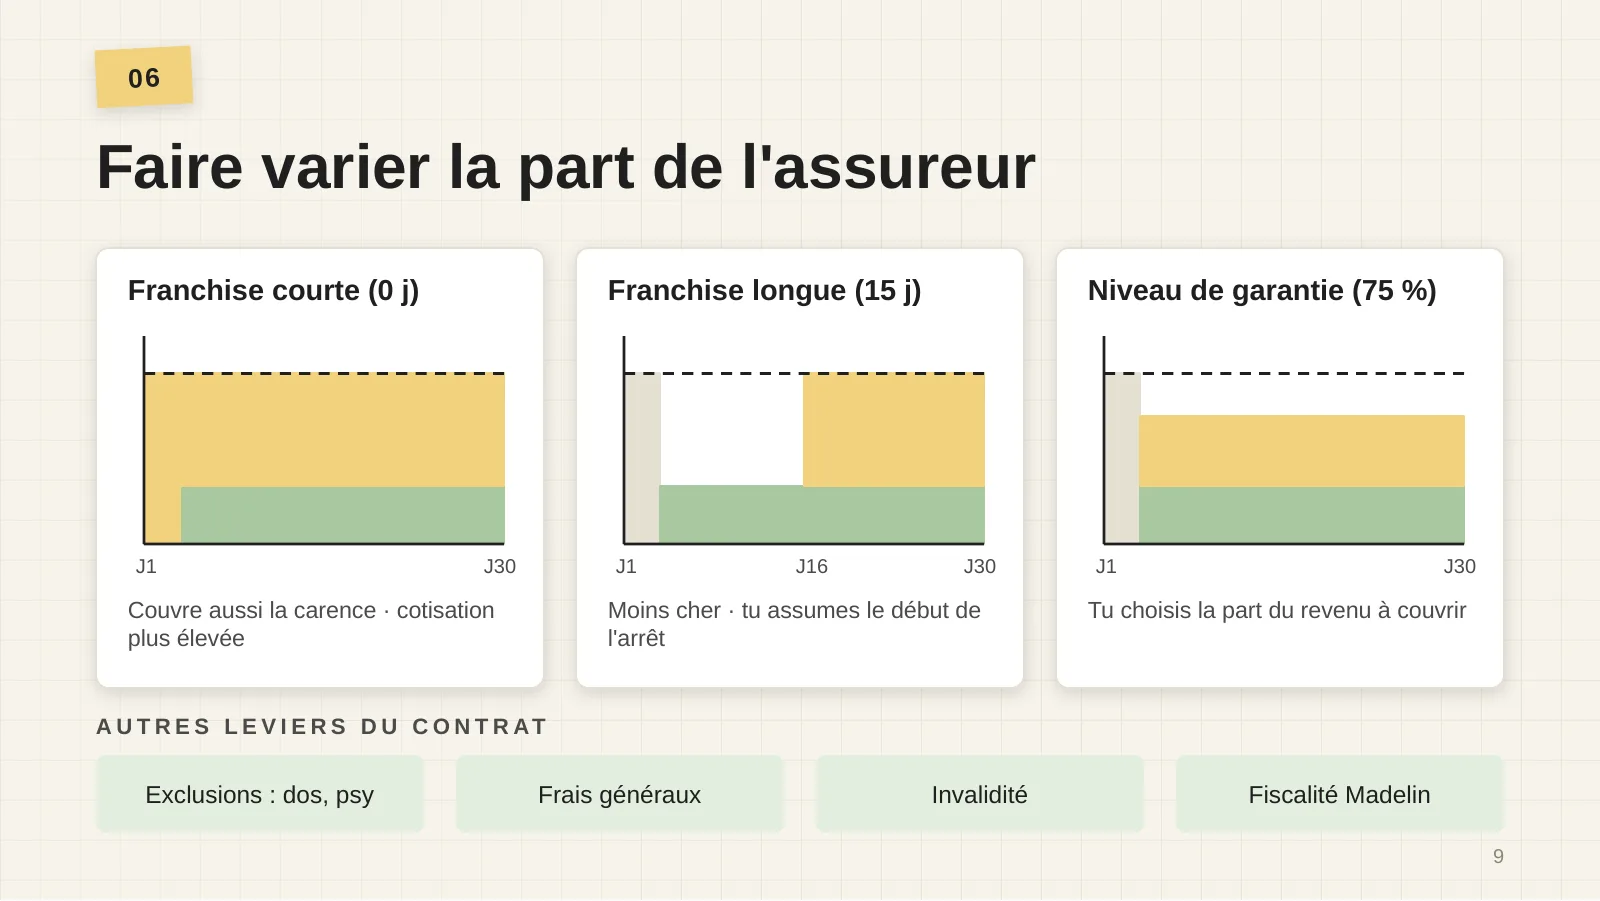
Le montant versé par l’assureur dépend de plusieurs réglages du contrat.
La franchise
C’est le nombre de jours avant que l’assureur commence à payer : 0, 3, 7, 15, 30, 60 ou 90 jours. Plus elle est courte, plus la cotisation est élevée. Une franchise de 0 jour couvre aussi les 3 jours de carence de la CPAM.
Le niveau de garantie
Tu choisis le montant d’IJ à couvrir, souvent exprimé en euros par jour : par exemple 75 %, 80 % ou 100 % de ton revenu. Tu n’as pas forcément besoin de l’intégralité de ton revenu pour faire face à tes dépenses pendant un arrêt.
Les exclusions « dos / psy »
Les pathologies du dos et les troubles psychiques sont souvent exclus ou soumis à conditions (hospitalisation, chirurgie). Certains contrats proposent une option de rachat pour les couvrir.
Les frais généraux
Le loyer, les crédits et les charges de l’entreprise continuent pendant ton arrêt. Ils ne sont pas couverts par l’IJ de base : il faut une garantie frais généraux, en option ou dans un contrat à part.
Invalidité et décès
Ce sont d’autres garanties du contrat de prévoyance, avec leurs propres règles.
La fiscalité Madelin
Si tu es entrepreneur individuel à l’impôt sur le revenu ou gérant majoritaire, tes cotisations de prévoyance sont déductibles de ton bénéfice imposable (ou de ta rémunération), dans la limite de 3,75 % du bénéfice + 7 % du Pass, avec un maximum de 11 534,40 € en 2026. En contrepartie, les IJ versées par l’assureur sont imposables.
Selon ta situation, compare plusieurs offres : comparer permet souvent de payer moins cher à garanties équivalentes. Regarde la franchise, le niveau d’IJ, les exclusions et les options, pas seulement le prix.
Les points souvent oubliés
- La première année d’activité : pas d’IJ, sauf maintien de droits.
- Un revenu faible ou en déficit les années précédentes : IJ très basses, voire nulles sous 4 582 €.
- Des IJ brutes : 6,7 % de CSG-CRDS, et l’impôt sur le revenu.
- La carence à chaque nouvel arrêt : 3 arrêts courts, 9 jours sans rien.
- Travailler pendant l’arrêt, même un peu : risque de devoir rembourser les IJ.
- Le Cerfa papier sécurisé, obligatoire depuis juillet 2025 : un scan est refusé.
- Les charges de l’entreprise continuent : seule une garantie frais généraux les couvre.
À retenir
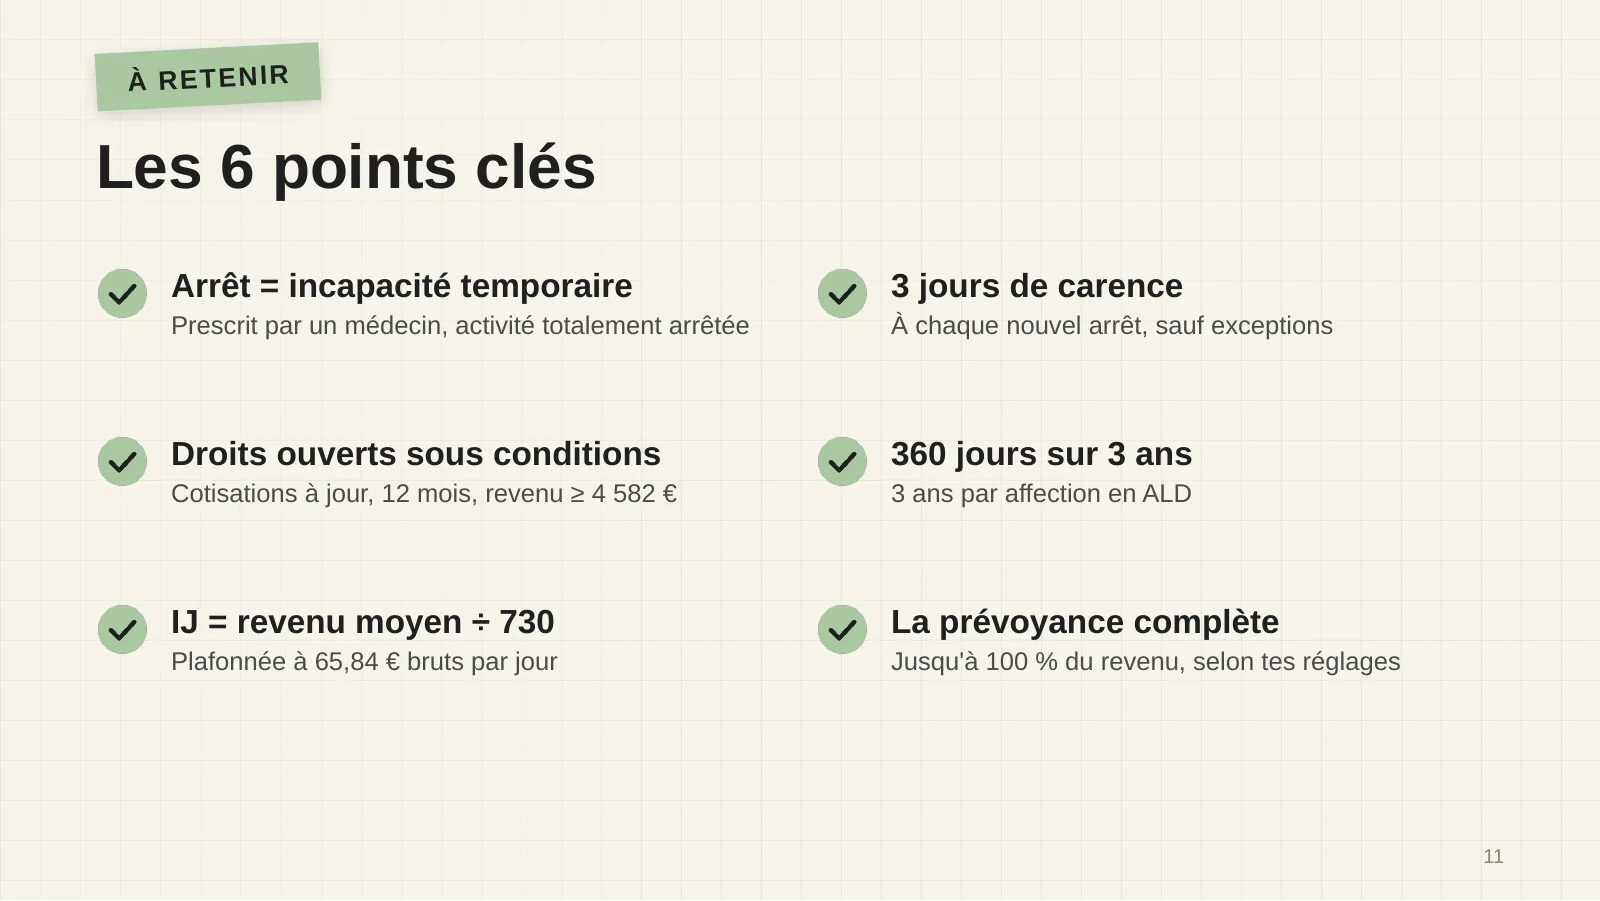
Pour aller plus loin, la page Prévoyance des indépendants présente les garanties d’un contrat TNS et l’emplacement du comparateur.
Sources
- ameli.fr — Indemnités journalières maladie de l’artisan et du commerçant
- ameli.fr — Indemnités journalières du professionnel libéral
- ameli.fr — Arrêt de travail : les démarches du travailleur indépendant
- Previssima — PASS 2026 : 48 060 €
- Previssima — Artisans-commerçants : quelles indemnités journalières ?
- Previssima — Arrêts de travail : ce que le décret change dès septembre 2026
- Previssima — Madelin prévoyance : quelle fiscalité ?
Chiffres vérifiés le .
Les contenus de ce site sont une information générale et ne constituent pas un conseil personnalisé. Pour ta situation, rapproche-toi d’un professionnel (expert-comptable, conseiller en assurance).