Prévoyance
Décès d’un indépendant : que touche vraiment sa famille ?
Gérant de SARL, entrepreneur individuel ou micro-entrepreneur : si tu décèdes, la Sécurité sociale verse un capital à tes proches. Combien, à qui, à quelles conditions, et que reste-t-il pour ton conjoint et tes enfants ? Voici les règles 2026, avec un exemple chiffré.
Personne n’aime y penser, mais c’est une question que tout indépendant devrait se poser : si je disparais demain, de quoi vivront mes proches ? Pour les travailleurs non salariés, la Sécurité sociale prévoit un capital décès, un complément par enfant et, plus tard, une pension de réversion pour le conjoint marié. Des montants forfaitaires, souvent bien loin des besoins réels d’une famille. Cet article reprend la vidéo étape par étape.
Qui est concerné ?
Les règles de cet article s’appliquent aux travailleurs non salariés (TNS) dont le capital décès est versé par la CPAM :
- Gérants majoritaires de SARL ou d’EURL
- Entrepreneurs individuels (EI)
- Micro-entrepreneurs
Ce qui ne s’applique pas, ou pas de la même façon :
- Professions libérales réglementées (médecins, kinés, experts-comptables, architectes…) : leur caisse de la CNAVPL a ses propres règles.
- Président de SAS ou de SASU : il relève du régime des salariés.
Ce que prévoit la Sécu au décès
Au décès d’un indépendant, la Sécurité sociale prévoit trois choses :
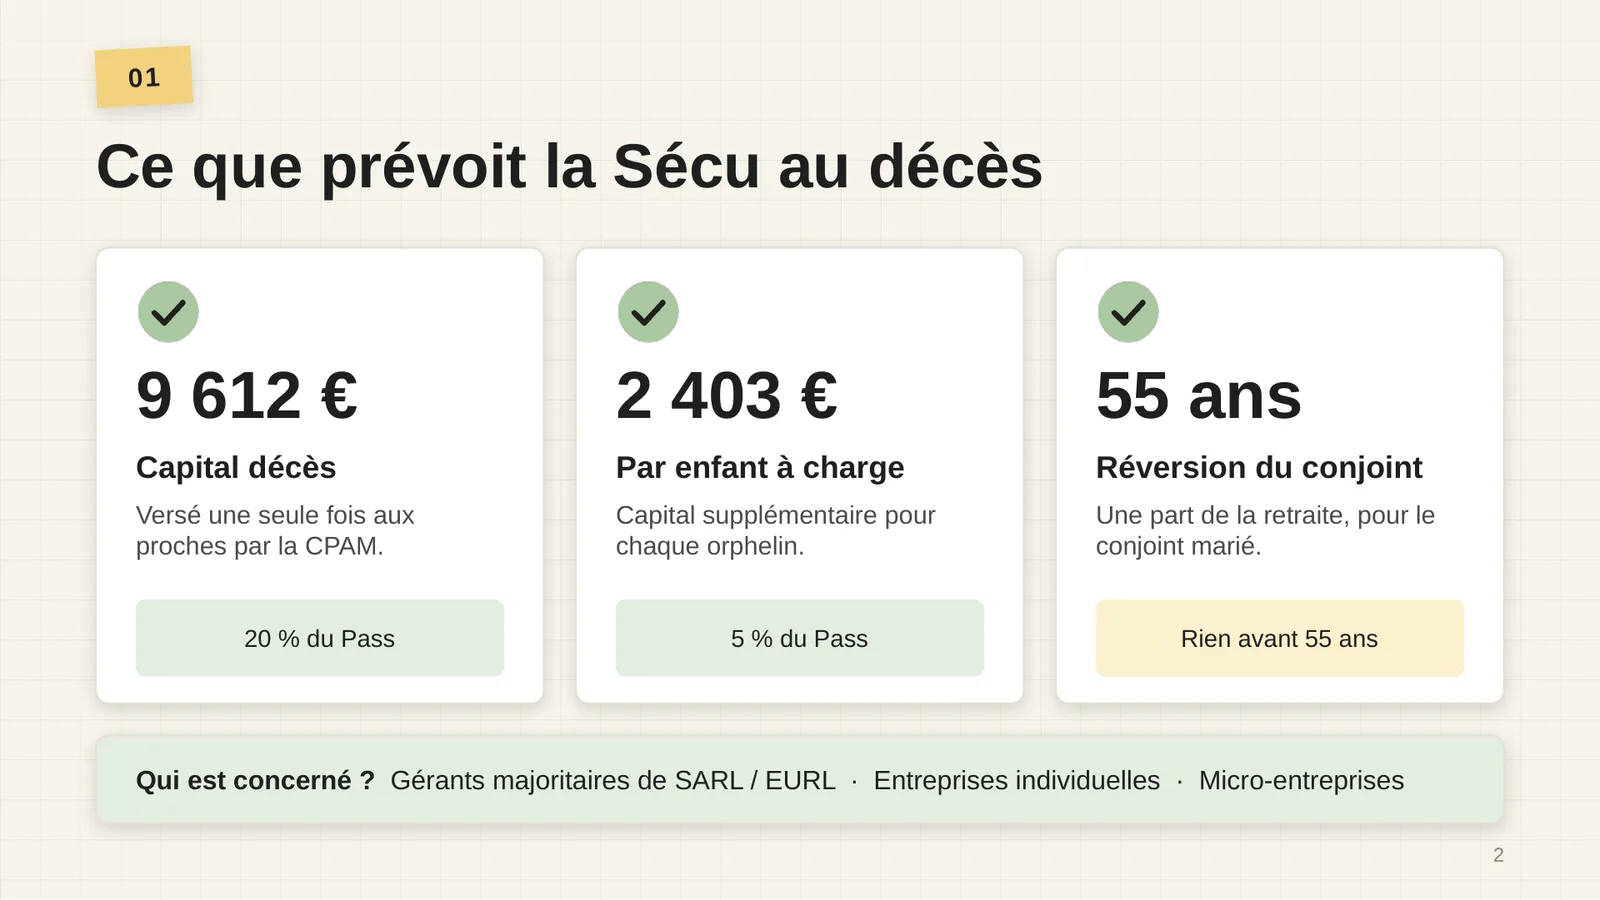
Il n’existe en revanche ni rente de conjoint avant 55 ans, ni rente d’éducation pour les enfants.
Le capital décès : à quelles conditions ?
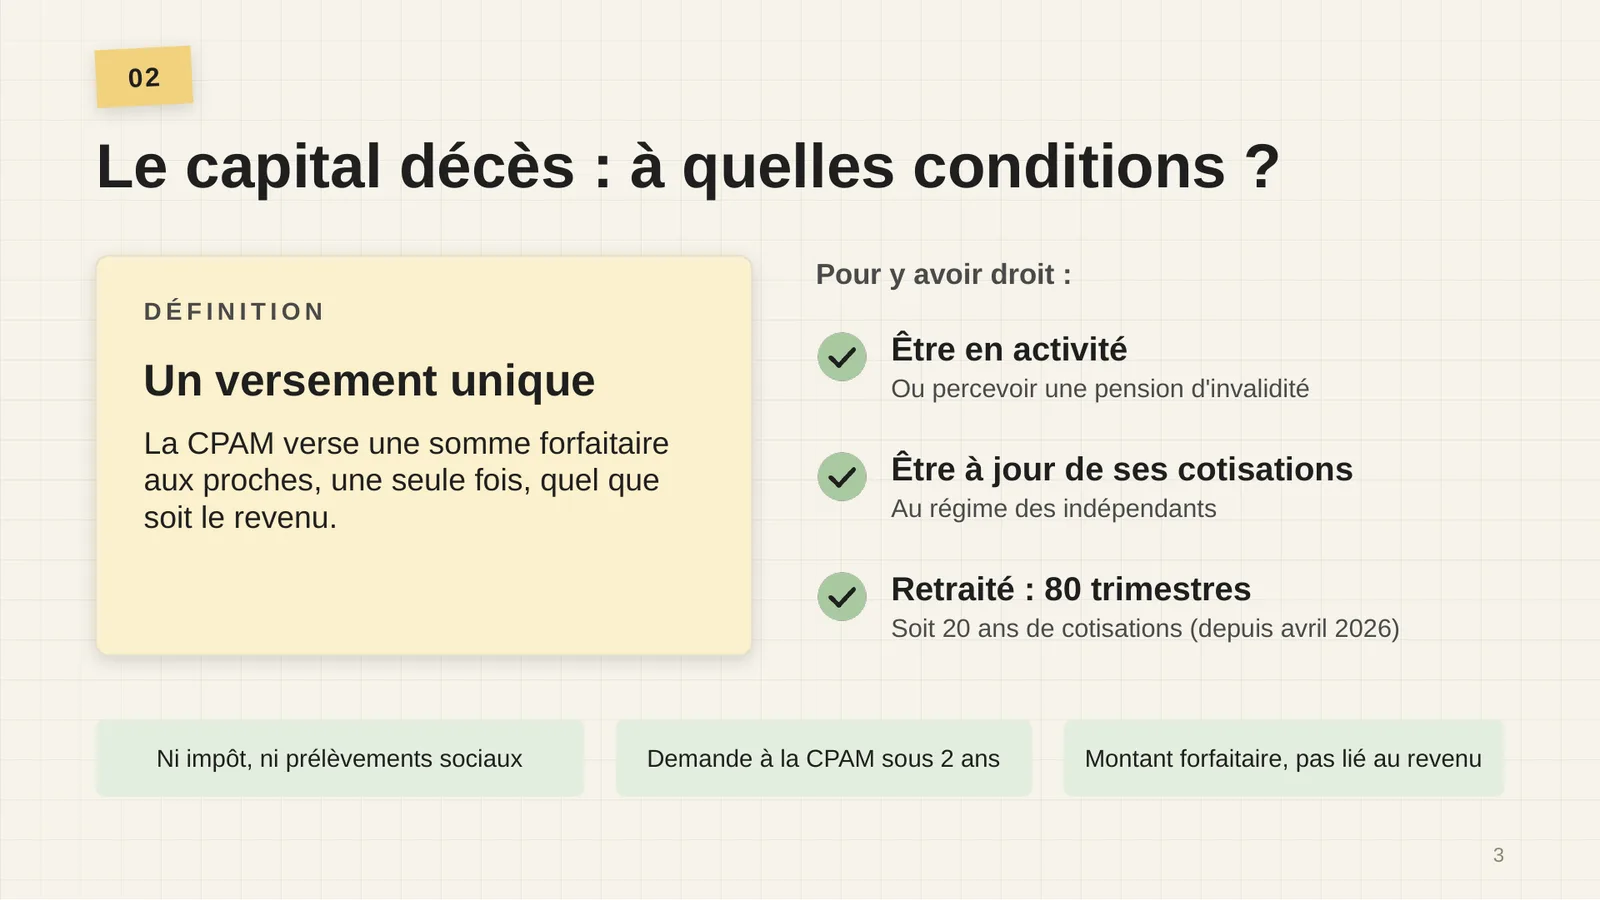
Pour que tes proches y aient droit :
- Être en activité au moment du décès, ou percevoir une pension d’invalidité.
- Être à jour de tes cotisations au régime des indépendants.
- Si tu es retraité : au moins 80 trimestres cotisés comme indépendant, soit 20 ans. Cette règle simplifiée s’applique depuis le 5 avril 2026.
Trois précisions utiles :
- Le capital est exonéré d’impôt sur le revenu et de prélèvements sociaux.
- La demande se fait auprès de la CPAM, dans les 2 ans qui suivent le décès.
- Le montant est forfaitaire : il ne dépend pas de ce que tu gagnais.
Combien verse la Sécu ?
La base de calcul est le Pass (plafond annuel de la Sécurité sociale), qui est de 48 060 € en 2026, quel que soit ton revenu.
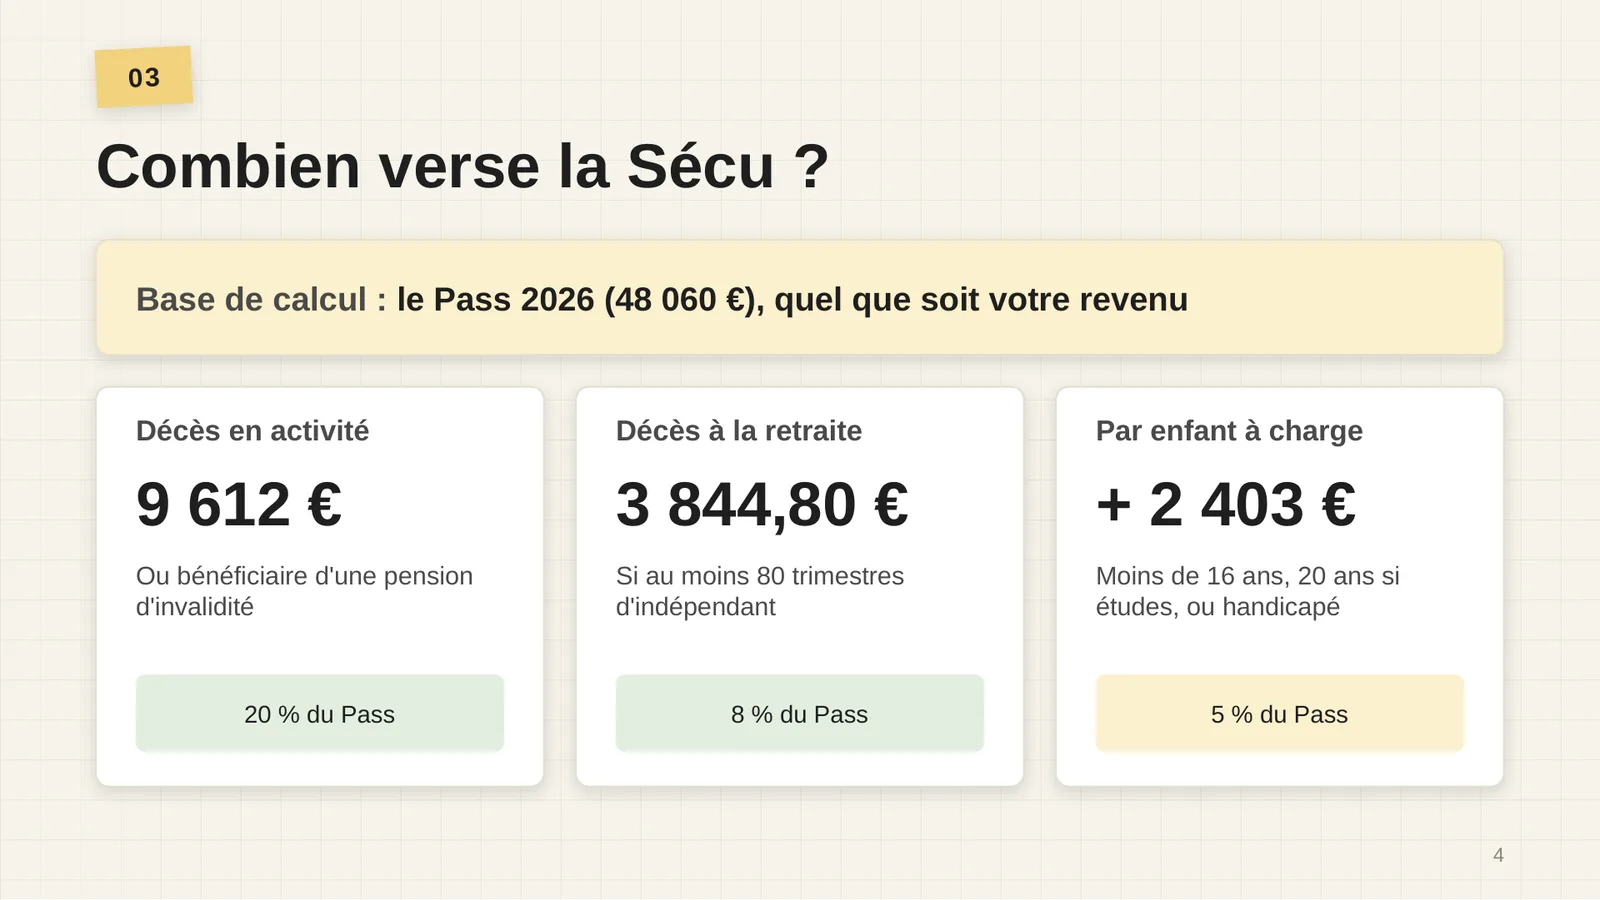
| Situation | Montant | Base |
|---|---|---|
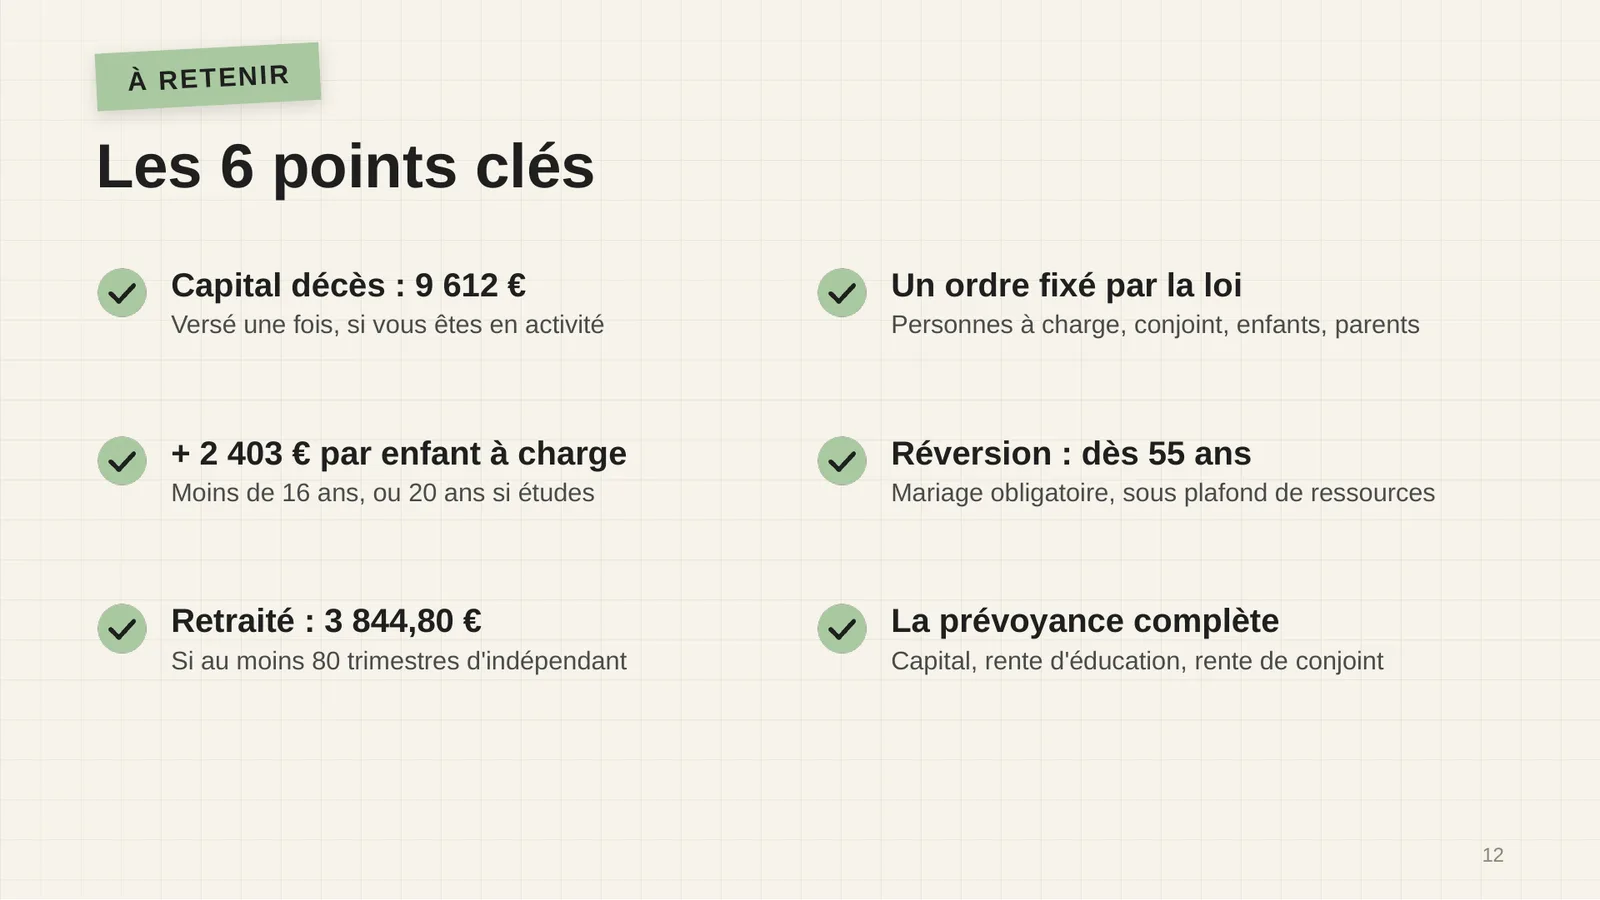
| Décès en activitéou bénéficiaire d’une pension d’invalidité | 9 612 € | 20 % du Pass |
| Décès à la retraiteau moins 80 trimestres d’indépendant | 3 844,80 € | 8 % du Pass |
| Par enfant à chargemoins de 16 ans, moins de 20 ans s’il fait des études, ou handicapé | + 2 403 € | 5 % du Pass |
Qui reçoit le capital décès ?
Tu ne choisis pas : l’ordre des bénéficiaires est fixé par la loi.
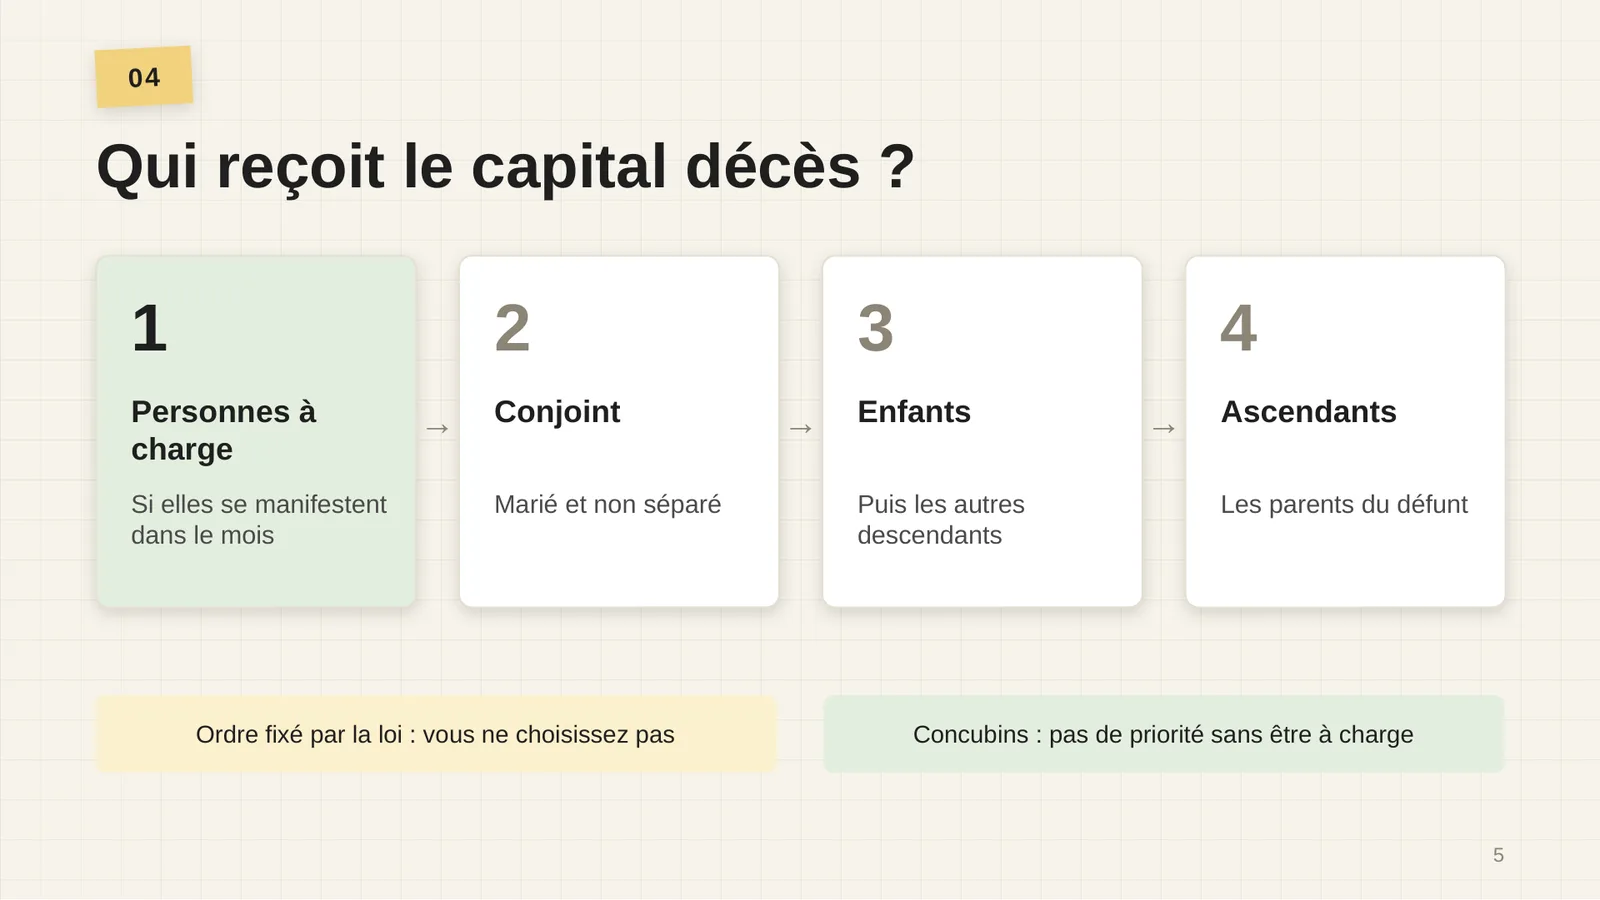
- Les personnes qui étaient à ta charge totale et permanente, si elles se manifestent dans le mois qui suit le décès.
- Ton conjoint, marié et non séparé.
- Tes enfants, puis tes autres descendants.
- Tes ascendants, c’est-à-dire tes parents.
Ce que ça représente pour une famille
Reprenons l’exemple d’un gérant majoritaire de SARL qui se rémunère 70 000 € par an. Il est marié et a deux enfants.
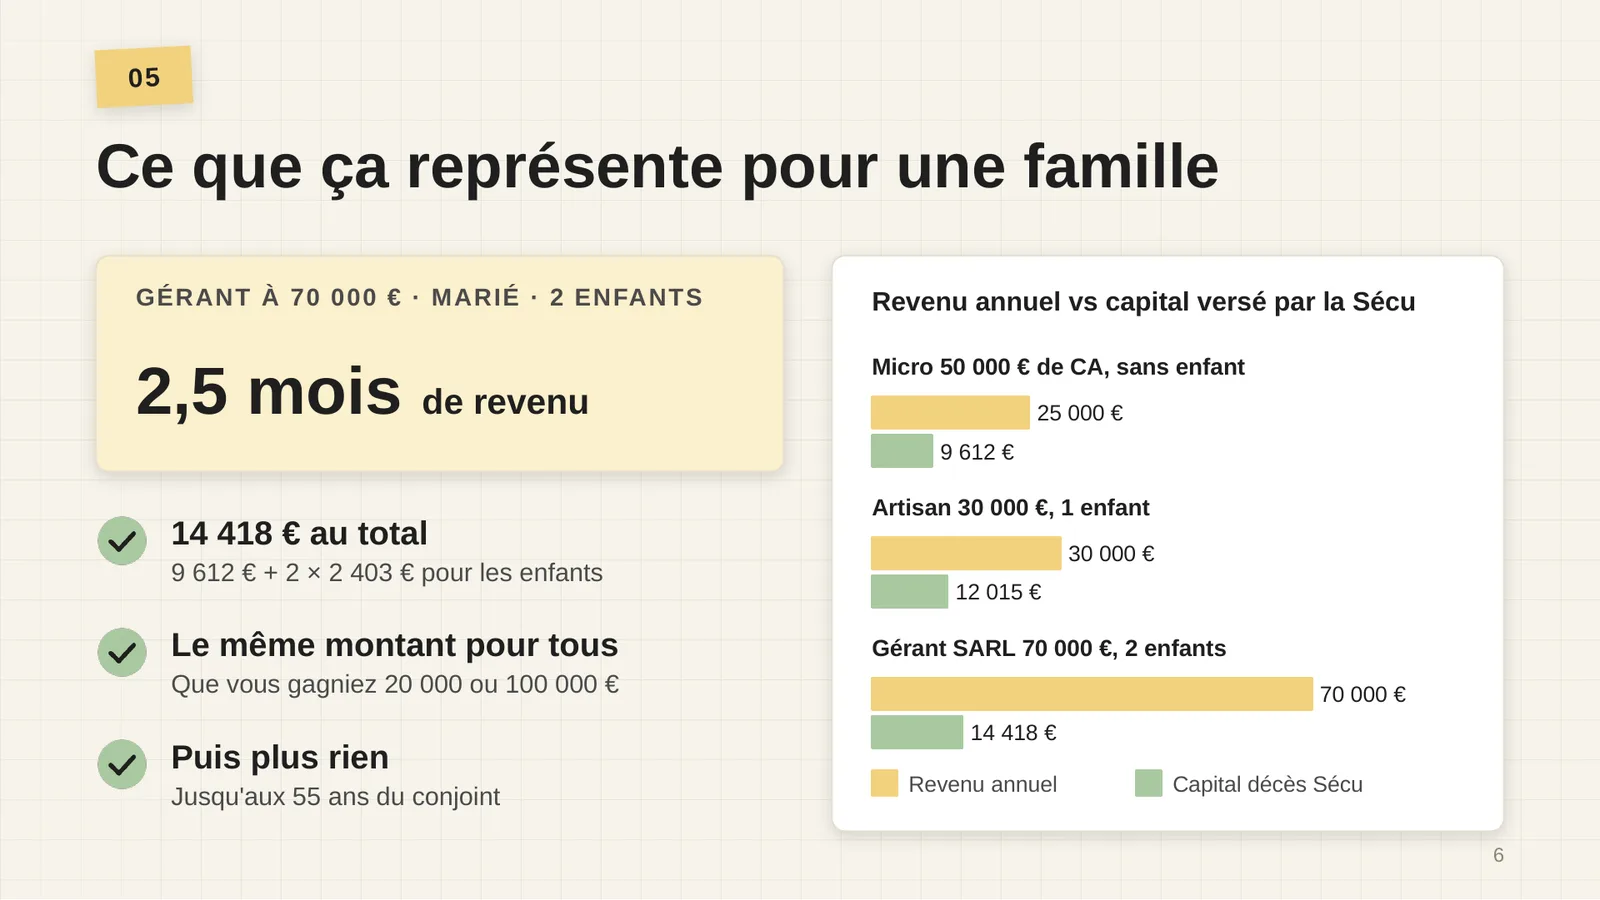
Comme le capital est forfaitaire, plus ton revenu est élevé, moins il pèse :
Que tu sois micro-entrepreneur, artisan ou gérant, les montants sont les mêmes. Ce qui les fait varier, c’est seulement ta situation : en activité ou à la retraite, et le nombre d’enfants à charge.
Et pour le conjoint ? La pension de réversion
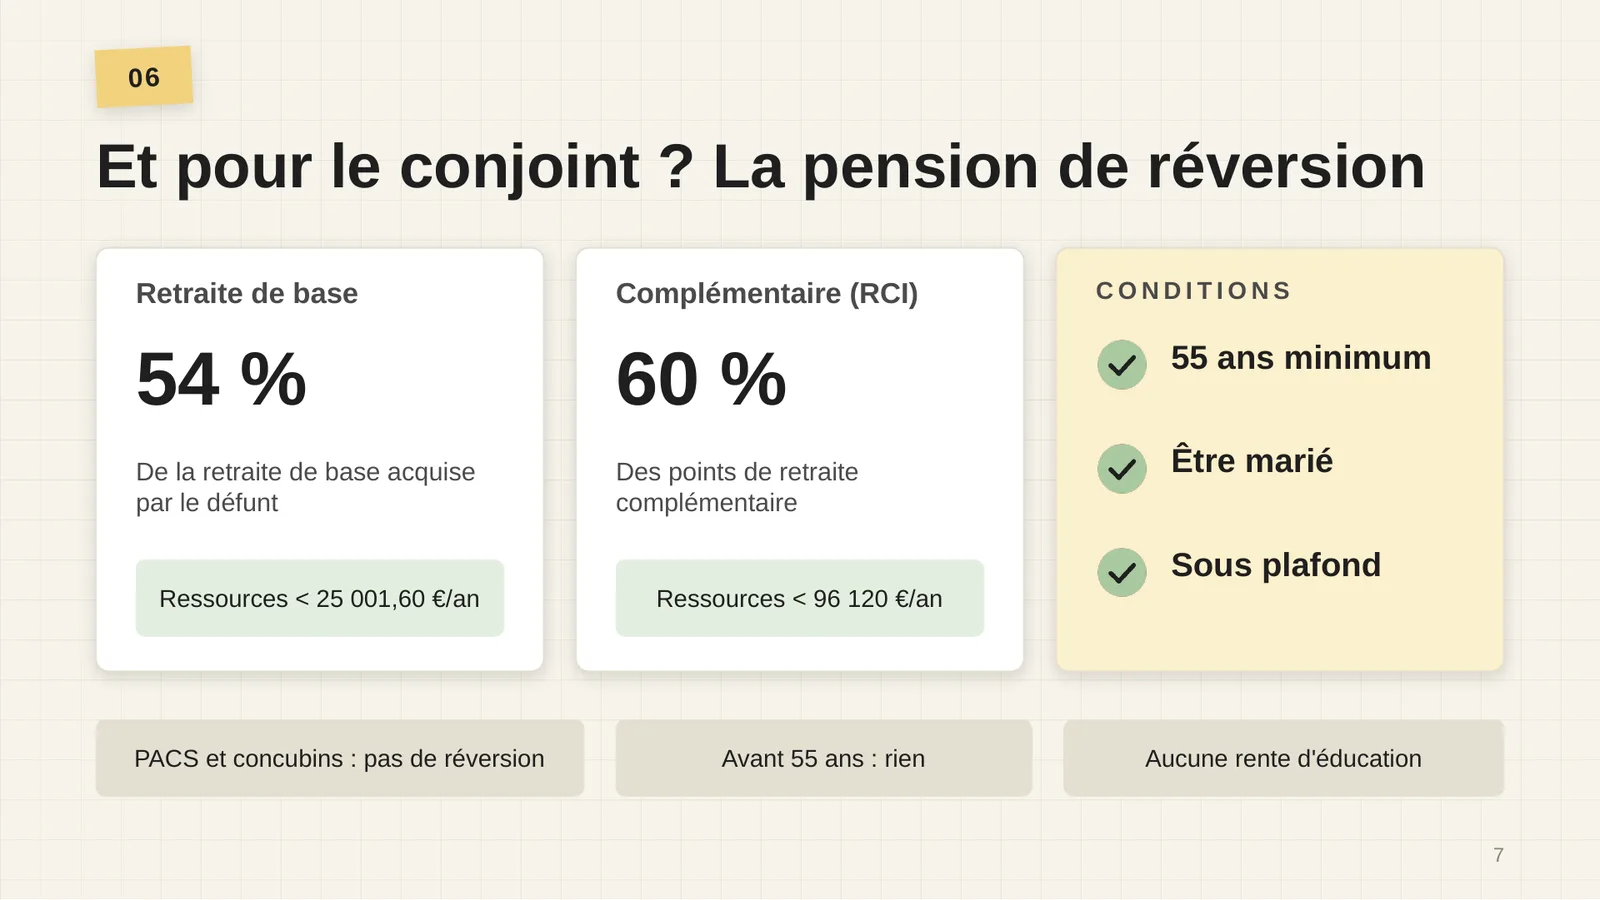
Plus tard, ton conjoint peut toucher une partie de ta retraite : c’est la pension de réversion. Elle est soumise à des conditions strictes.
| Retraite de base | Complémentaire (RCI) | |
|---|---|---|
| Taux | 54 % de la retraite | 60 % des points |
| Âge minimum du conjoint | 55 ans | 55 ans |
| Plafond de ressourcesressources annuelles du conjoint | 25 001,60 € (seul) ou 40 002,56 € (en couple) | 96 120 € |
- Le mariage est obligatoire : pas de réversion pour un partenaire de PACS ou un concubin.
- Rien avant 55 ans : un conjoint de 40 ans n’a rien jusqu’à cet âge.
- Aucune rente d’éducation : la Sécu ne prévoit rien de régulier pour les enfants.
Comment protéger vraiment ta famille ?
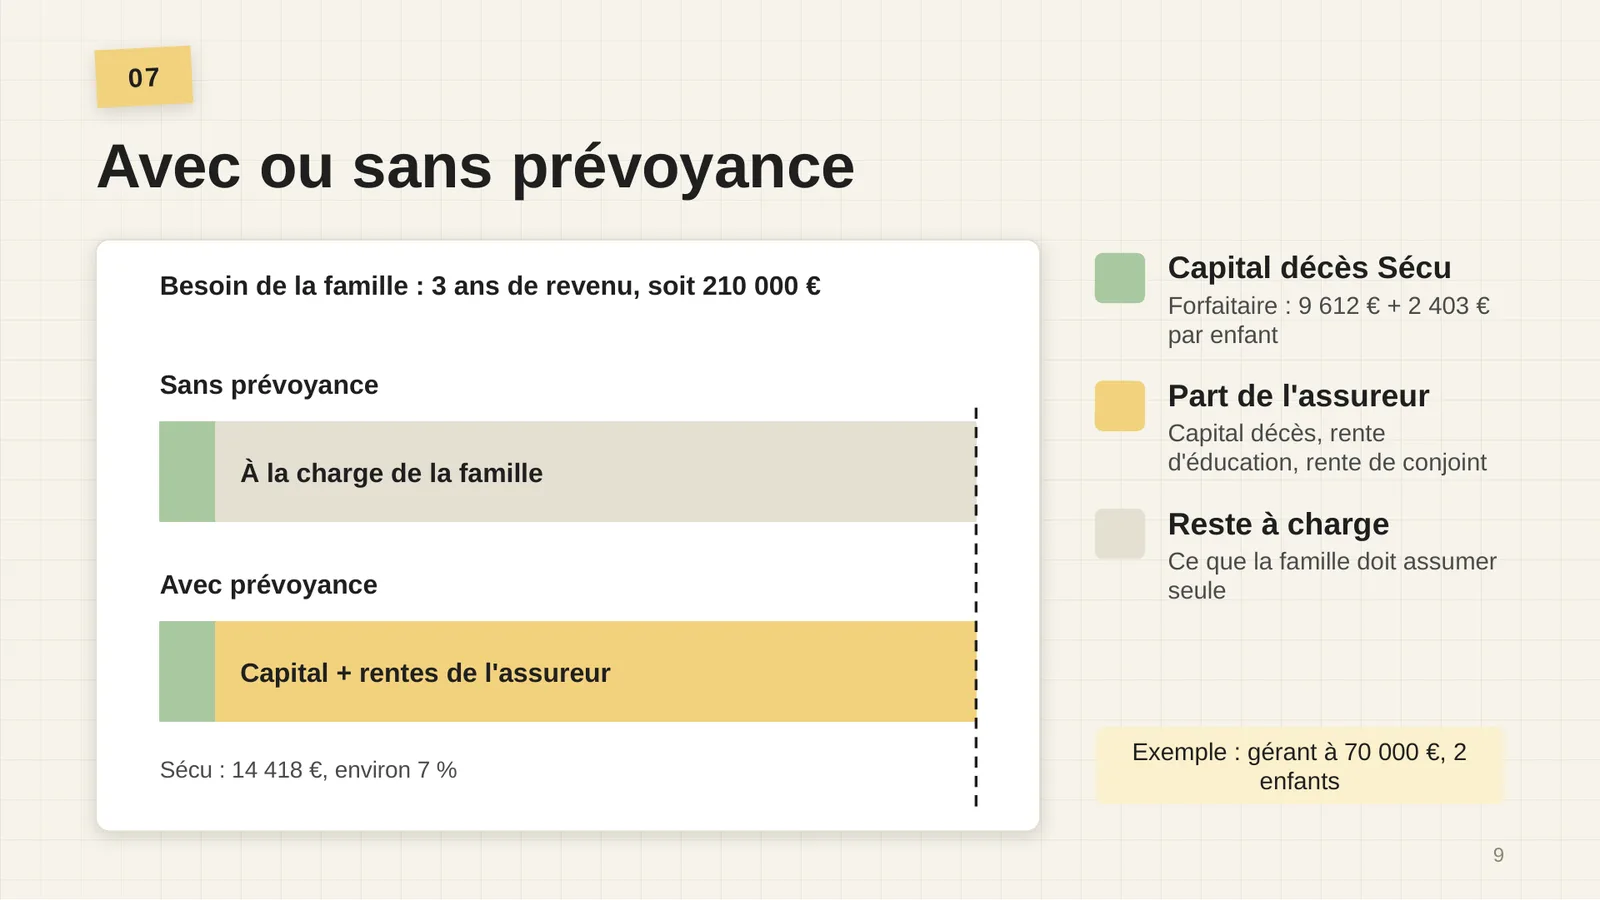
Après un décès, le foyer est chamboulé : il faut payer les frais, puis continuer à vivre avec un revenu en moins. À partir de 9 612 €, le capital de la Sécu est léger. Un contrat de prévoyance permet d’ajouter des capitaux ou des rentes pour tes proches.
Les garanties décès à regarder
Les contrats de prévoyance pour TNS proposent trois grandes garanties en cas de décès :
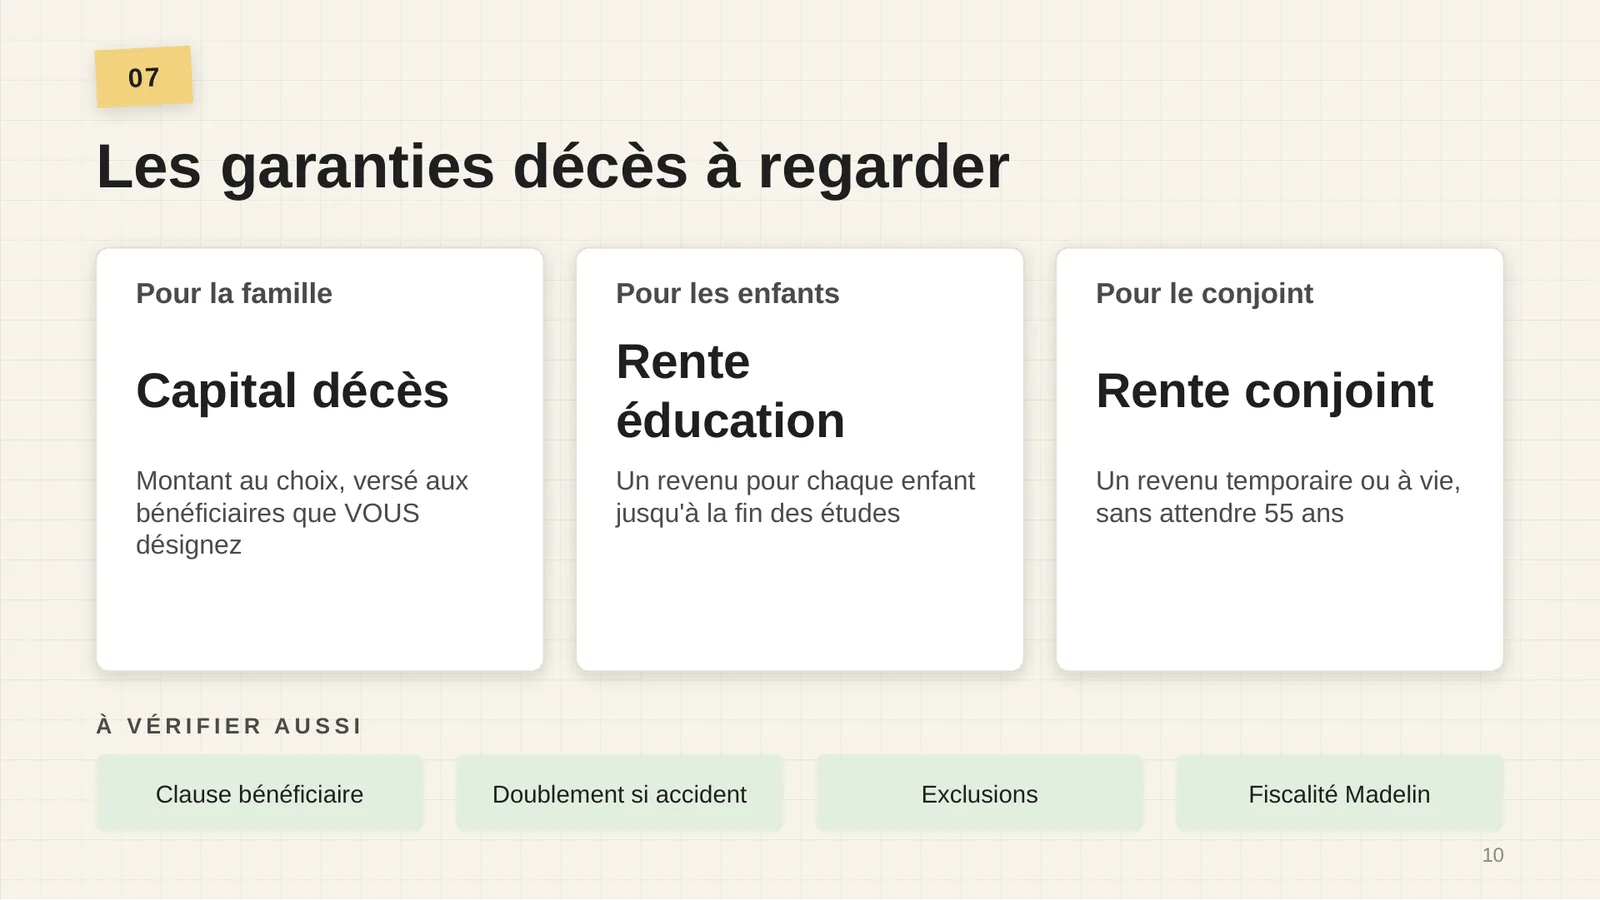
- Un capital décès : tu choisis le montant, et c’est toi qui désignes les bénéficiaires grâce à la clause bénéficiaire.
- Une rente d’éducation : un revenu versé pour chaque enfant jusqu’à la fin de ses études. La limite d’âge dépend des contrats.
- Une rente de conjoint : un revenu temporaire ou à vie pour ton conjoint, sans attendre ses 55 ans. Utile si tu gagnes nettement plus que lui.
À vérifier aussi
- La clause bénéficiaire : c’est elle qui permet de protéger un partenaire de PACS ou un concubin, que la Sécu laisse de côté.
- Le doublement en cas d’accident : certains contrats versent un capital plus élevé si le décès est accidentel.
- Les exclusions : lis-les attentivement ; le suicide est par exemple généralement exclu la première année.
- La fiscalité Madelin : sous conditions, si tu es TNS au réel (gérant majoritaire, entrepreneur individuel), tes cotisations peuvent être déductibles de ton bénéfice.
Selon ta situation, compare plusieurs offres : à garanties équivalentes, les prix varient. Regarde les montants, les bénéficiaires et les exclusions, pas seulement la cotisation.
Les points souvent oubliés
- Un montant forfaitaire : le même capital, que tu gagnes 20 000 € ou 100 000 € par an.
- Rien pour le conjoint avant 55 ans, et seulement s’il était marié.
- Rien pour un partenaire de PACS ou un concubin côté réversion, et le capital décès seulement s’il était à ta charge.
- Aucune rente d’éducation de la Sécu pour les enfants.
- La clause bénéficiaire d’un contrat privé permet de protéger les proches de ton choix.
À retenir
Le décès n’est pas le seul risque : retrouve aussi l’invalidité des indépendants et l’arrêt maladie des indépendants. Et pour les garanties d’un contrat TNS, la page Prévoyance des indépendants.
Sources
- ameli.fr — Décès d’un proche : prestations et formalités
- Previssima — Capital décès des travailleurs indépendants
- April — Invalidité-décès des indépendants : changements 2026
- Apicil — Prestations 2026 des artisans-commerçants
- Previssima — Réversion des travailleurs indépendants
Chiffres vérifiés le .
Les contenus de ce site sont une information générale et ne constituent pas un conseil personnalisé. Pour ta situation, rapproche-toi d’un professionnel (expert-comptable, conseiller en assurance).