Prévoyance
Comment bien choisir sa prévoyance d’indépendant ?
Gérant de SARL, entrepreneur individuel ou micro-entrepreneur : en arrêt de travail, en invalidité ou en cas de décès, que verse vraiment la Sécurité sociale ? Et comment régler ta prévoyance pour combler les trous ? La synthèse de nos trois vidéos détaillées, en une page.
Arrêt de travail, invalidité, décès : la Sécurité sociale verse quelque chose dans les trois cas, mais rarement assez pour un indépendant. Dans nos trois vidéos précédentes, on a tout vu en détail. Ici, on reprend l’essentiel en simple : ce que verse la Sécu, ce qui manque, et les réglages à demander dans ta prévoyance pour être bien couvert.
À qui s’adresse cet article ?
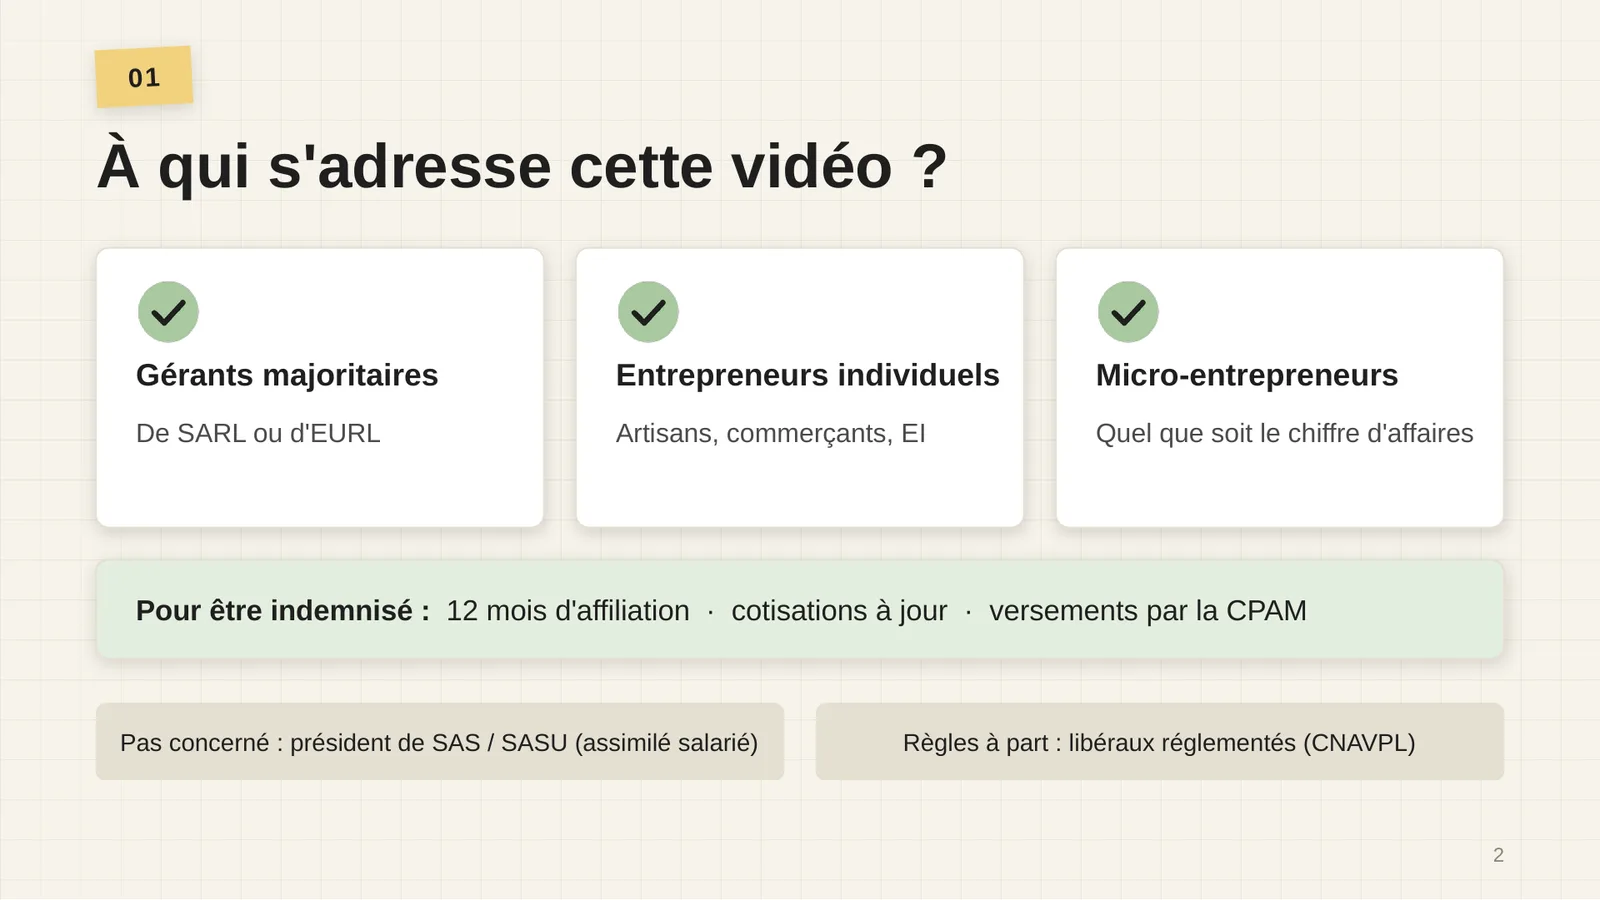
- Gérants majoritaires de SARL ou d’EURL
- Entrepreneurs individuels : artisans, commerçants, EI
- Micro-entrepreneurs, quel que soit le chiffre d’affaires
Pour être indemnisé en arrêt de travail ou en invalidité, il faut en général 12 mois d’affiliation et des cotisations à jour. C’est la CPAM qui verse les prestations. Ne sont pas concernés : le président de SAS ou de SASU (assimilé salarié) et les professions libérales réglementées, qui dépendent de leur caisse (CNAVPL).
Arrêt de travail : ce que verse la Sécu
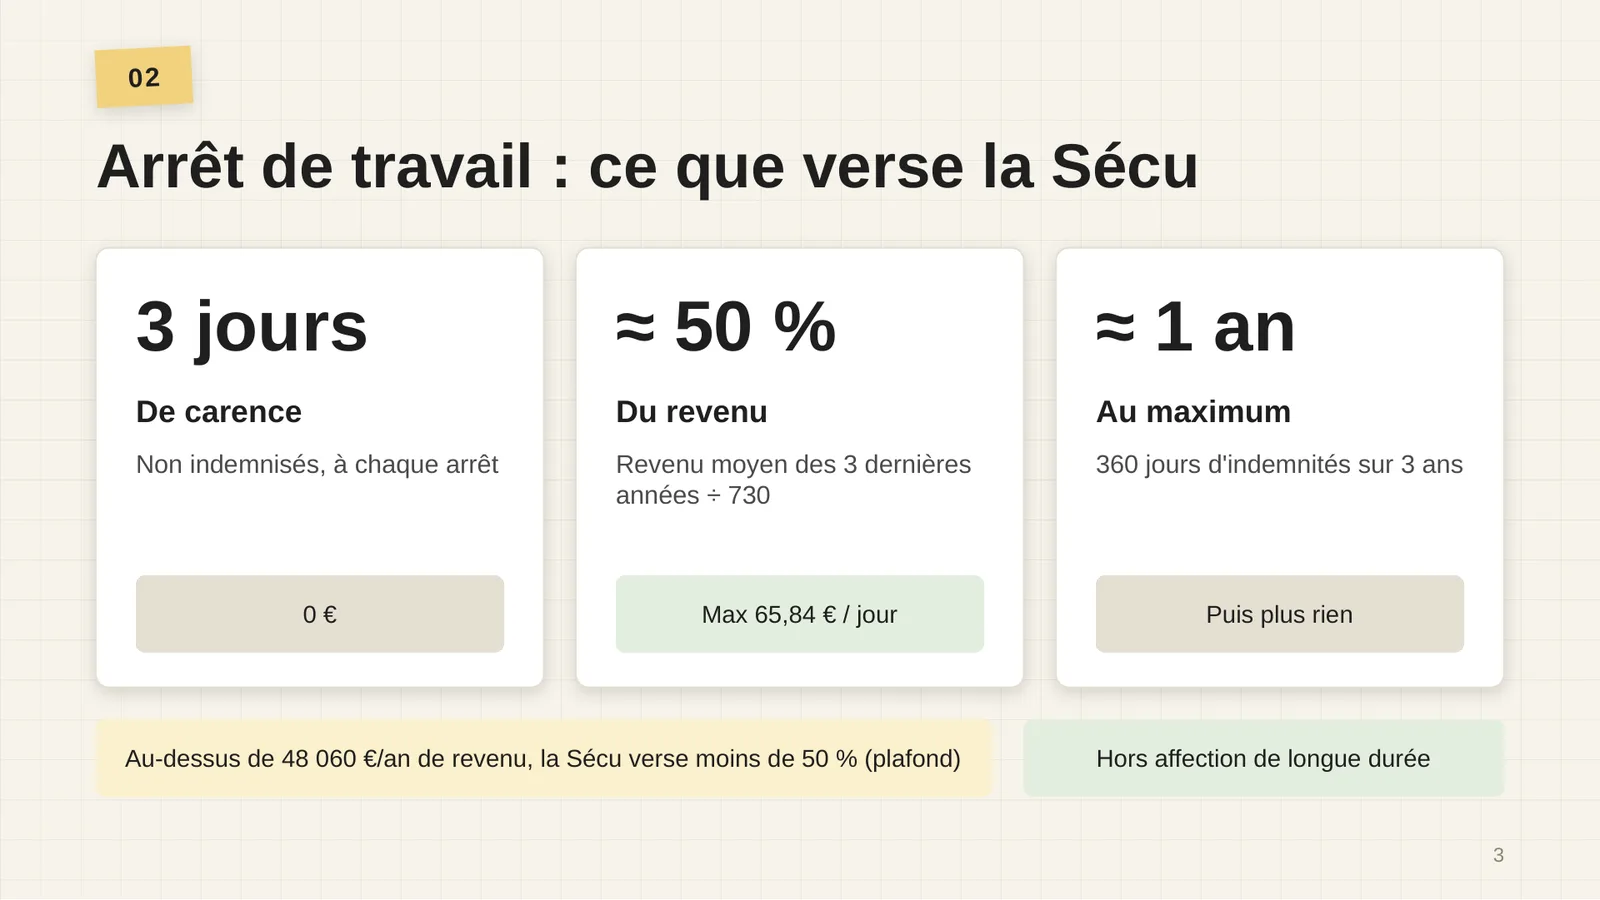
Le calcul exact : ton revenu moyen des 3 dernières années, divisé par 730, soit environ la moitié de ton revenu journalier. Au-dessus du Pass (48 060 € par an en 2026), la part couverte baisse : 34 % pour un gérant à 70 000 €. On laisse ici de côté les affections de longue durée, qui suivent d’autres règles. Le détail est dans l’article Arrêt maladie des indépendants : combien touche-t-on vraiment ?.
Arrêt de travail : garder 100 % de son revenu
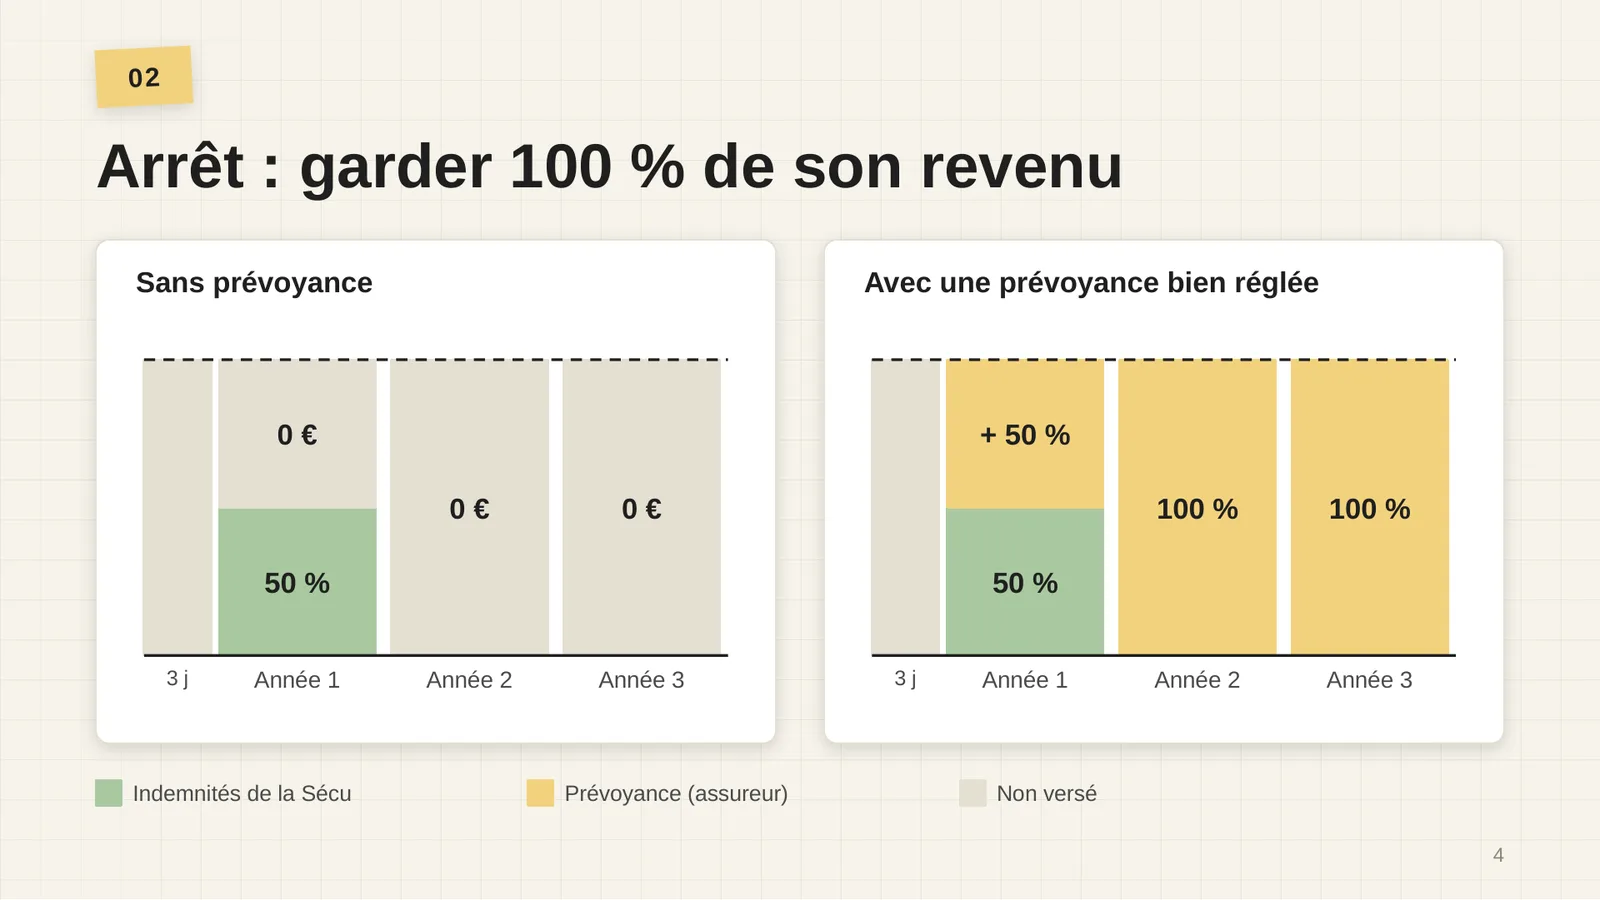
Le réglage à demander : des indemnités qui complètent la Sécu à 100 % la première année, puis 100 % versés par l’assureur les années 2 et 3, quand la Sécu s’arrête. Si tu gagnes plus que le plafond, la part de la Sécu est plus faible : l’assureur doit compléter davantage.
Invalidité : ce que verse la Sécu
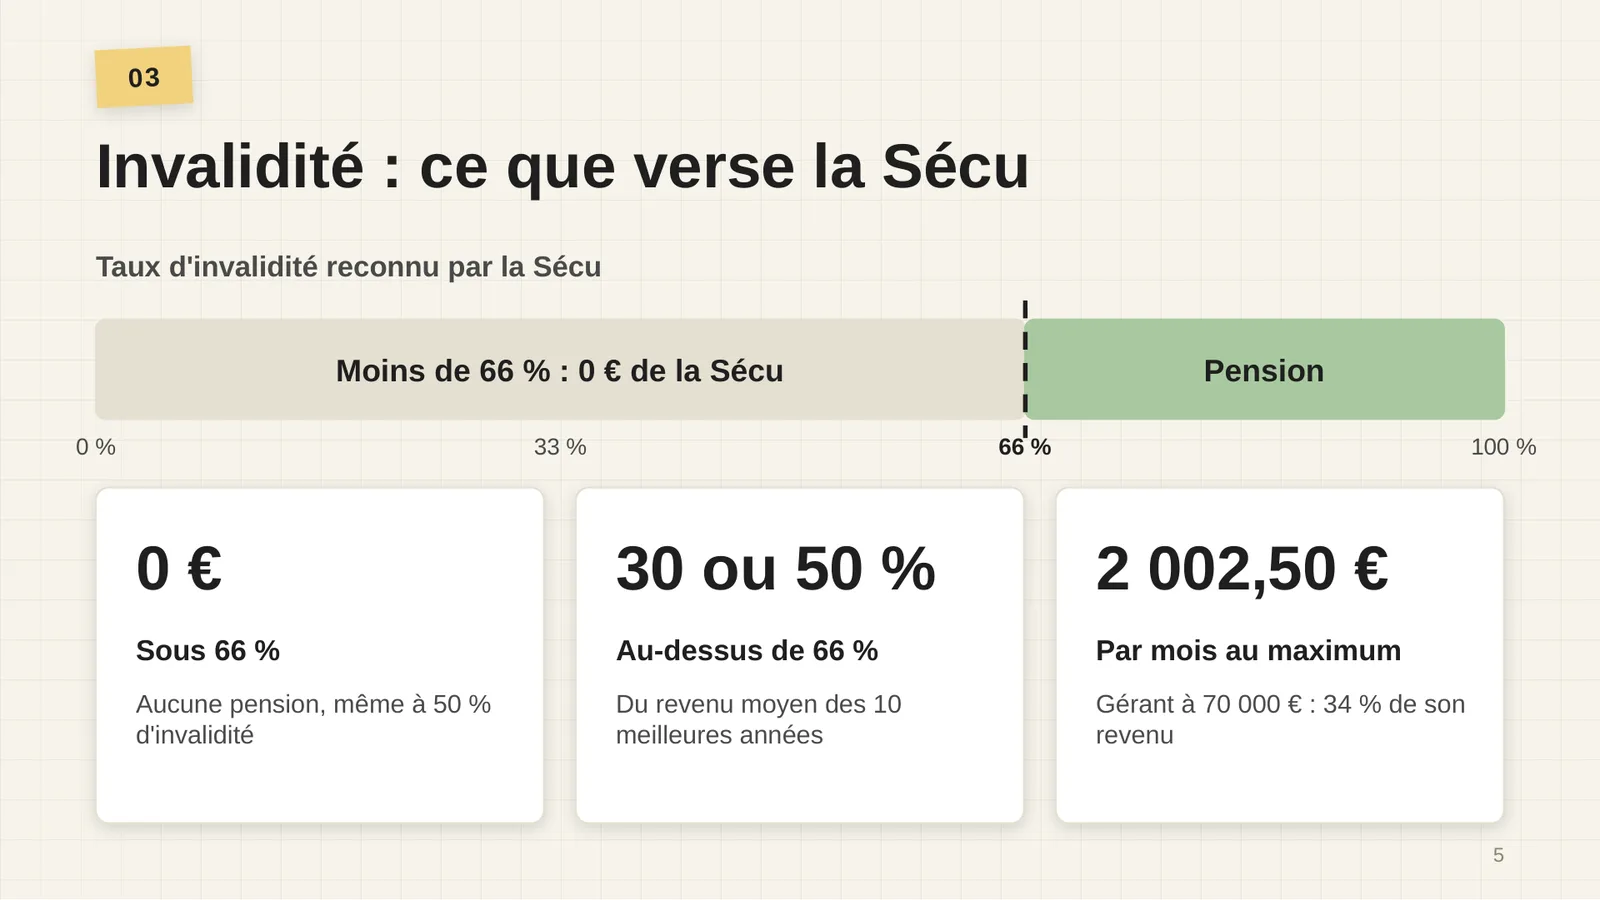
- Sous 66 % d’invalidité : 0 €. Même à 50 %, la Sécu ne verse rien.
- Au-dessus : 30 % ou 50 % du revenu moyen des 10 meilleures années, plafonné au Pass.
- 2 002,50 € par mois au maximum : un gérant à 70 000 € par an touche au mieux 34 % de son revenu.
Pourquoi l’invalidité est le risque à ne pas négliger
Un arrêt de travail finit par s’arrêter : tu reprends ton activité. L’invalidité, elle, correspond à un état stabilisé : il n’y a pas de retour en arrière, et la perte de revenu peut durer jusqu’à la retraite. Et une fois invalide, il est trop tard pour souscrire une prévoyance.
66 % d’invalidité, c’est avoir perdu les deux tiers de sa capacité à gagner sa vie. Pour un indépendant, c’est énorme. Beaucoup de situations réelles se situent en dessous, là où la Sécu ne verse rien. C’est pour ça que, dans un contrat, la garantie invalidité mérite plus d’attention que toutes les autres. Pense aussi aux frais qui arrivent avec elle : aménagement du logement, soins réguliers, aide à domicile.
Entre 33 et 66 % : rien, et pourtant…
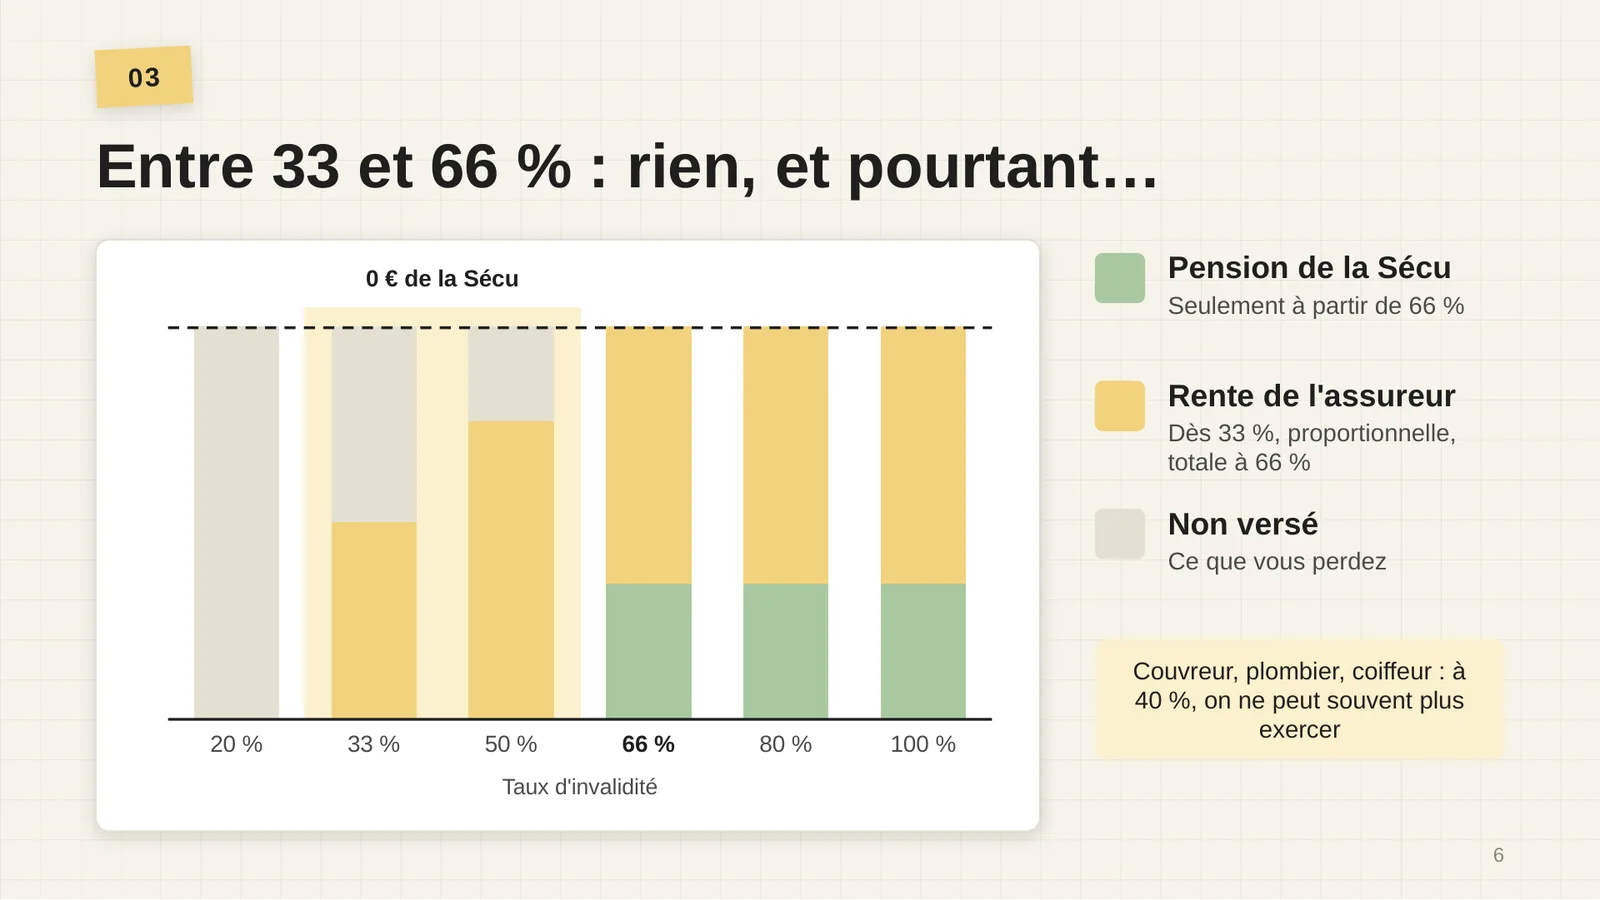
Une bonne prévoyance verse une rente dès 33 % (parfois 16 % en option), proportionnelle à ton taux, puis la rente complète à partir de 66 %. Demande un barème professionnel, qui évalue ton invalidité par rapport à ton métier. Le détail : Invalidité des indépendants : que verse vraiment la Sécu ?.
Décès : ce que verse la Sécu
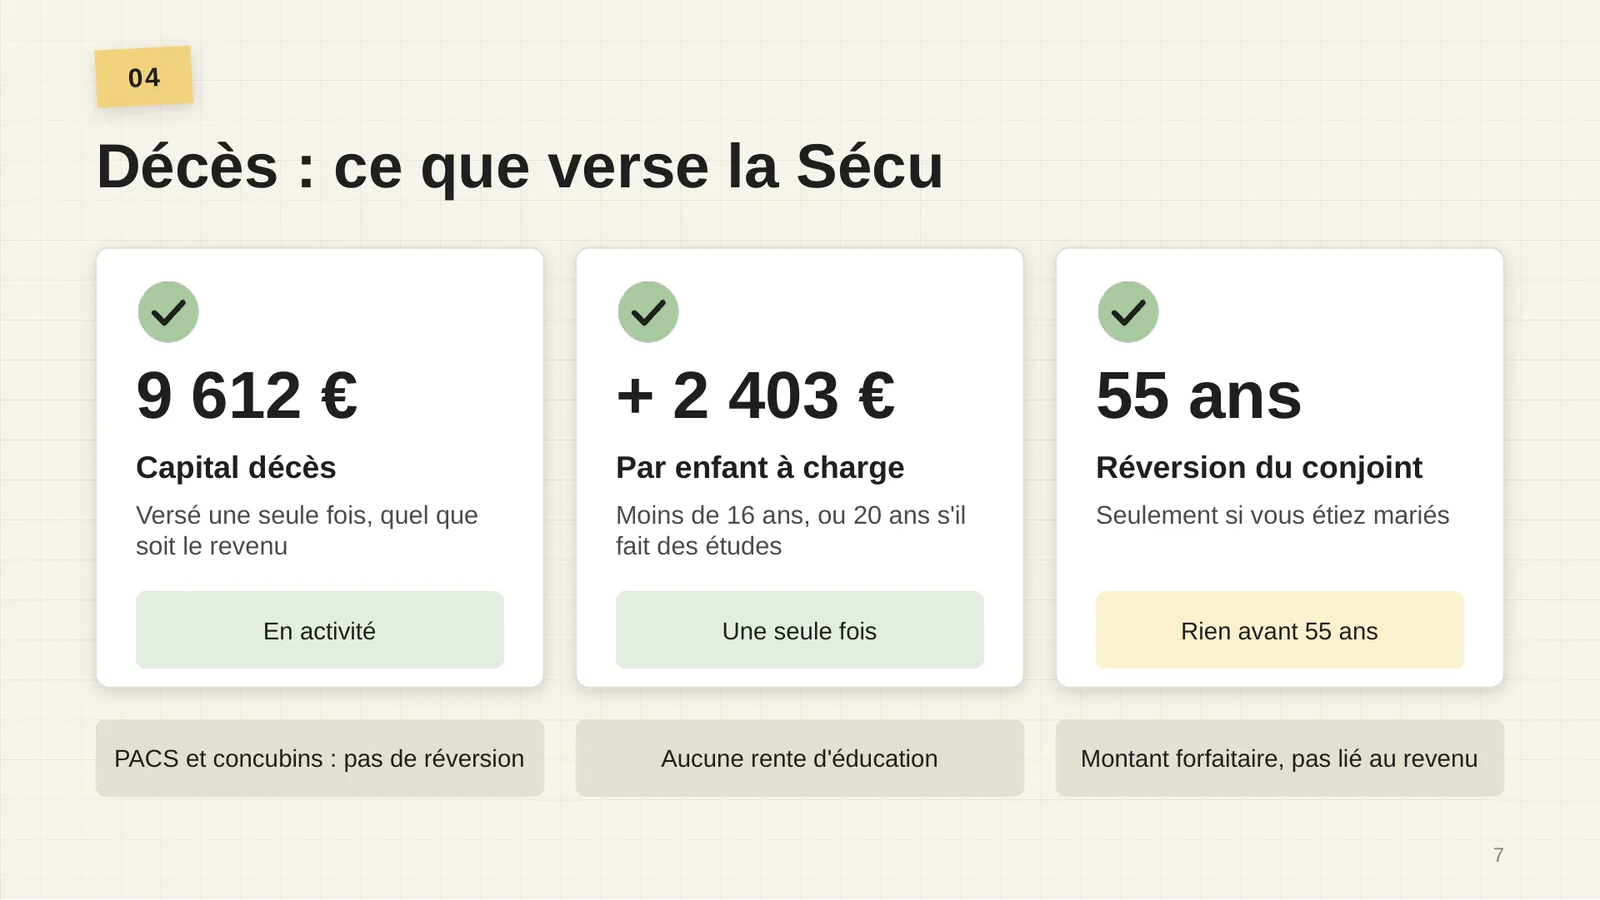
Rien pour un partenaire de PACS ou un concubin côté réversion (ils ne touchent le capital décès que s’ils étaient à ta charge), et aucune rente d’éducation pour les enfants.
Décès : avec ou sans prévoyance
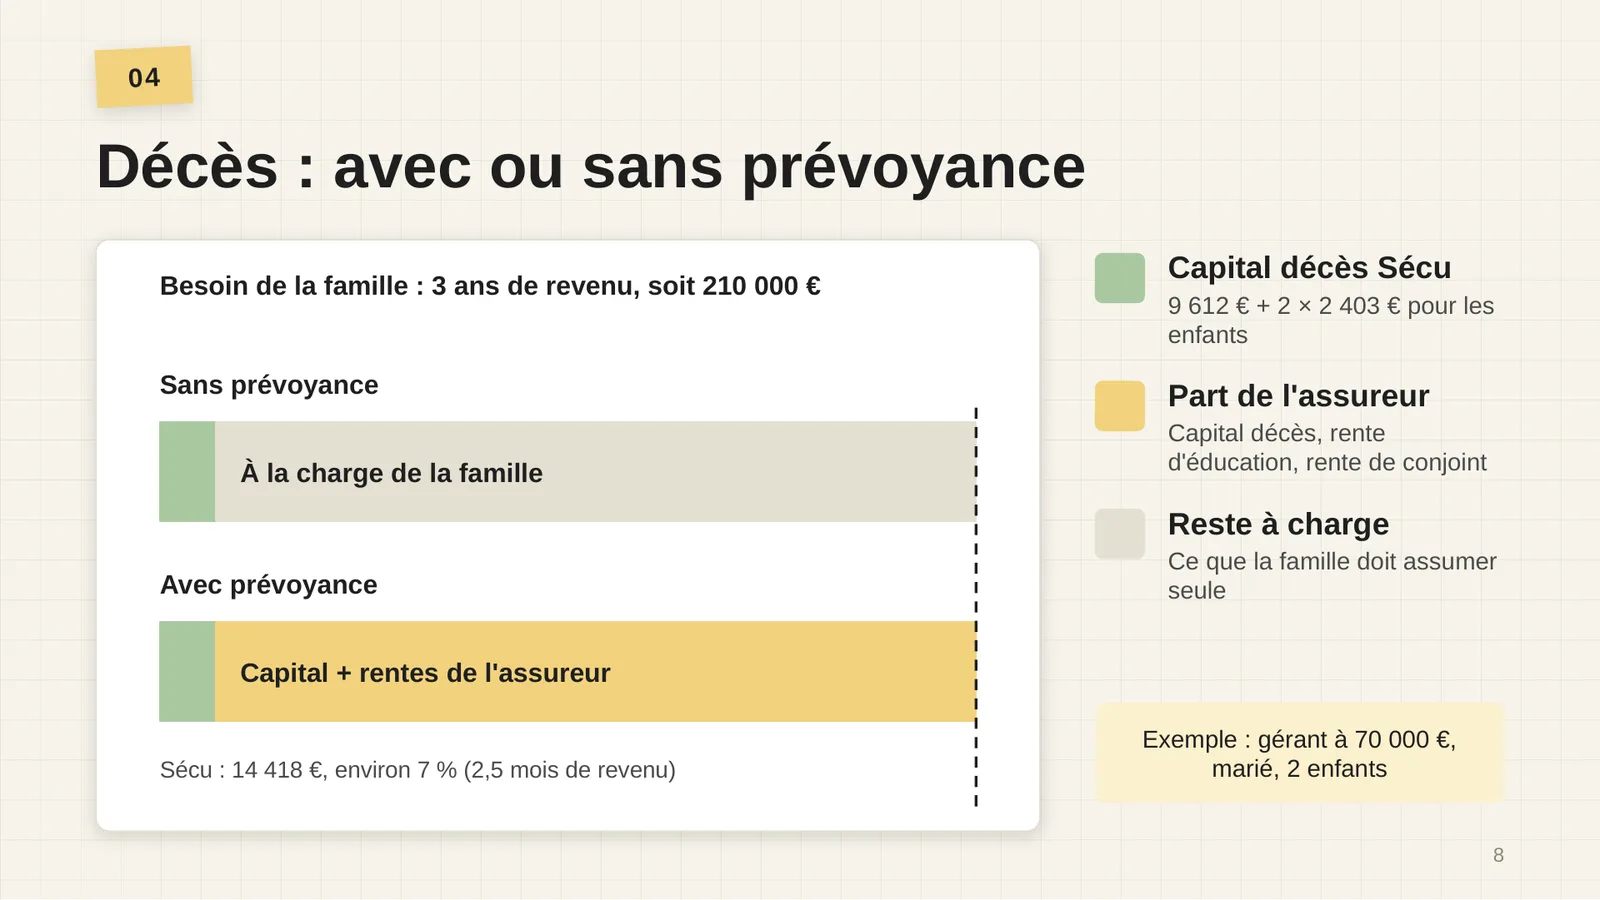
Un gérant de SARL à 70 000 € par an, marié, deux enfants : la Sécu verse 14 418 €, soit 2,5 mois de son revenu. Si sa famille a besoin, par exemple, de 3 ans de revenu (210 000 €, une hypothèse d’illustration), la Sécu en couvre environ 7 %. Le détail : Décès d’un indépendant : que touche vraiment sa famille ?.
Le capital de la Sécu sert surtout à payer les premiers frais, comme les obsèques. Pour que ta famille puisse se retourner, prévois un capital décès plus important : un repère souvent utilisé est environ 3 ans de revenu pour une famille avec enfants. Et si tu es le revenu principal du foyer, ajoute une rente de conjoint ou une rente d’éducation. Le capital décès n’est en général pas la partie la plus chère du contrat.
Les réglages à demander dans ta prévoyance
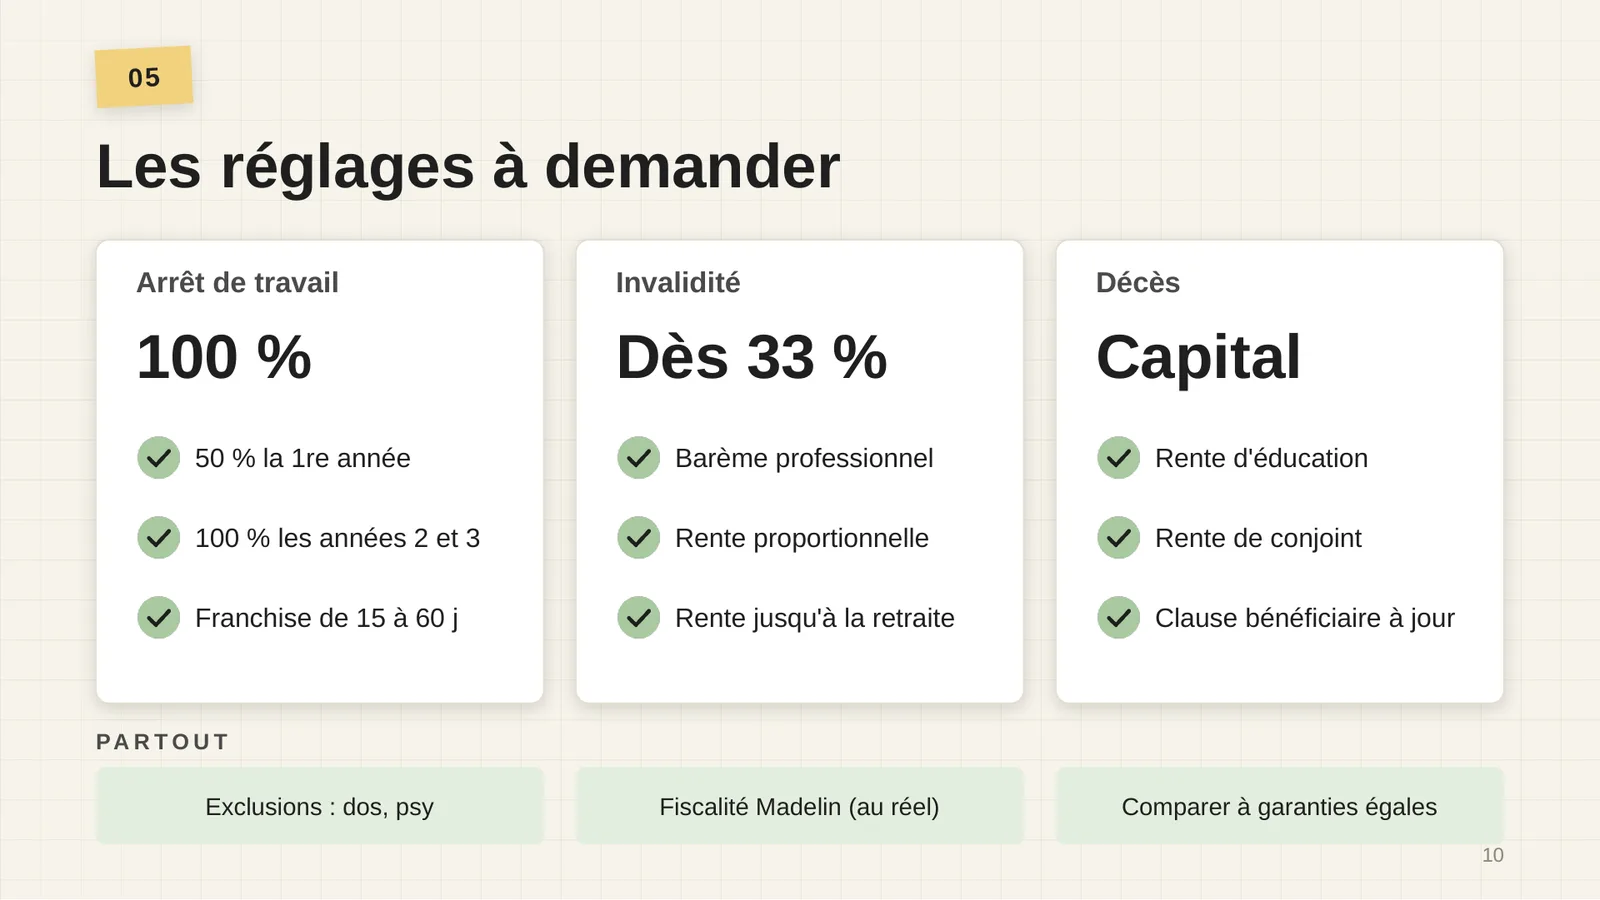
| Risque | Ce qu’il faut demander |
|---|---|
| Arrêt de travail | Complément jusqu’à 100 % la 1re année, puis 100 % les années 2 et 3 ; franchise de 15, 30 ou 60 jours, avec de la trésorerie de côté |
| Invalidité | Rente dès 33 %, proportionnelle ; barème professionnel ; rente jusqu’à la retraite |
| Décès | Capital, rente d’éducation, rente de conjoint ; clause bénéficiaire à jour |
Et partout : regarde les exclusions (dos, psy), la fiscalité Madelin si tu es au réel (pas en micro-entreprise), et compare les offres à garanties égales.
Les points souvent oubliés
- La carence de 3 jours s’applique à chaque arrêt : trois arrêts courts, c’est 9 jours sans rien de la Sécu.
- Les indemnités de la Sécu sont brutes : CSG et CRDS sont prélevées, et elles sont imposables.
- Un revenu en hausse est mal couvert : la Sécu calcule sur la moyenne des 3 dernières années.
- Les charges de ton entreprise continuent pendant l’arrêt : seule une garantie « frais généraux » les prend en charge.
- Les exclusions dos et psy sont fréquentes : vérifie-les avant de signer, une option permet souvent de les racheter.
- La clause bénéficiaire du capital décès se met à jour à chaque changement de vie : mariage, PACS, naissance, séparation.
À retenir
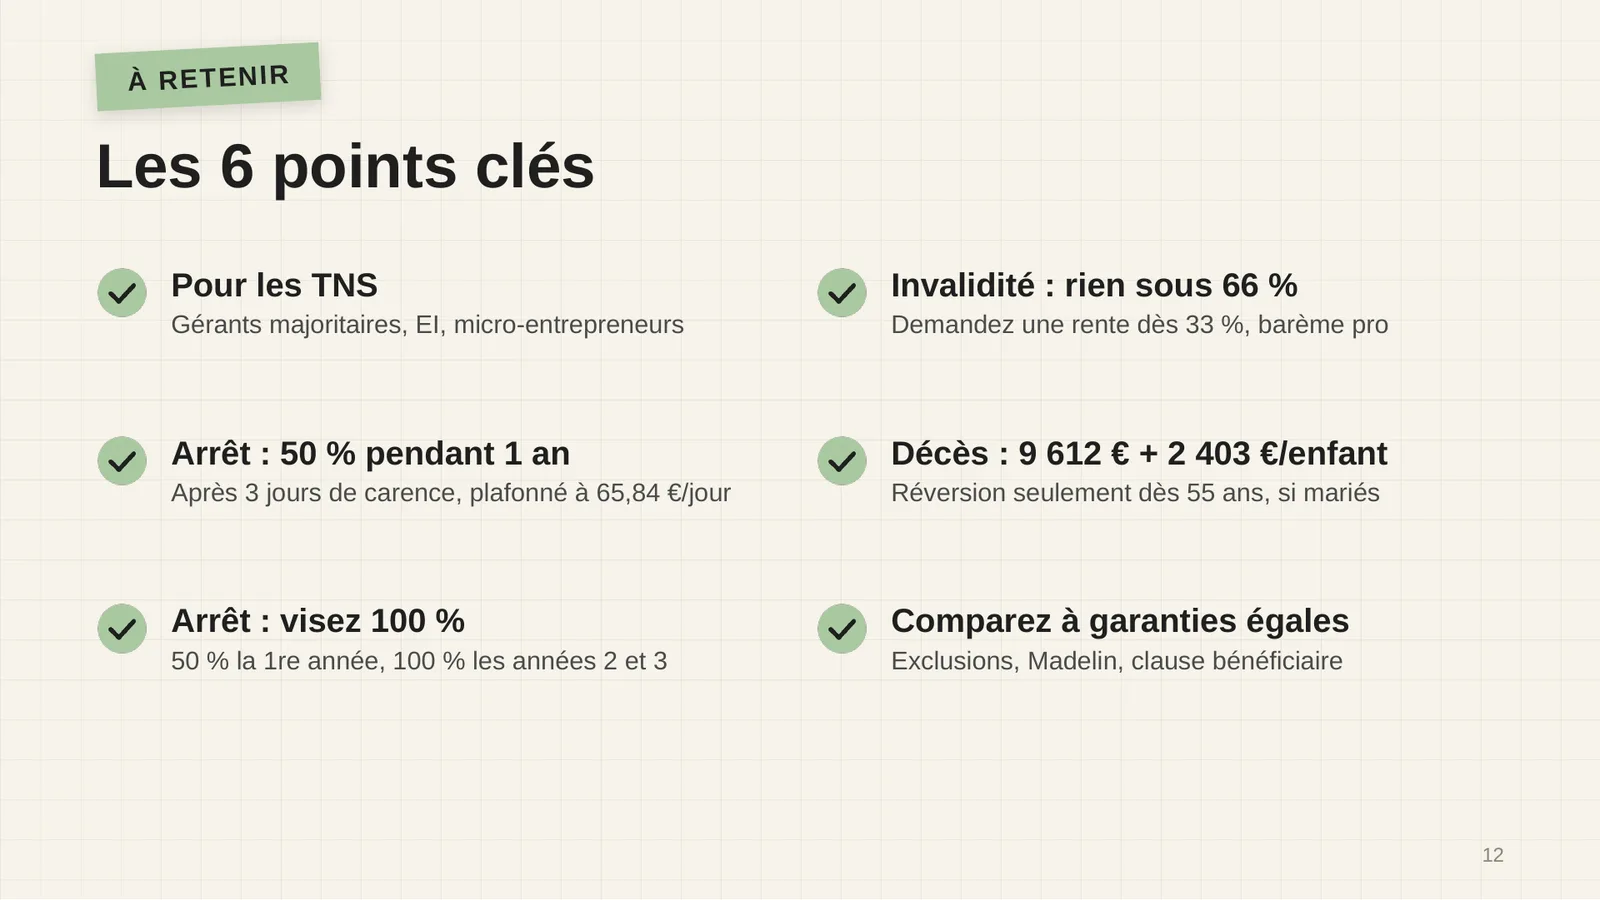
Pour la page complète sur les garanties d’un contrat TNS : Prévoyance des indépendants.
Sources
- ameli.fr — Arrêt maladie des artisans et commerçants
- ameli.fr — Pension d’invalidité : définition et conditions
- ameli.fr — Décès d’un proche : prestations et formalités
- Apicil — Prestations 2026 des artisans-commerçants
Chiffres vérifiés le .
Les contenus de ce site sont une information générale et ne constituent pas un conseil personnalisé. Pour ta situation, rapproche-toi d’un professionnel (expert-comptable, conseiller en assurance).