Prévoyance
Invalidité des indépendants : que verse vraiment la Sécu ?
Gérant de SARL, entrepreneur individuel ou micro-entrepreneur : si un accident ou une maladie t’empêche durablement de travailler, la CPAM peut te verser une pension d’invalidité. À quelles conditions, combien, et pourquoi elle ne verse rien sous 66 % ? Voici les règles 2026, avec trois exemples chiffrés.
Un arrêt de travail est temporaire : tu reprendras ton activité. L’invalidité, elle, dure : ton état de santé s’est stabilisé, mais ta capacité à travailler et à gagner ta vie reste fortement réduite, parfois jusqu’à la retraite. Pour les indépendants, la Sécurité sociale prévoit une pension d’invalidité, mais ses règles réservent de mauvaises surprises : rien sous 66 %, un montant plafonné, et un calcul qui n’a rien à voir avec celui des assureurs. Cet article reprend la vidéo étape par étape.
Qui est concerné ?
Les règles de cet article s’appliquent aux travailleurs non salariés (TNS) dont l’invalidité est gérée par la CPAM, depuis l’intégration de la Sécurité sociale des indépendants au régime général :
- Gérants majoritaires de SARL ou d’EURL
- Entrepreneurs individuels (EI)
- Micro-entrepreneurs
Ce qui ne s’applique pas, ou pas de la même façon :
- Professions libérales réglementées (médecins, kinés, experts-comptables, architectes…) : l’invalidité est gérée par leur caisse de la CNAVPL, avec ses propres règles.
- Président de SAS ou de SASU : il relève du régime des salariés.
Qu’est-ce que l’invalidité ?
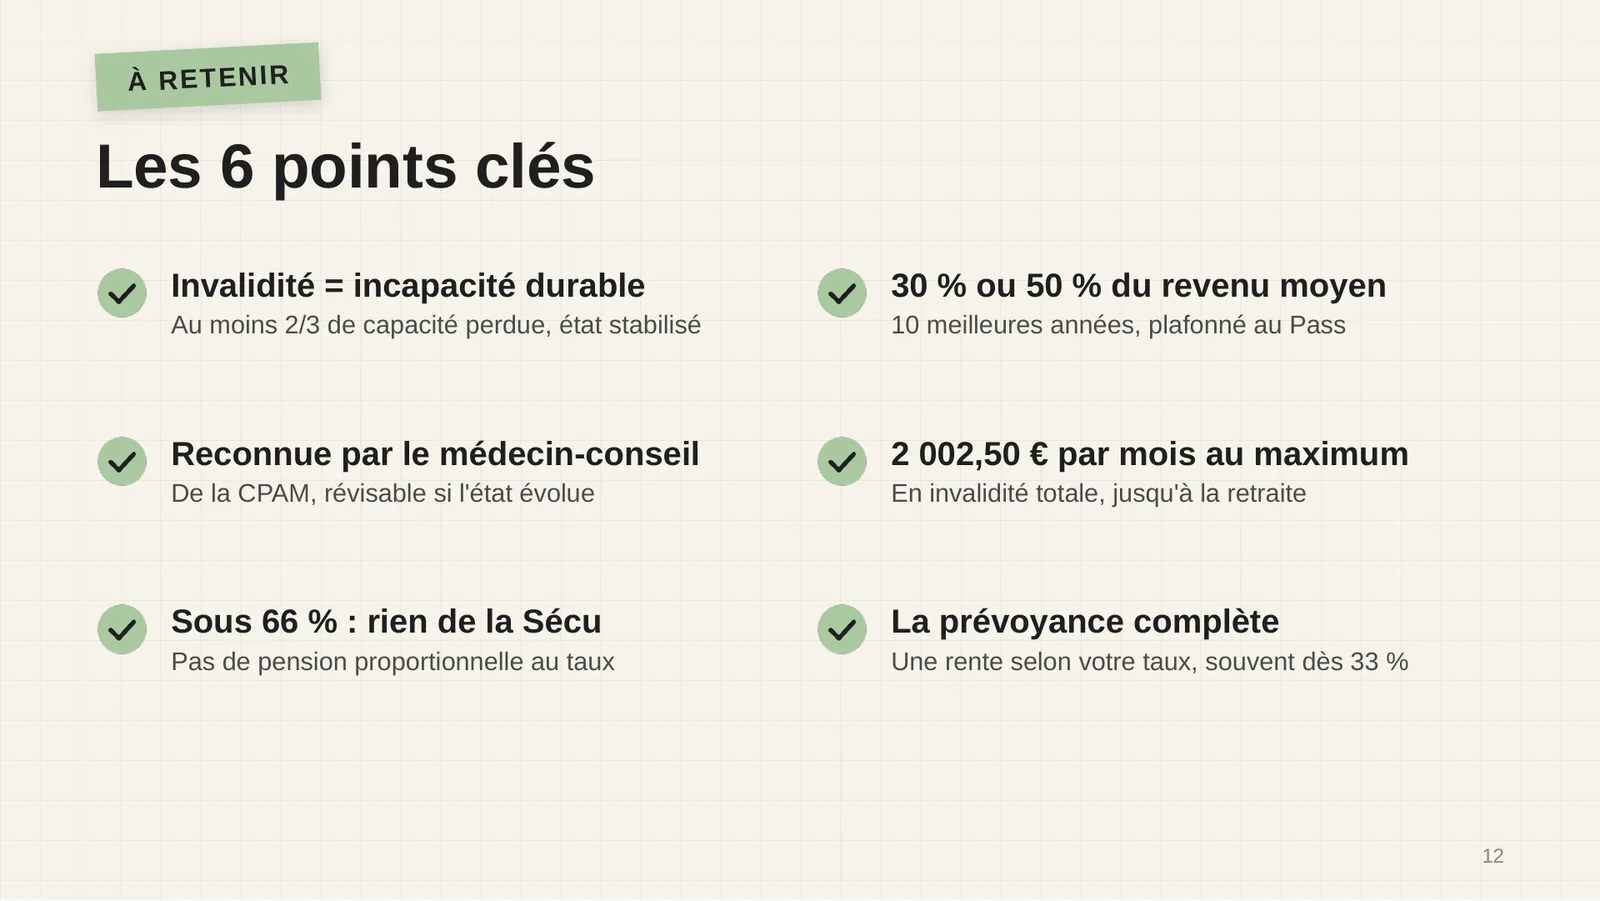
Au sens de la Sécurité sociale, l’invalidité est une incapacité durable : ta capacité de travail ou de gain est réduite d’au moins deux tiers, soit 66 %, sans perspective de reprise normale.
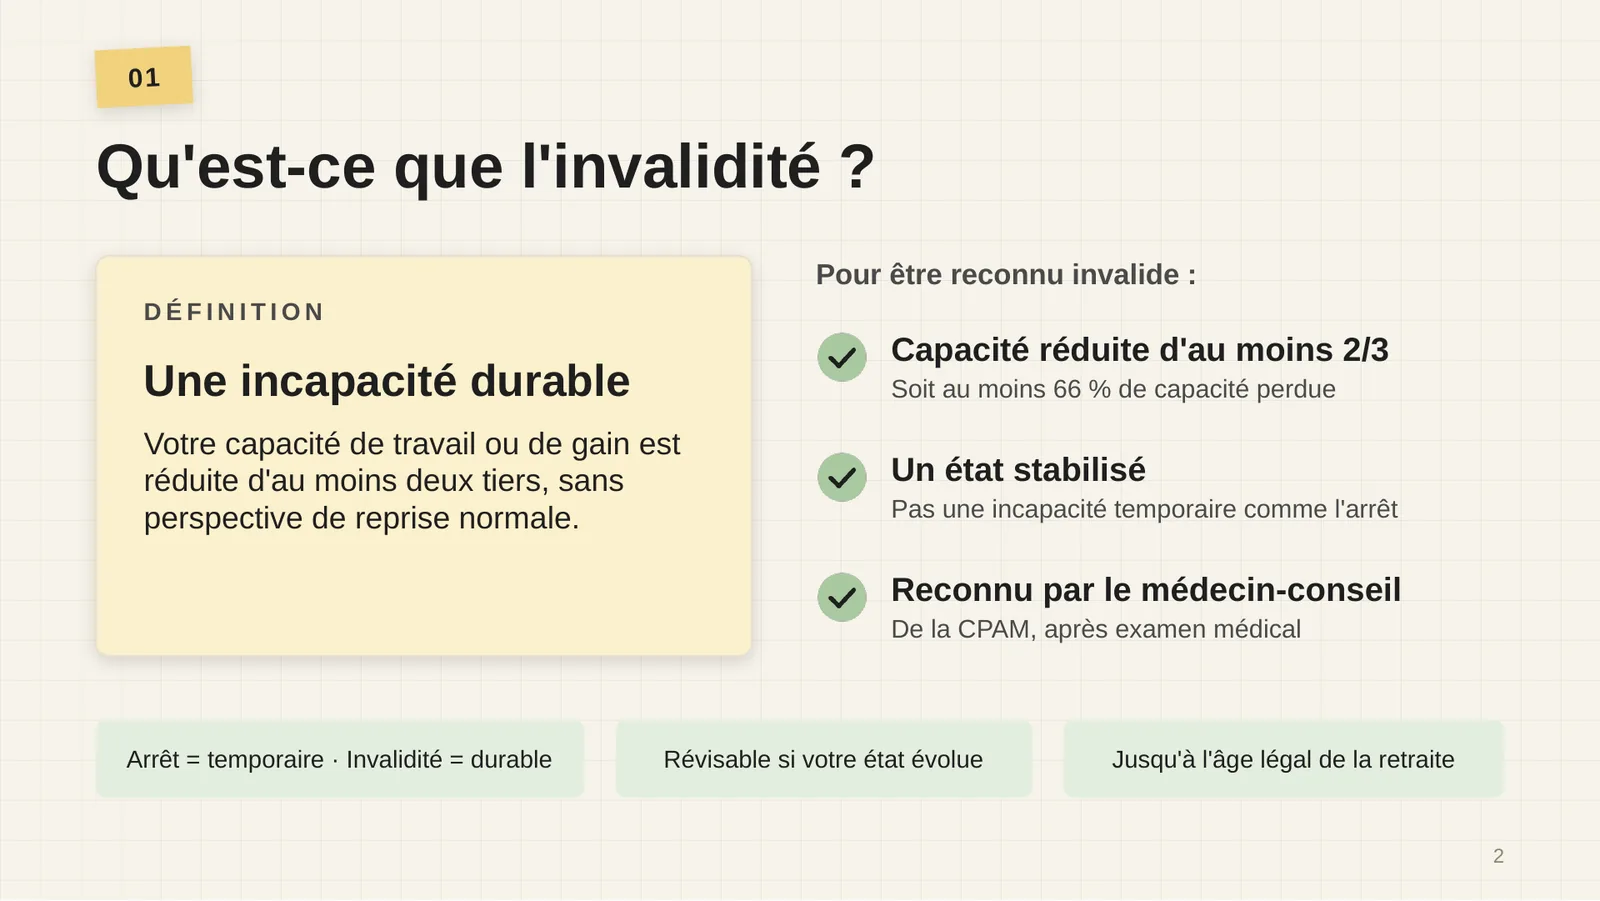
Pour être reconnu invalide, trois éléments sont nécessaires :
- Une capacité réduite d’au moins 2/3 : tu as perdu au moins 66 % de ta capacité à travailler ou à générer un revenu.
- Un état stabilisé : ce n’est plus une incapacité temporaire comme un arrêt de travail.
- Une reconnaissance par le médecin-conseil de la CPAM, après examen. Ce n’est ni ton médecin traitant ni un spécialiste : ils peuvent seulement lancer la demande avec un certificat.
Qui peut toucher une pension d’invalidité ?
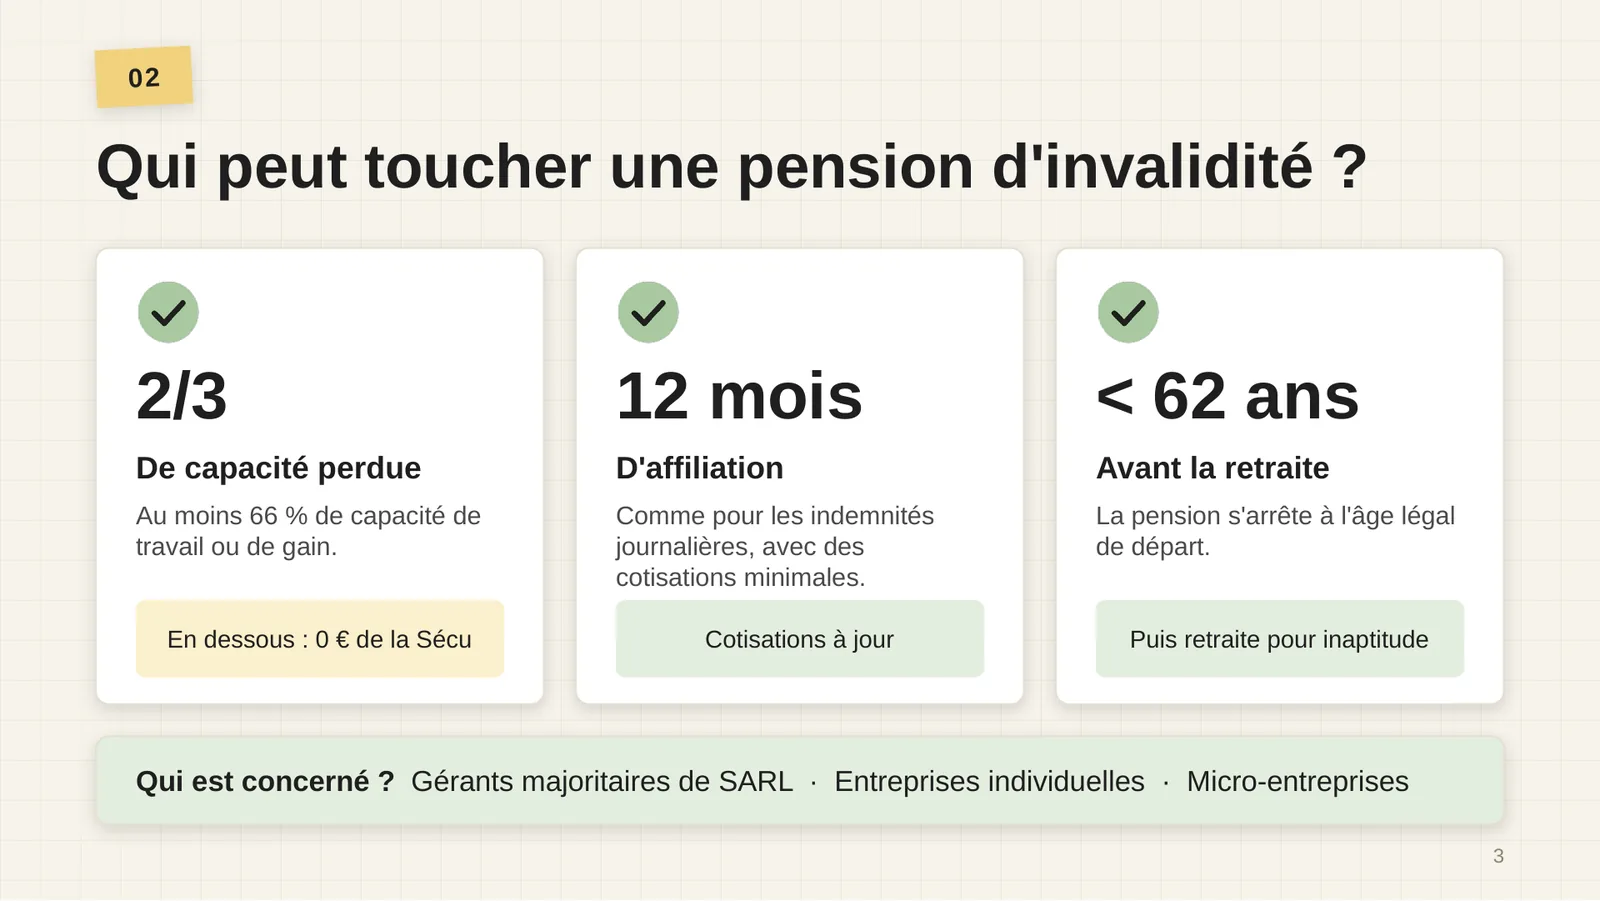
- Au moins 12 mois d’affiliation et des conditions de cotisations, comme pour les indemnités journalières.
- Ne pas avoir atteint l’âge légal de la retraite. À cet âge, la pension d’invalidité s’arrête et elle est remplacée par une retraite pour inaptitude.
- Avoir perdu au moins deux tiers de ta capacité de travail ou de gain. En dessous, la Sécurité sociale ne verse rien.
Comment est-on reconnu invalide ?
Le plus souvent, l’invalidité arrive au bout d’un long arrêt de travail. Le parcours type compte cinq étapes :
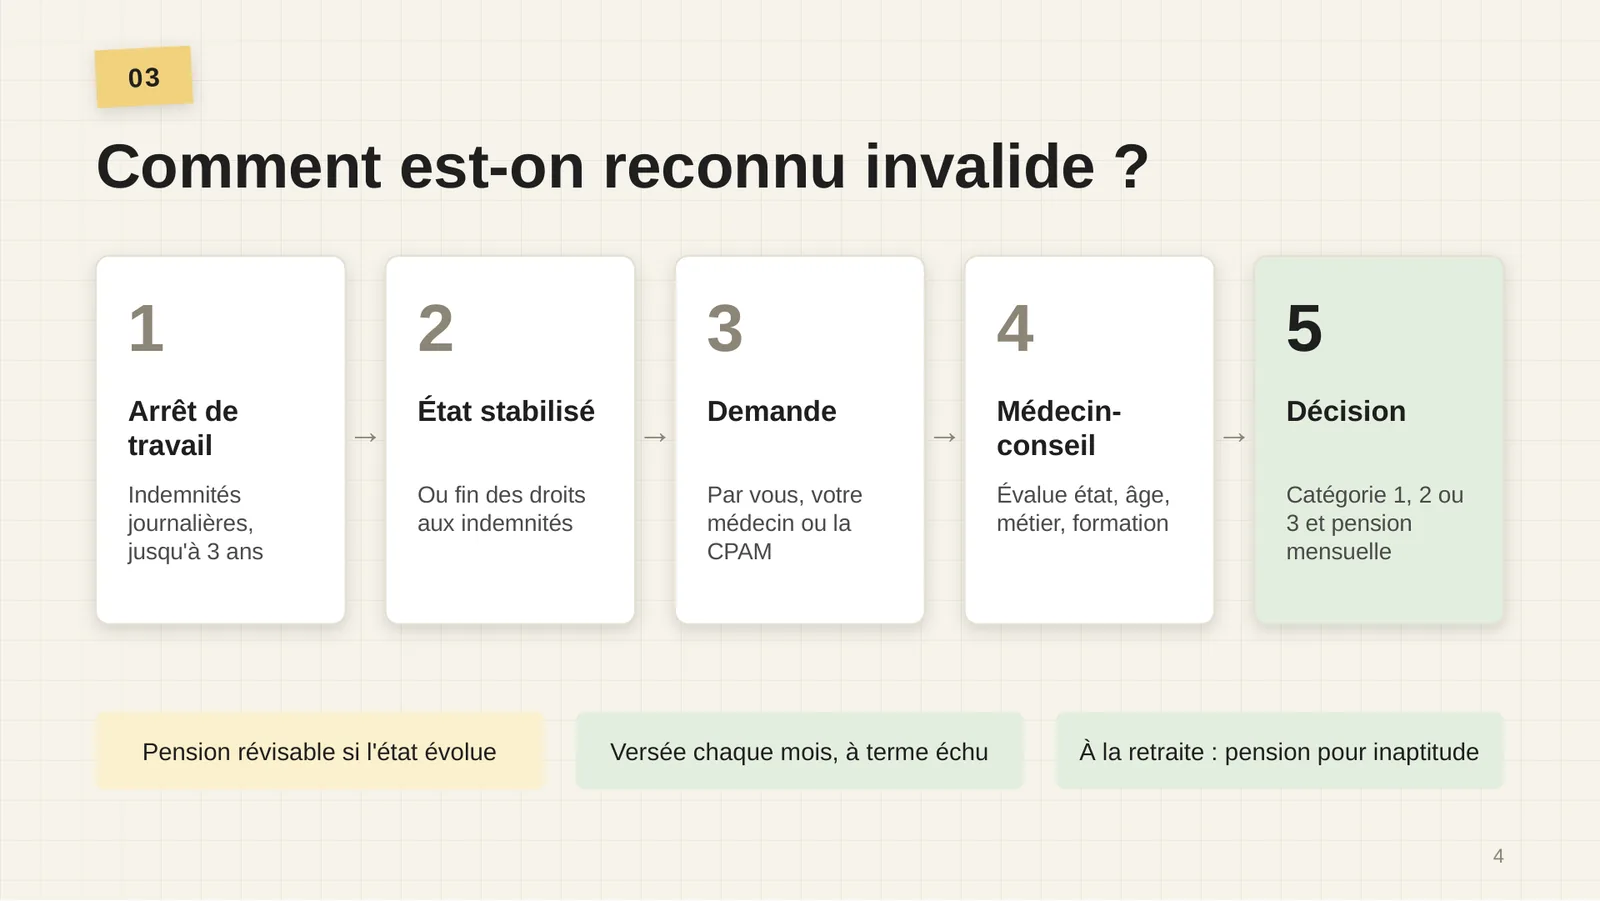
- L’arrêt de travail : tu touches des indemnités journalières, jusqu’à 3 ans.
- L’état se stabilise, ou tes droits aux indemnités journalières prennent fin.
- La demande : elle peut venir de toi, de ton médecin traitant ou de la CPAM elle-même.
- L’examen par le médecin-conseil : il évalue ton état général, ton âge, tes facultés physiques et mentales, ton métier et ta formation.
- La décision : la CPAM te classe en catégorie 1, 2 ou 3 et fixe ta pension, versée chaque mois.
Le seuil des 66 % : tout ou rien côté Sécu
C’est le point le plus important de la vidéo. Côté Sécurité sociale, le seuil des deux tiers est une condition d’accès, pas un barème.
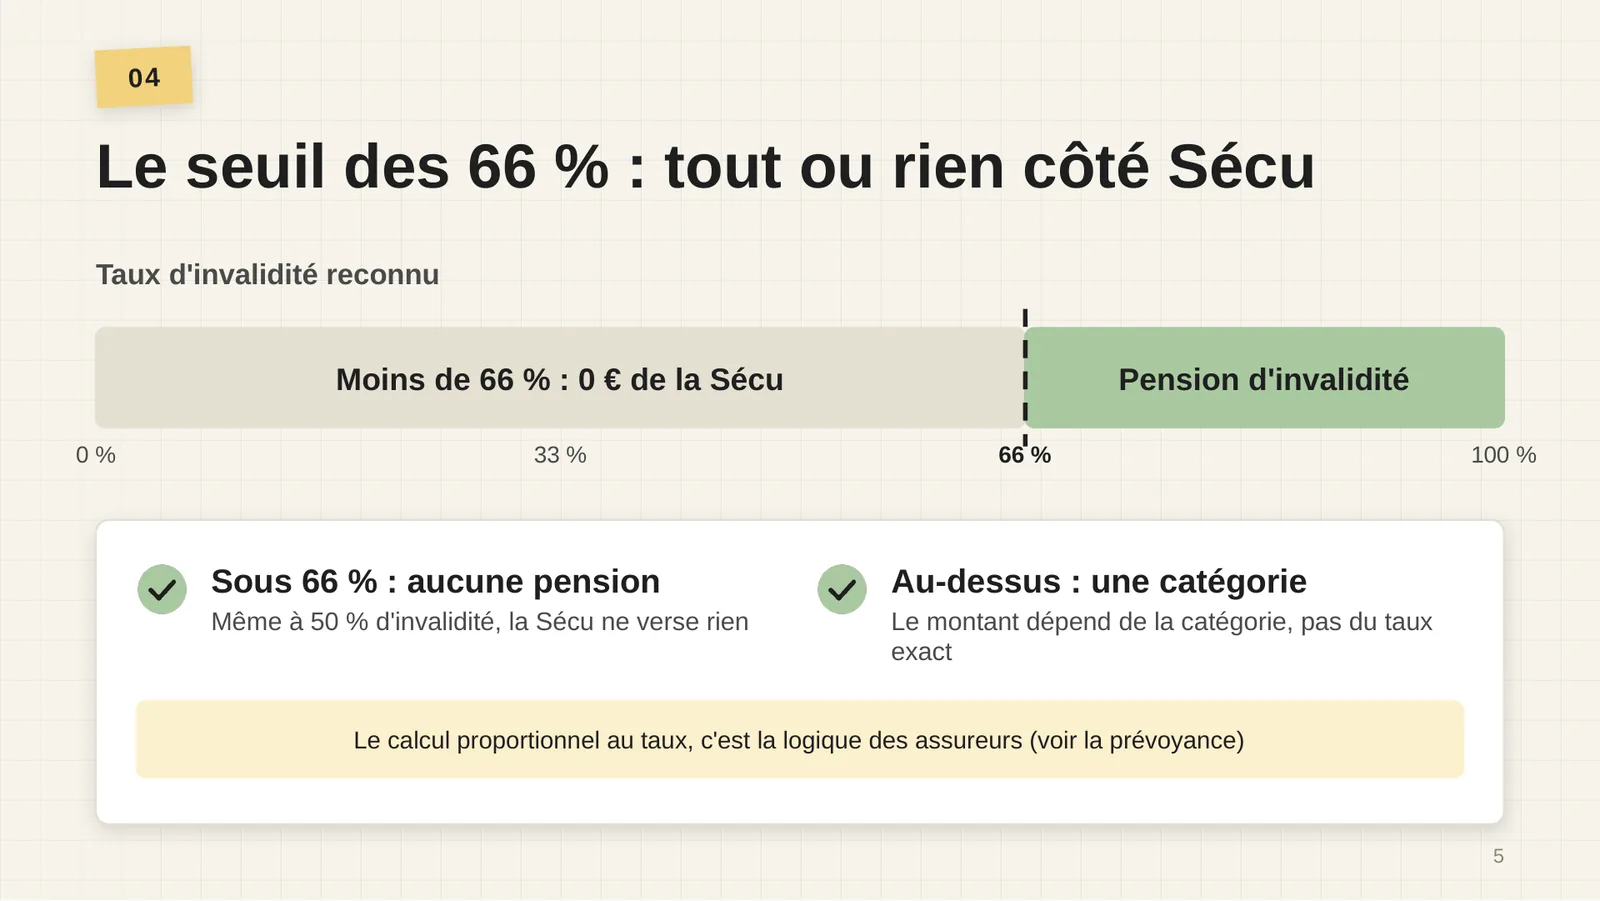
- Sous 66 %, aucune pension. Même avec 50 % d’invalidité, la Sécu ne verse rien : il n’y a pas de pension proportionnelle à ton taux.
- Au-dessus de 66 %, une catégorie. Le montant dépend de la catégorie dans laquelle tu es classé, pas de ton taux exact : on peut être reconnu invalide à 70 % et rester en catégorie 1.
Combien verse la Sécu ? Trois catégories
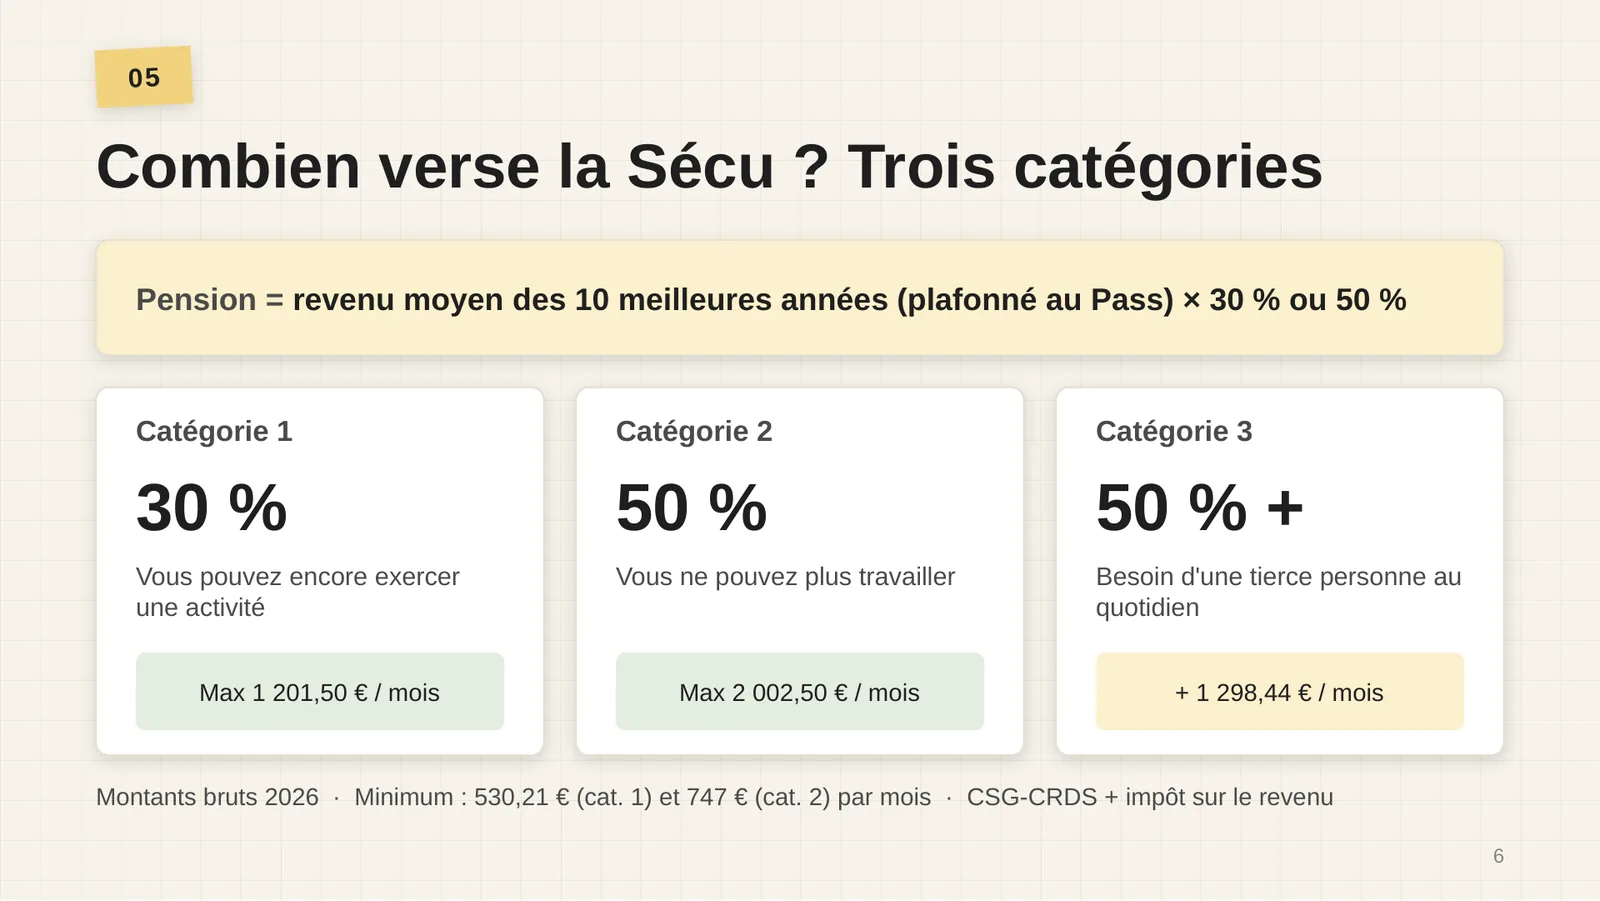
| Catégorie | Taux | Minimum | Maximum |
|---|---|---|---|
| Catégorie 1tu peux encore exercer une activité | 30 % | 530,21 € | 1 201,50 € |
| Catégorie 2tu ne peux plus travailler | 50 % | 747 € | 2 002,50 € |
| Catégorie 3tu ne peux plus travailler et tu as besoin d’une tierce personne : + 1 298,44 € de majoration | 50 % | 747 € + 1 298,44 € | 2 002,50 € + 1 298,44 € |
Ces montants sont bruts : la CSG (8,3 %), la CRDS (0,5 %) et la Casa (0,3 %) sont prélevées, avec des taux réduits possibles, et la pension est soumise à l’impôt sur le revenu. Elle est versée chaque mois, jusqu’à l’âge légal de la retraite.
Ce que ça donne concrètement
Trois profils types, avec un revenu stable :
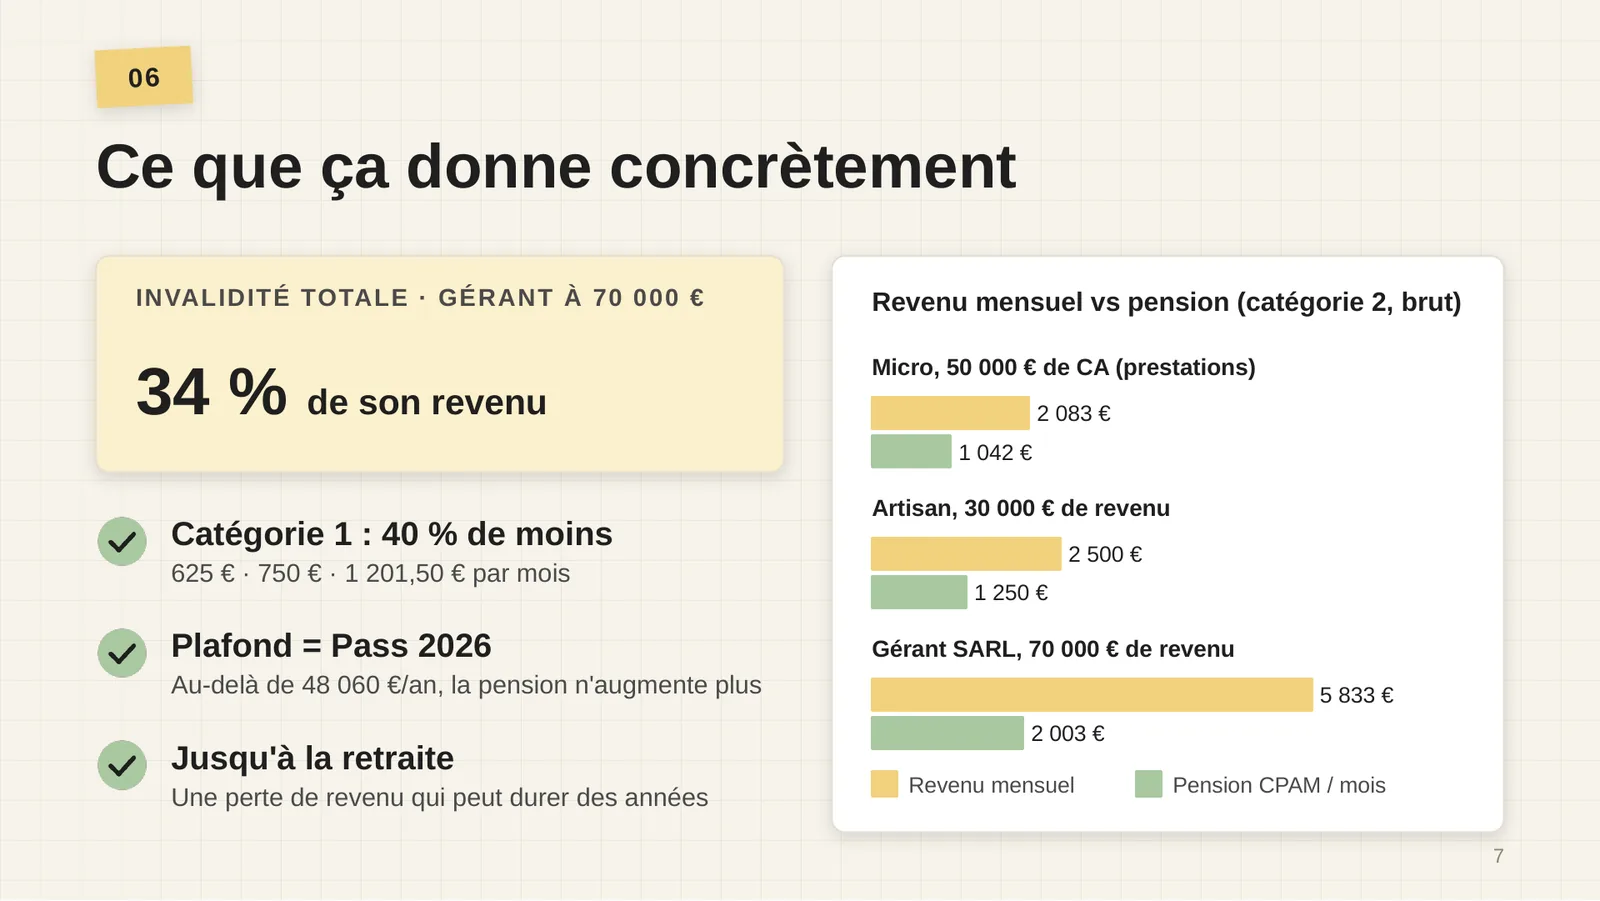
Ce que ça implique :
- En invalidité totale (catégorie 2), tu touches au mieux la moitié de ton revenu moyen. Au-dessus du Pass, le pourcentage chute : 34 % pour un gérant à 70 000 € par an.
- En catégorie 1, la pension est 40 % plus basse qu’en catégorie 2 : 625 €, 750 € ou 1 201,50 € par mois pour nos trois profils.
- Cette perte de revenu peut durer des années, jusqu’à la retraite.
Comment protéger tes revenus jusqu’à la retraite ?
Pour compléter la pension de la CPAM, il existe les contrats de prévoyance individuels pour TNS. Leur garantie invalidité fonctionne différemment : l’assureur verse une rente selon ton taux d’invalidité, fixé par son propre expert, indépendamment de la catégorie de la Sécu.
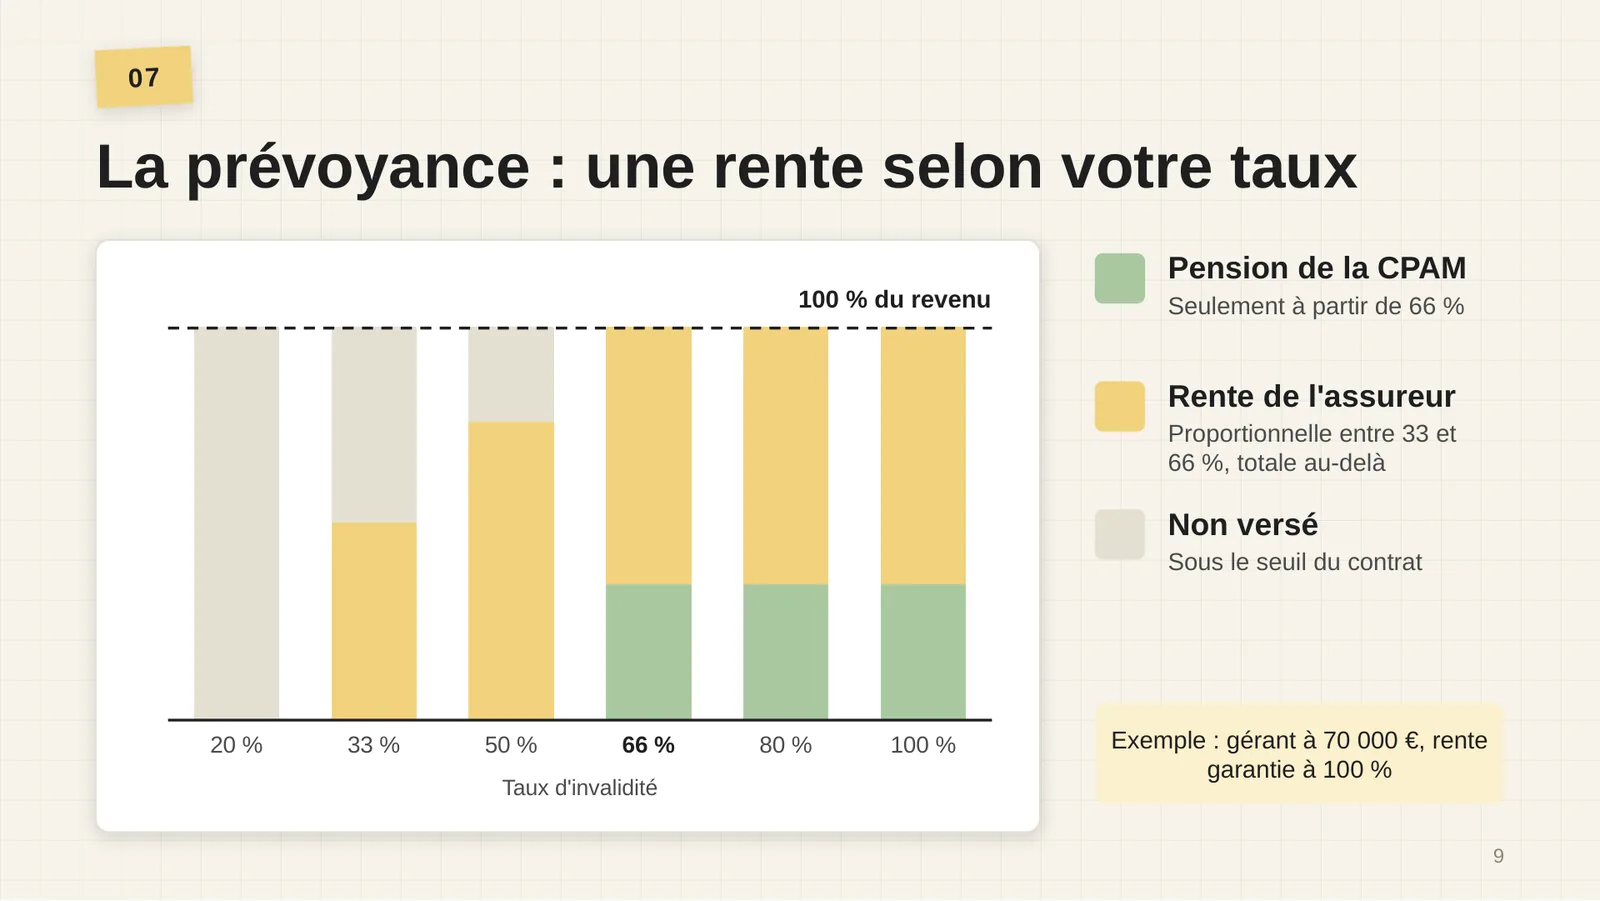
- L’assureur paie plus tôt : en général à partir de 33 % d’invalidité, contre 66 % pour la Sécu.
- Entre 33 % et 66 %, la rente est proportionnelle à ton taux.
- Au-delà de 66 %, tu touches l’intégralité de la rente prévue au contrat.
La rente de l’assureur vient s’ajouter à la pension de la CPAM pour garantir tout ou partie de ton revenu.
Les réglages à vérifier dans ton contrat
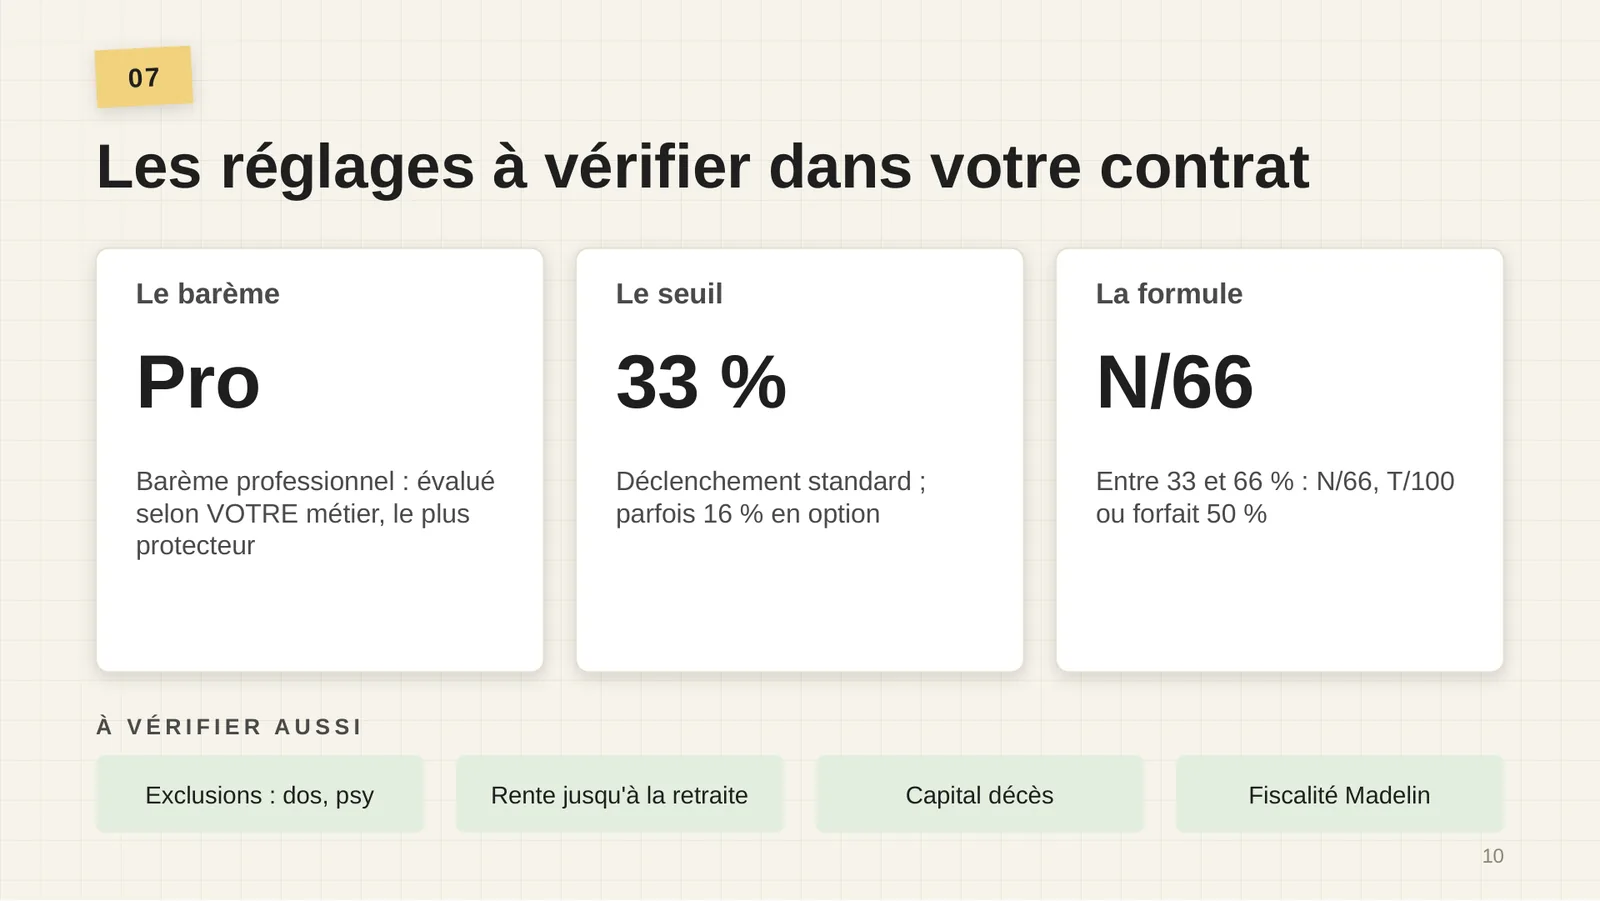
Le barème
C’est la grille qui sert à fixer ton taux d’invalidité :
- Barème professionnel : ton taux est évalué selon ton métier. C’est le plus protecteur, surtout pour un métier manuel ou technique.
- Barème fonctionnel : il évalue les gestes de la vie quotidienne, sans tenir compte de ton métier. Risque : un taux faible alors que tu ne peux plus exercer.
- Barème croisé : une combinaison des deux.
Le seuil de déclenchement
En standard, la rente se déclenche à partir de 33 % d’invalidité. Certains contrats proposent une option dès 16 %.
La formule entre 33 % et 66 %
Trois formules existent : N/66, T/100 ou un forfait de 50 % de la rente. Avec N/66, à 50 % d’invalidité, tu touches 50/66, soit environ 76 % de la rente prévue.
Les autres points
- Les exclusions « dos / psy » : les maladies du dos (affections du rachis) et les troubles psychiques sont souvent exclus ou soumis à conditions.
- La durée de la rente : vérifie qu’elle court bien jusqu’à la retraite.
- Le capital décès : souvent proposé dans le même contrat.
- La fiscalité Madelin : si tu es entrepreneur individuel au réel ou gérant majoritaire, tes cotisations sont déductibles de ton bénéfice imposable.
Selon ta situation, compare plusieurs offres : à garanties équivalentes, les prix varient. Regarde le barème, le seuil, la formule et les exclusions, pas seulement la cotisation.
Les points souvent oubliés
- Rien de la Sécu entre 0 et 66 % d’invalidité.
- Le plafond du Pass : un gérant à 70 000 € ne touche que 34 % de son revenu en invalidité totale.
- Une pension brute et imposable : CSG, CRDS et Casa, puis l’impôt sur le revenu.
- Une pension révisable : elle peut baisser ou s’arrêter si ton état évolue.
- Le barème fonctionnel : un risque de taux faible pour un métier manuel ou technique.
À retenir
Avant l’invalidité, il y a souvent un long arrêt de travail : retrouve les règles dans l’article Arrêt maladie des indépendants : combien touche-t-on vraiment ?. Et pour les garanties d’un contrat TNS, la page Prévoyance des indépendants.
Sources
- ameli.fr — Pension d’invalidité : définition et conditions
- ameli.fr — Montant de la pension d’invalidité
- Apicil — Prestations 2026 des artisans-commerçants
- April — Invalidité-décès des indépendants : changements 2026
- Coover — Barèmes et taux d’invalidité en prévoyance
Chiffres vérifiés le .
Les contenus de ce site sont une information générale et ne constituent pas un conseil personnalisé. Pour ta situation, rapproche-toi d’un professionnel (expert-comptable, conseiller en assurance).