Mutuelle
Mutuelle santé : comment calculer le montant de votre remboursement ?
Votre mutuelle rembourse « 100 % », « 200 % », « 300 % »… mais de quoi ? Tout se calcule à partir d’un seul chiffre : la base de remboursement de la Sécu. Voici la méthode, les mots à connaître et des exemples chiffrés, du généraliste à l’hospitalisation.
Sur un tableau de garanties, tout est écrit en pourcentages : « consultations 100 % », « spécialistes 200 % », « hospitalisation 300 % ». Le réflexe est de croire que 200 %, c’est deux fois mieux remboursé que ce que tu paies. Ce n’est pas ça. Dans cet article, on reprend la vidéo pas à pas : qui paie quoi, la base de remboursement, le ticket modérateur, les secteurs des médecins, les dépassements d’honoraires, puis des calculs complets.
Qui paie quoi quand tu te soignes ?
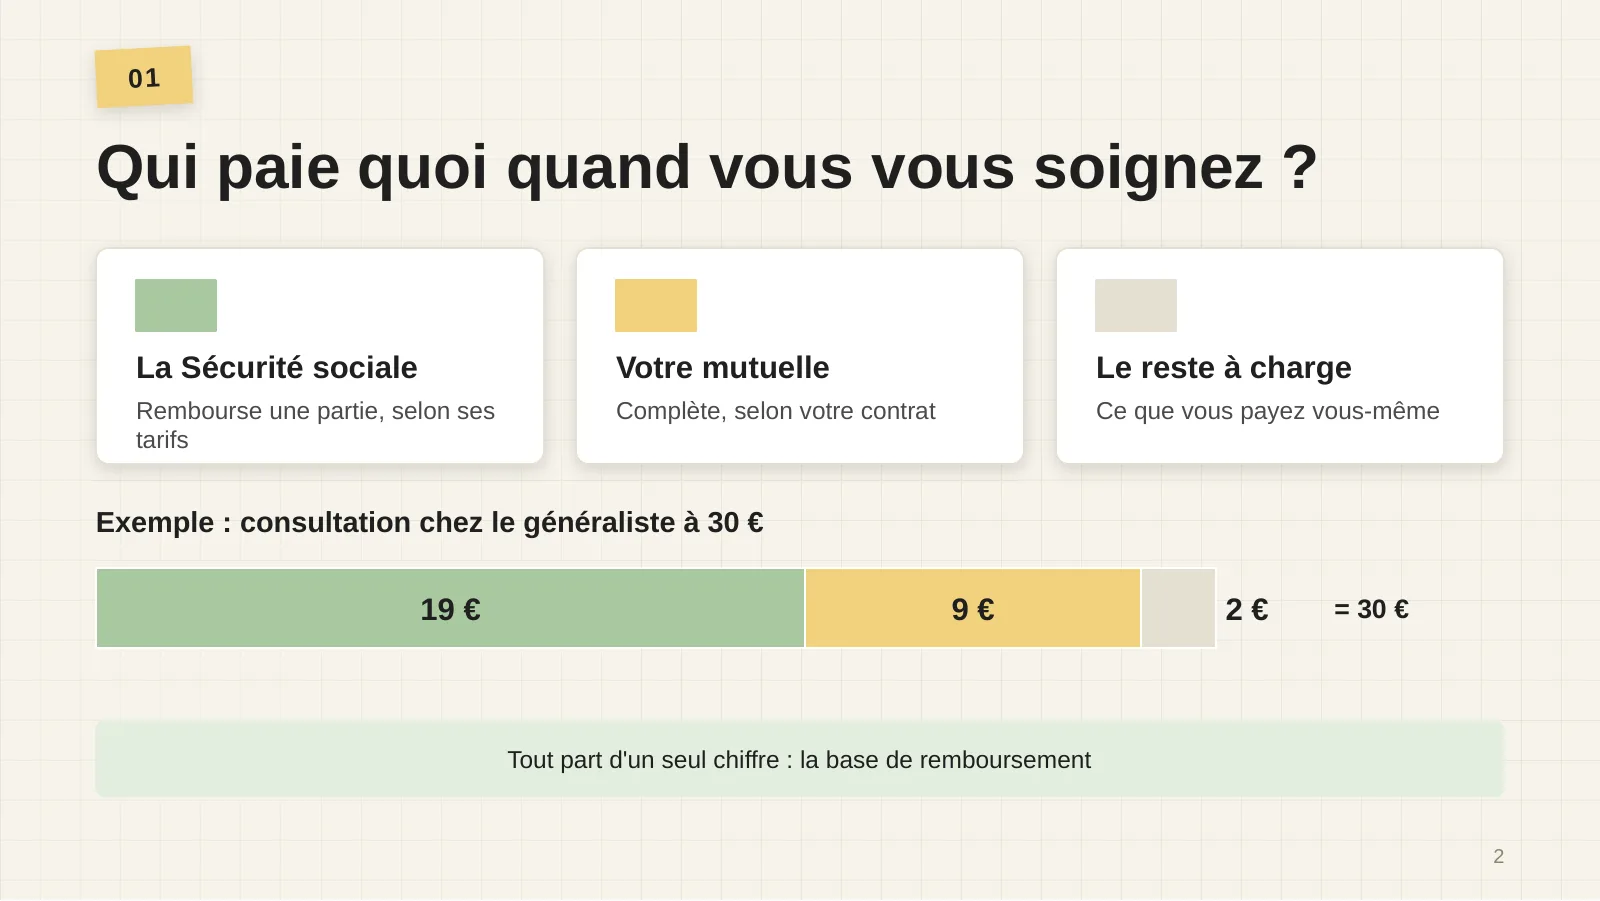
Quand tu paies un soin, trois acteurs se partagent la facture :
- La Sécurité sociale (l’Assurance maladie) rembourse une partie, selon ses propres tarifs ;
- ta mutuelle (ou complémentaire santé) complète, selon ton contrat ;
- le reste à charge, c’est ce que tu paies toi-même.
Tous ces montants se calculent à partir d’un seul chiffre : la base de remboursement.
La base de remboursement (BR)
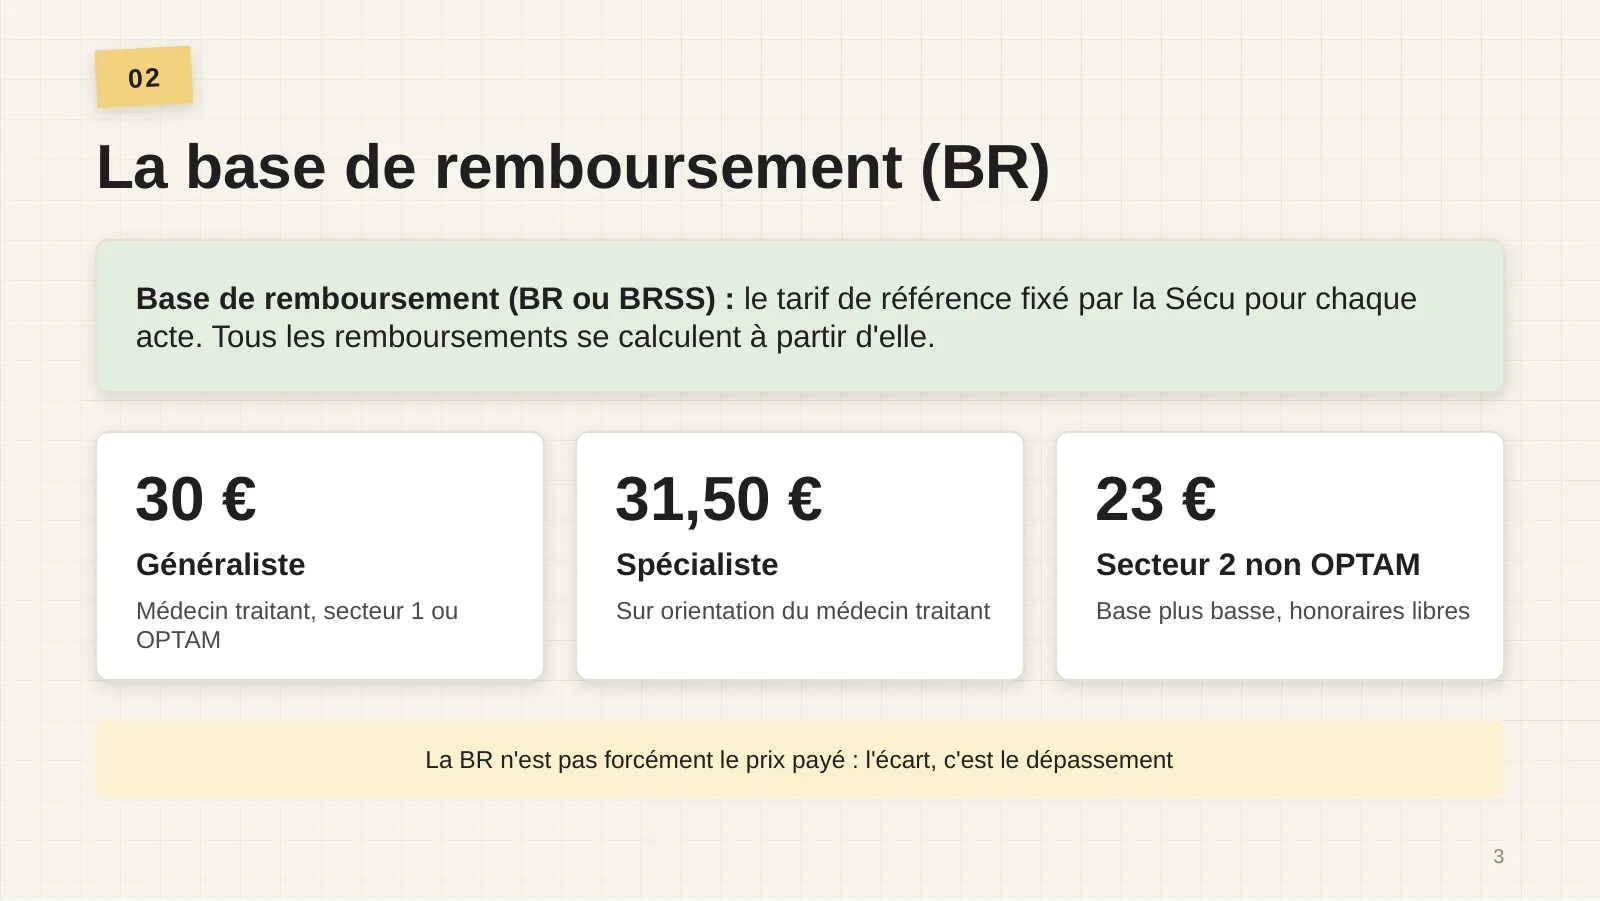
| Consultation | Base de remboursement |
|---|---|
| Généraliste, secteur 1 ou OPTAM | 30 € |
| Spécialiste consulté sur orientation du médecin traitant | 31,50 € |
| Médecin de secteur 2 sans OPTAM | 23 € |
Attention : la base de remboursement n’est pas forcément le prix que tu paies. Si le médecin facture plus, la différence s’appelle un dépassement d’honoraires.
Taux de la Sécu, ticket modérateur et 2 € de participation
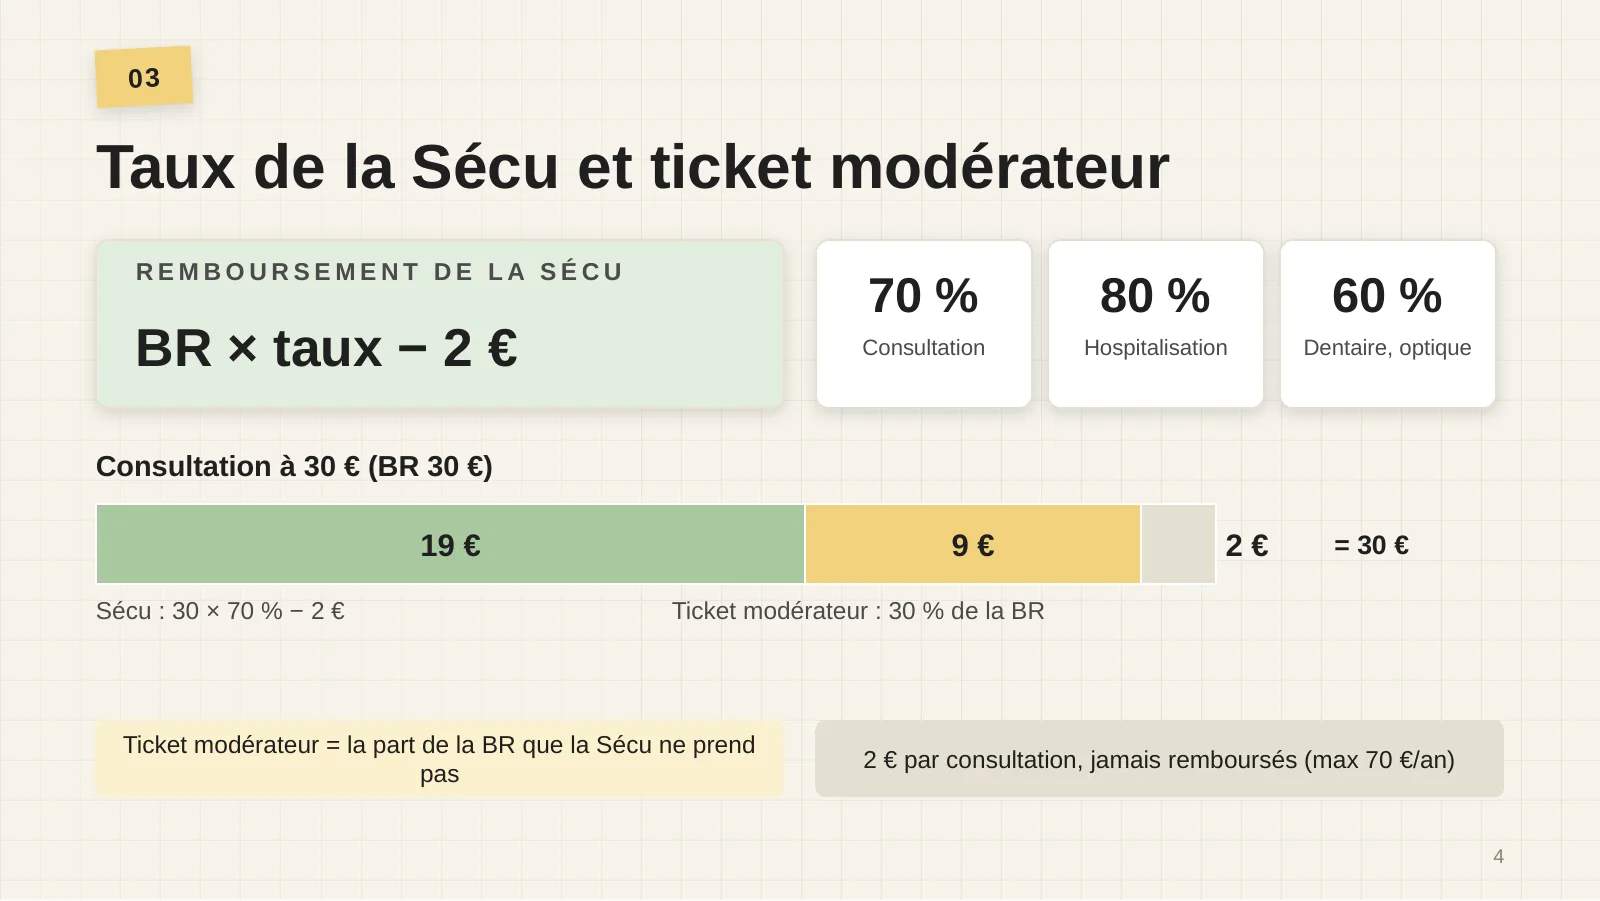
La Sécu rembourse un pourcentage de la base :
Sur une consultation à 30 €, 70 % font 21 €. Mais la Sécu retient 2 € de participation forfaitaire : elle te verse donc 19 €. La formule : remboursement Sécu = BR × taux − 2 €.
Les catégories de médecins : secteur 1, secteur 2, OPTAM, secteur 3
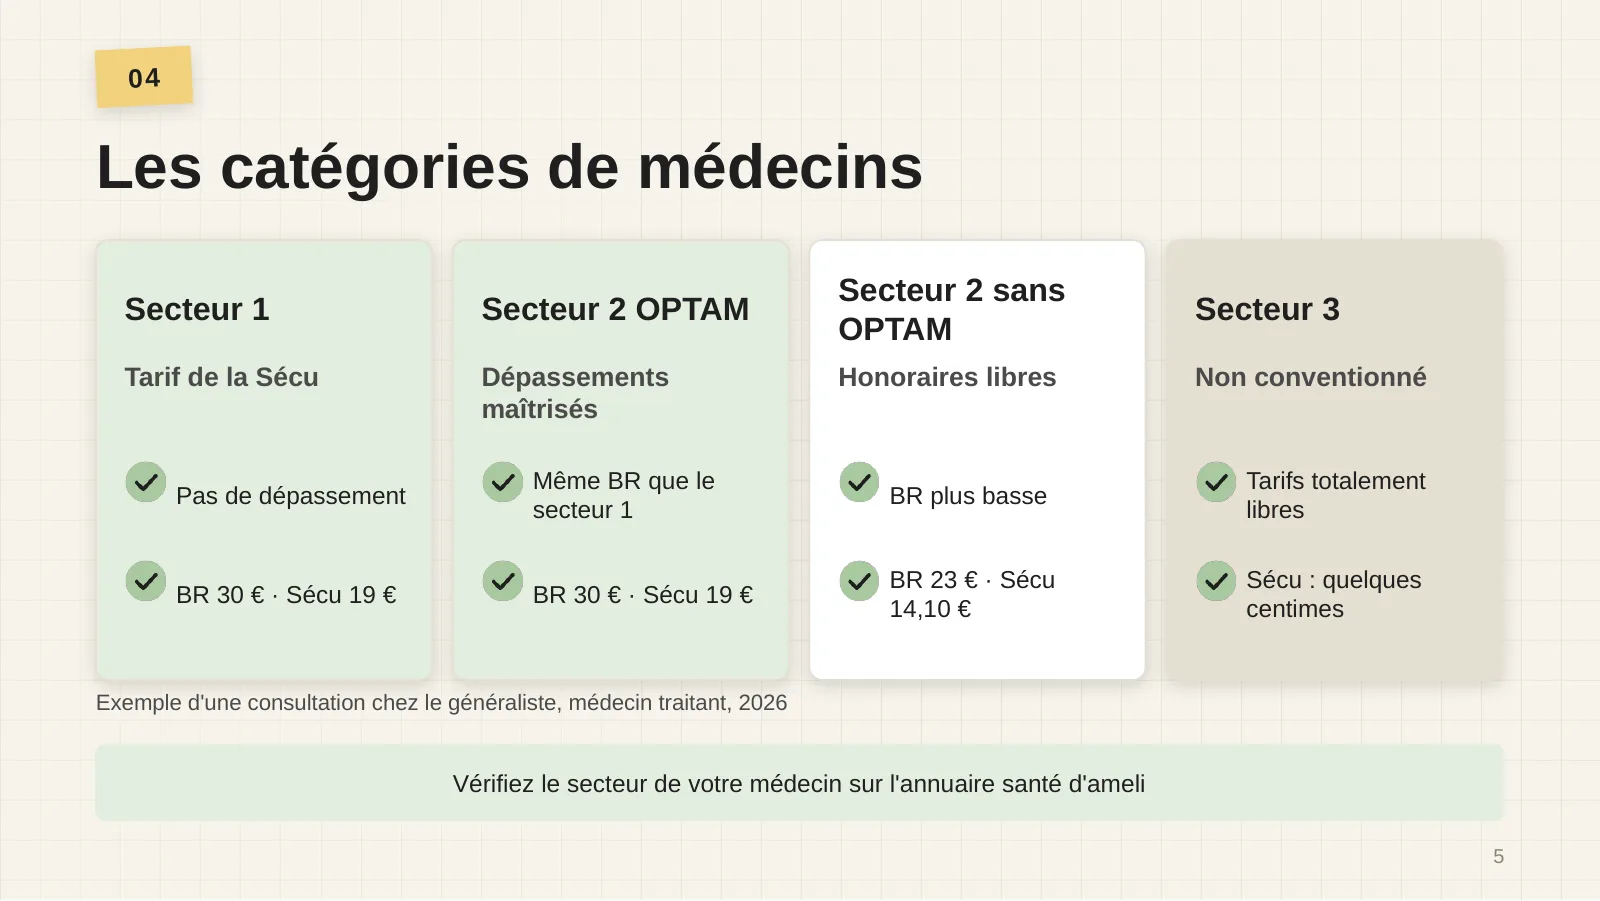
Ton remboursement dépend aussi du secteur de ton médecin. Bonne nouvelle : en province, la plupart des généralistes sont en secteur 1. Exemple pour une consultation chez le généraliste, médecin traitant :
| Secteur | Tarifs | Base | Sécu |
|---|---|---|---|
| Secteur 1 | Tarif de la Sécu, pas de dépassement | 30 € | 19 € |
| Secteur 2 OPTAM | Dépassements maîtrisés | 30 € | 19 € |
| Secteur 2 sans OPTAM | Honoraires libres | 23 € | 14,10 € |
| Secteur 3 | Non conventionné, tarifs libres | quelques centimes | quelques centimes |
Attention à une confusion fréquente : un médecin de secteur 2, avec ou sans OPTAM, est bien conventionné. Seuls les médecins de secteur 3 ne le sont pas.
Le secteur de chaque médecin est indiqué sur l’annuaire santé d’ameli : c’est le réflexe à avoir avant de prendre rendez-vous chez un spécialiste.
Les dépassements d’honoraires
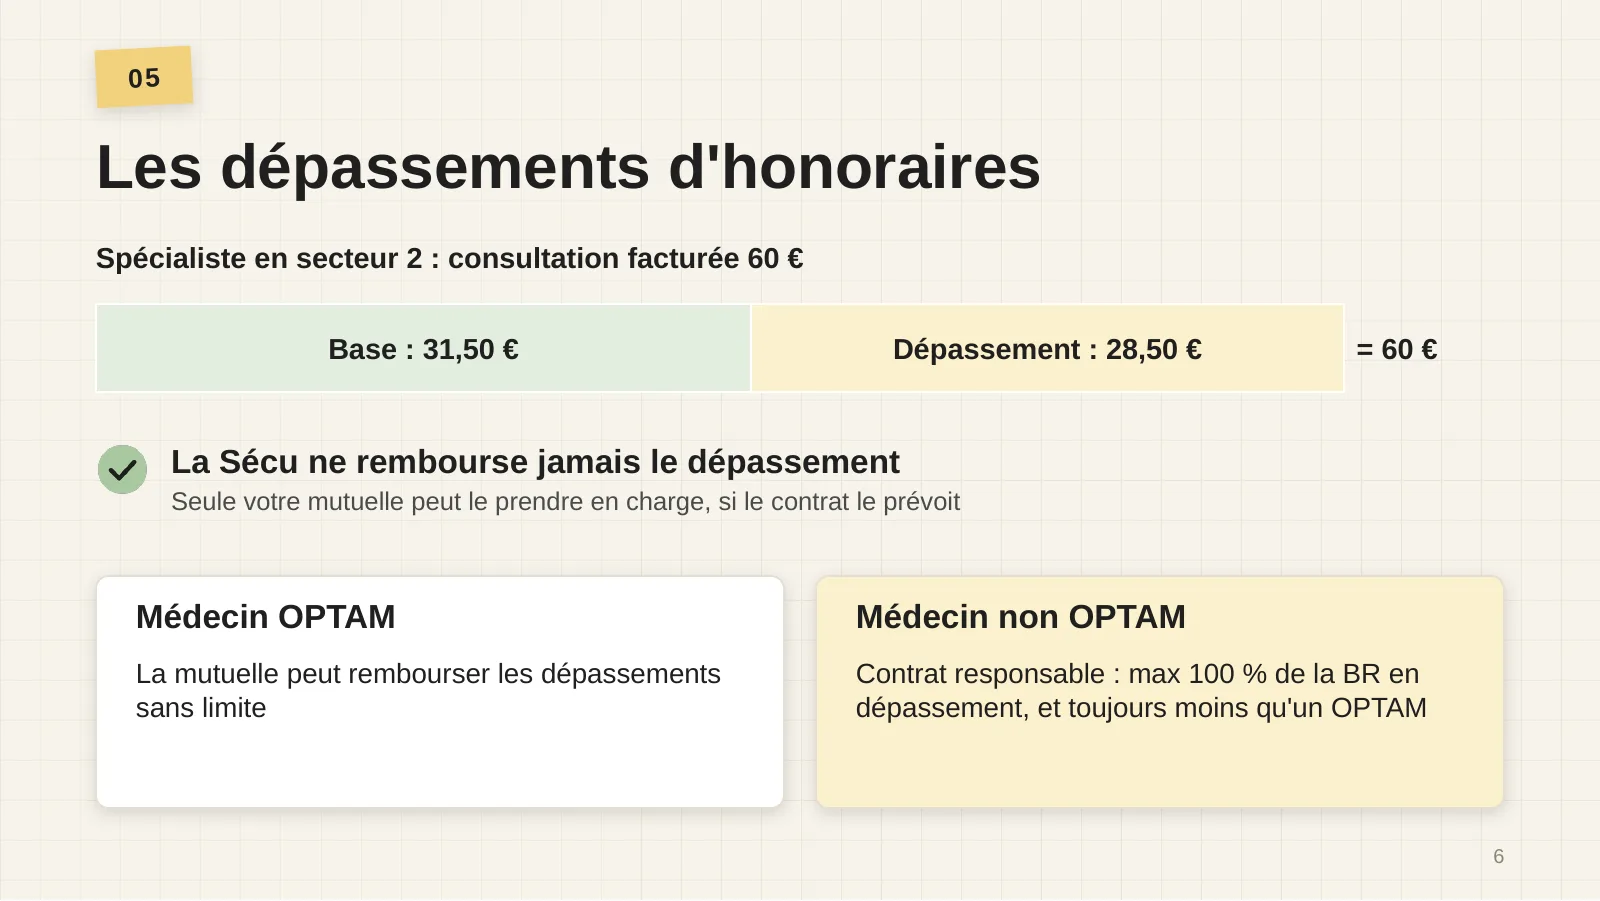
Le dépassement d’honoraires, c’est la part du prix au-dessus de la base. Un spécialiste en secteur 2 qui facture 60 € pour une base de 31,50 € pratique un dépassement de 28,50 €.
- La Sécu ne rembourse jamais le dépassement. Seule ta mutuelle peut le prendre en charge, si ton contrat le prévoit.
- Médecin OPTAM : la mutuelle peut rembourser les dépassements sans limite.
- Médecin non OPTAM : un contrat responsable rembourse au maximum 100 % de la base en dépassement, et toujours au moins 20 % de la base de moins qu’avec un OPTAM.
« Remboursé à 200 % » : 200 % de quoi ?
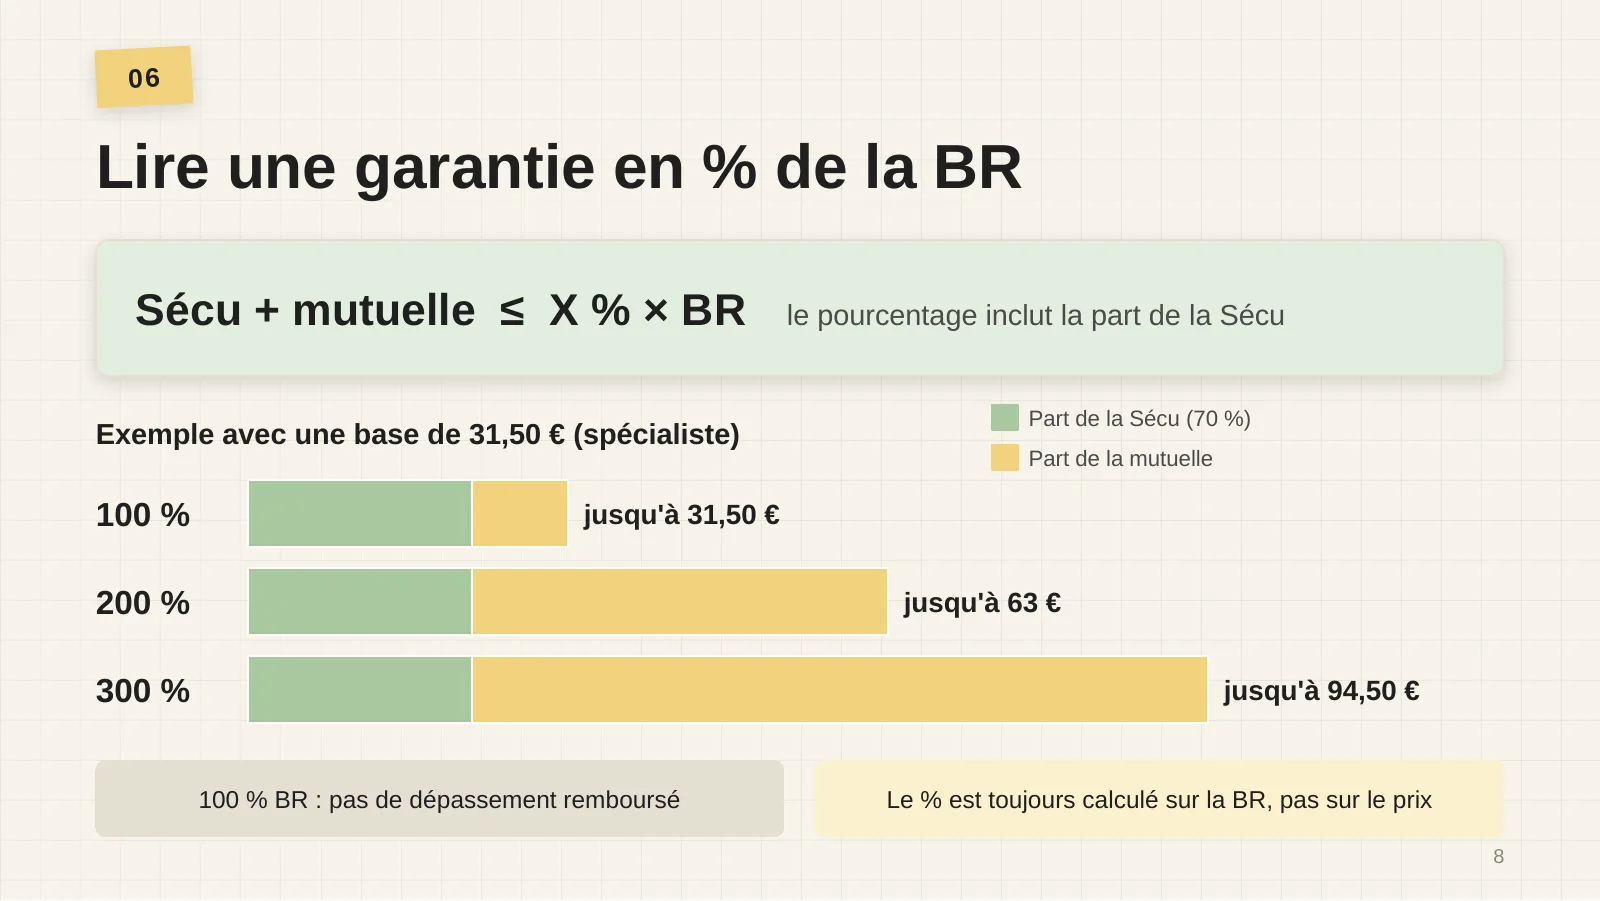
C’est la règle la plus importante de l’article : le pourcentage de ta mutuelle s’applique à la base de remboursement, et il inclut la part de la Sécu. Sécu et mutuelle, ensemble, remboursent au maximum ce pourcentage de la base.
| Garantie | Remboursé au total jusqu’à |
|---|---|
| 100 % BR | 31,50 € |
| 200 % BR | 63 € |
| 300 % BR | 94,50 € |
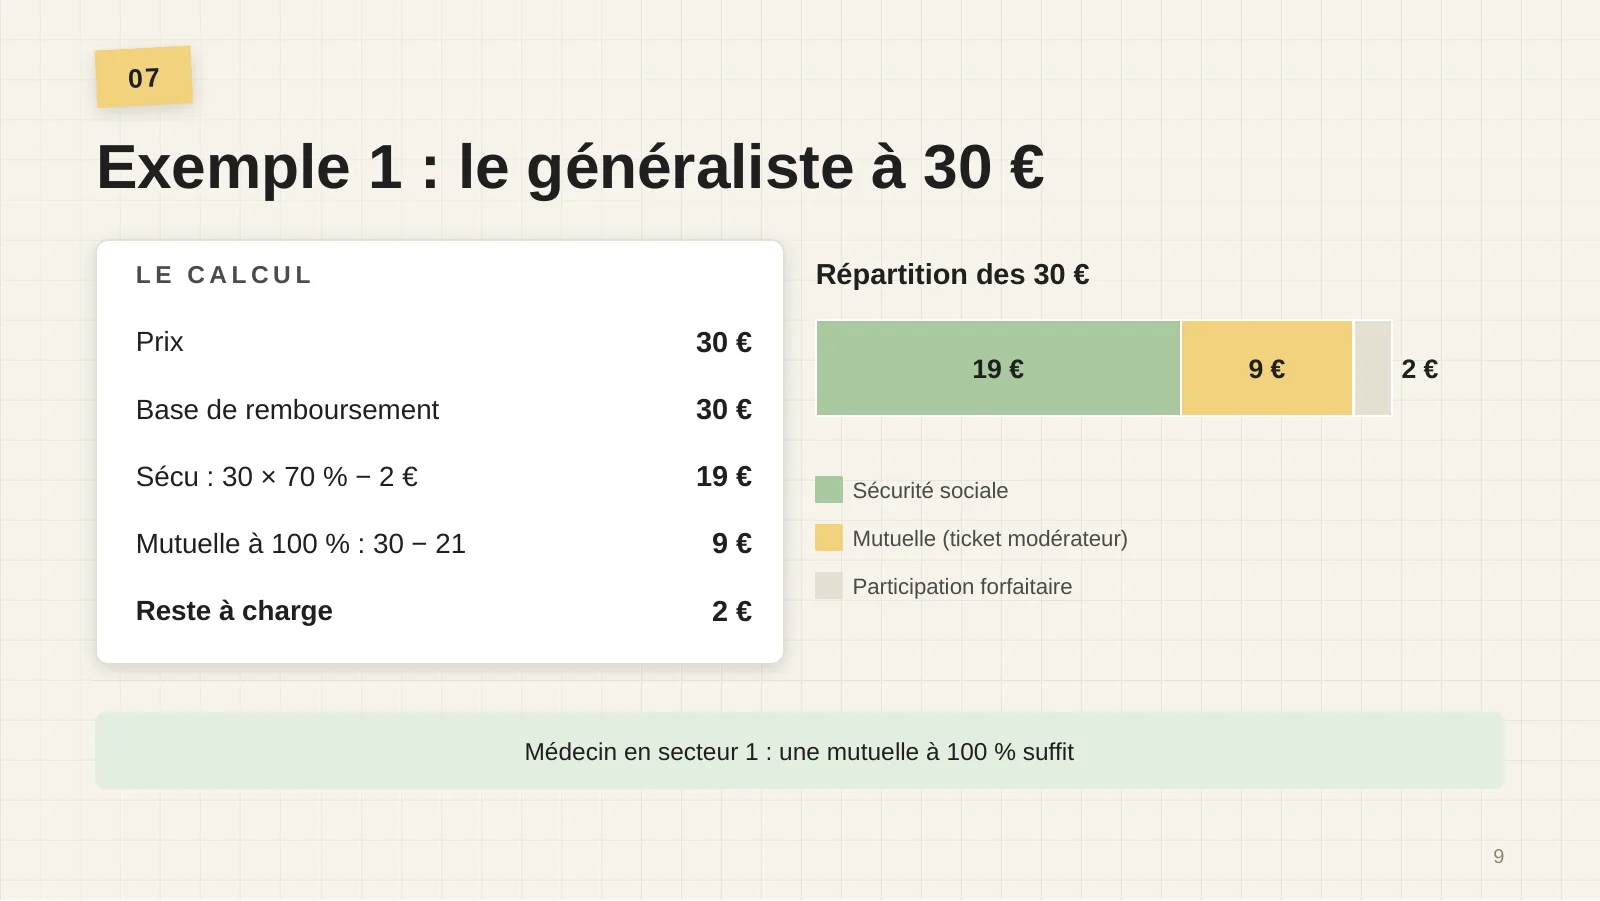
Exemple 1 : le généraliste à 30 €
| Étape | Montant |
|---|---|
| Prix de la consultation | 30 € |
| Base de remboursement | 30 € |
| Sécu 30 × 70 % − 2 € | 19 € |
| Mutuelle à 100 % 30 € − 21 € | 9 € |
| Reste à ta charge | 2 € |
Pourquoi « 30 − 21 » ? Parce que la mutuelle complète jusqu’à 100 % de la base, en partant de ce qu’a pris la Sécu avant la retenue de 2 €. Chez un médecin en secteur 1, une mutuelle à 100 % suffit : il n’y a pas de dépassement.
Exemple 2 : un spécialiste à 60 €
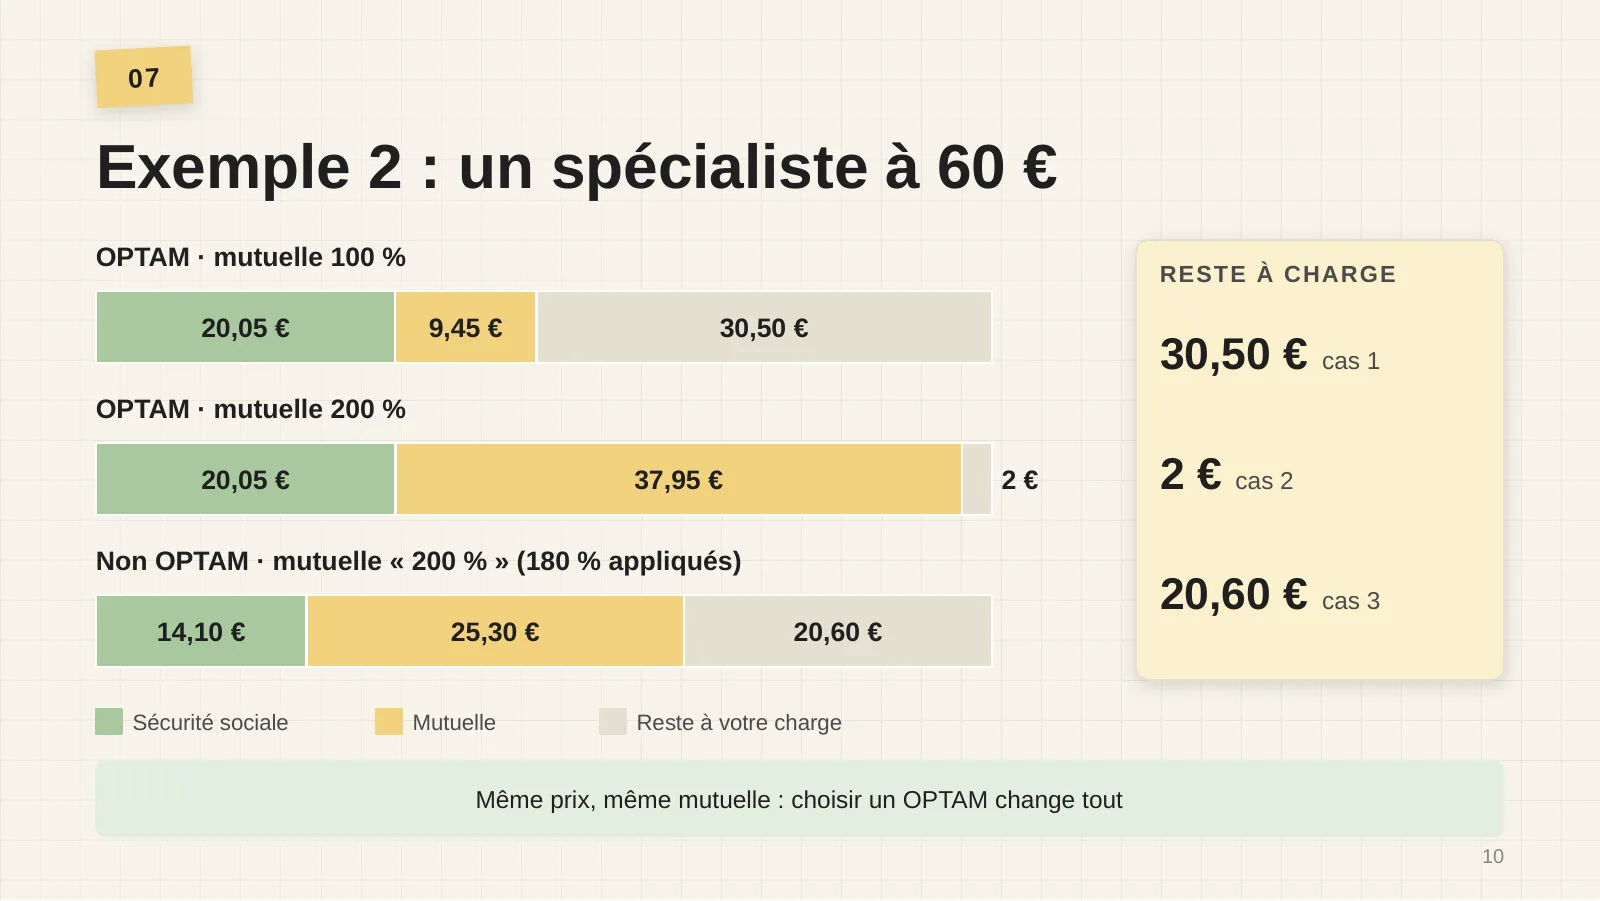
Un spécialiste en secteur 2, consulté sur orientation de ton médecin traitant, te facture 60 €. Trois cas :
| Cas | Sécu | Mutuelle | Reste à ta charge |
|---|---|---|---|
| Médecin OPTAM, mutuelle 100 % | 20,05 € | 9,45 € | 30,50 € |
| Médecin OPTAM, mutuelle 200 % | 20,05 € | 37,95 € | 2 € |
| Médecin non OPTAM, mutuelle « 200 % » | 14,10 € | 25,30 € | 20,60 € |
Le détail : chez un médecin OPTAM, la base est de 31,50 €. La Sécu verse 31,50 × 70 % − 2 € = 20,05 €. À 100 %, la mutuelle ne paie que le ticket modérateur (9,45 €). À 200 %, elle peut aller jusqu’à 63 € au total : elle paie 37,95 € et il ne reste que les 2 € de participation.
Chez un médecin non OPTAM, la base tombe à 23 € : la Sécu ne verse que 23 × 70 % − 2 € = 14,10 €. Et la règle du contrat responsable limite ta mutuelle : un contrat « 200 % » rembourse ici au plus 180 % de la base, soit 41,40 € au total. Il te reste 20,60 €. Même prix, même mutuelle : dix fois plus de reste à charge.
Exemple 3 : une hospitalisation
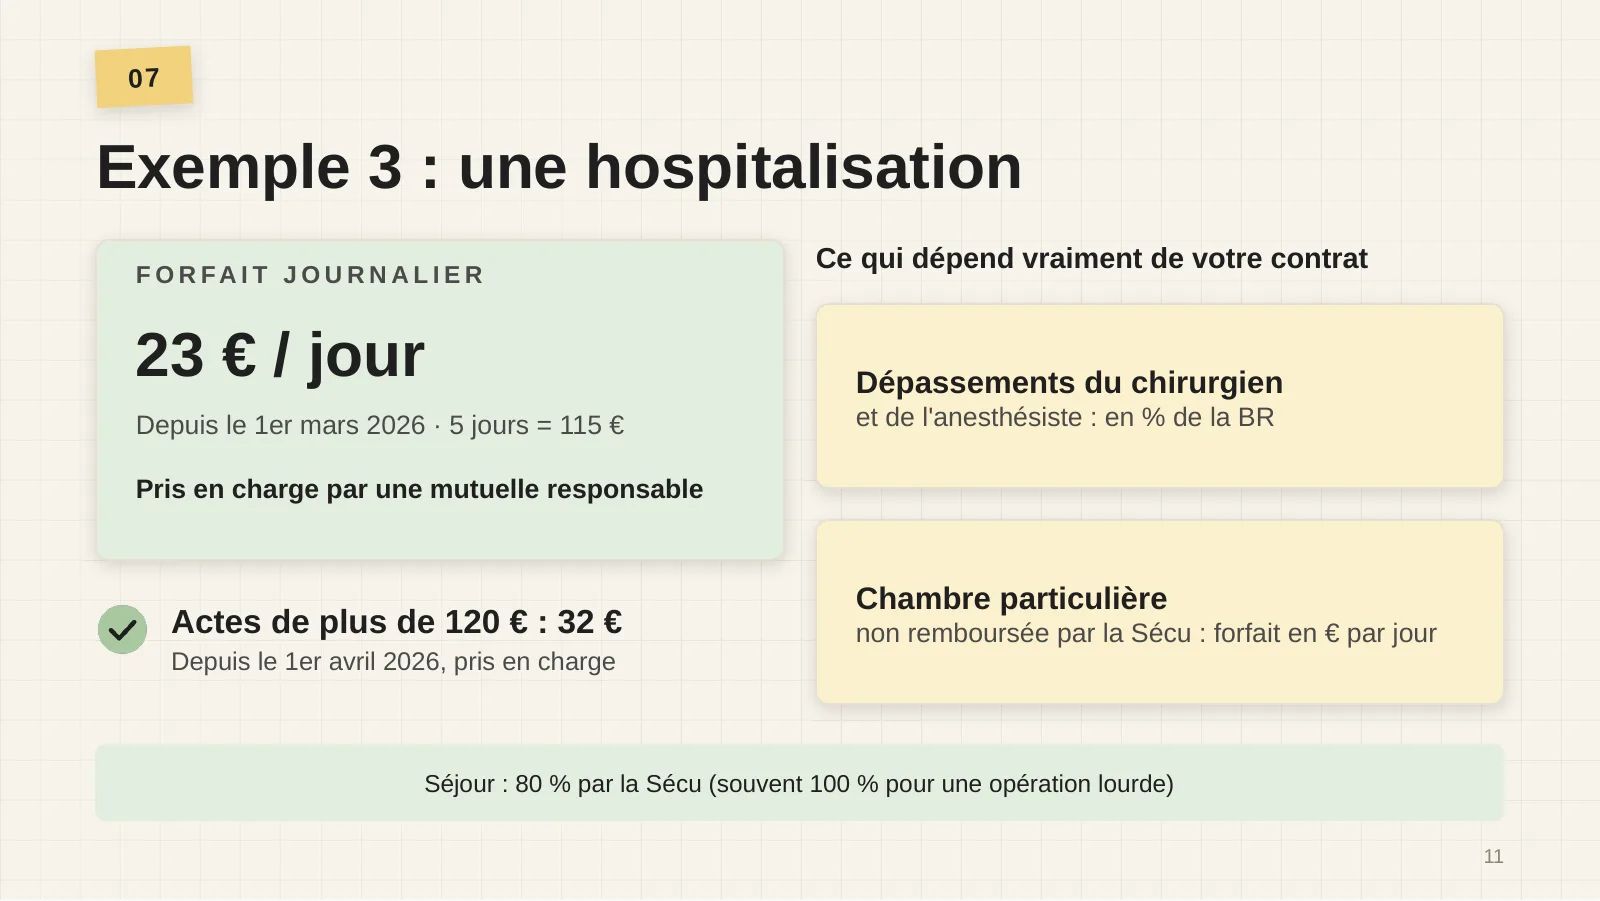
Les frais de séjour sont remboursés à 80 % par la Sécu, et souvent à 100 % pour une opération lourde. Mais d’autres frais s’ajoutent :
- Le forfait journalier : 23 € par jour depuis le 1er mars 2026, soit 115 € pour 5 jours. Une mutuelle responsable le prend en charge, sans limite de durée.
- La participation sur les actes de plus de 120 € : 32 € depuis le 1er avril 2026, prise en charge elle aussi.
Deux postes dépendent vraiment de ton contrat :
- les dépassements du chirurgien et de l’anesthésiste, exprimés en pourcentage de la base (c’est là qu’un « 200 % » ou « 300 % » hospitalisation fait la différence) ;
- la chambre particulière, non remboursée par la Sécu : la mutuelle verse un forfait en euros par jour.
Optique et dentaire : regarde les forfaits en euros
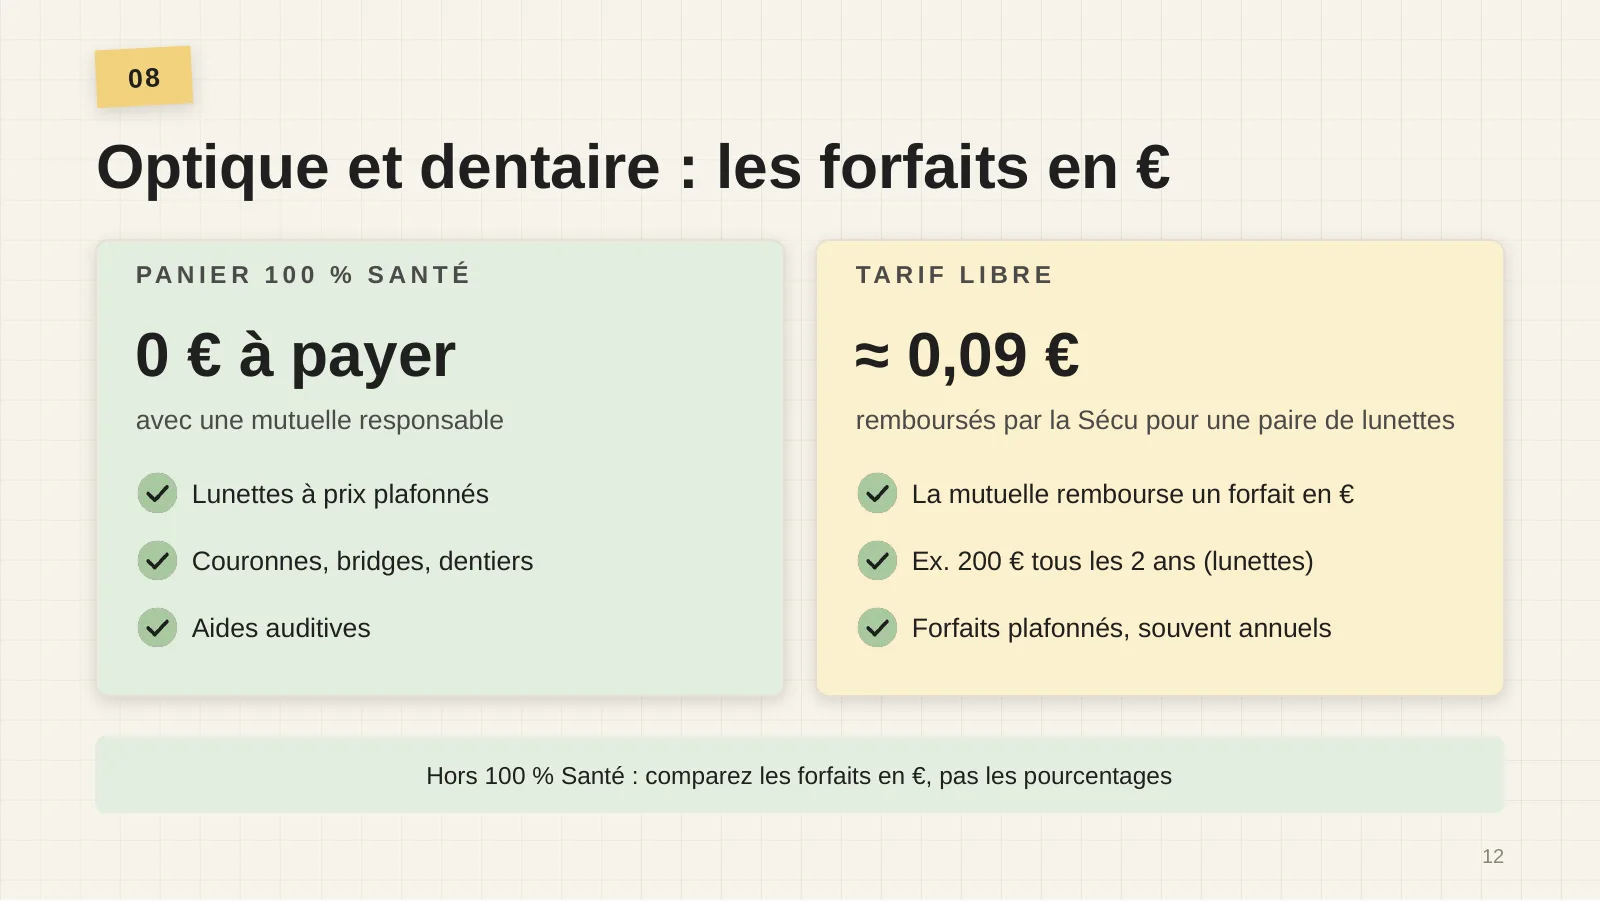
En optique, en dentaire et pour les aides auditives, deux cas :
- Le panier 100 % Santé : des lunettes, des prothèses dentaires et des aides auditives à prix plafonnés. Avec une mutuelle responsable, tu n’as rien à payer.
- Le tarif libre : la Sécu rembourse très peu. Pour une paire de lunettes hors 100 % Santé, elle verse environ 9 centimes. Tout repose sur ta mutuelle, qui rembourse en général un forfait en euros, par exemple 200 € tous les deux ans.
Les 4 pièges qui coûtent cher
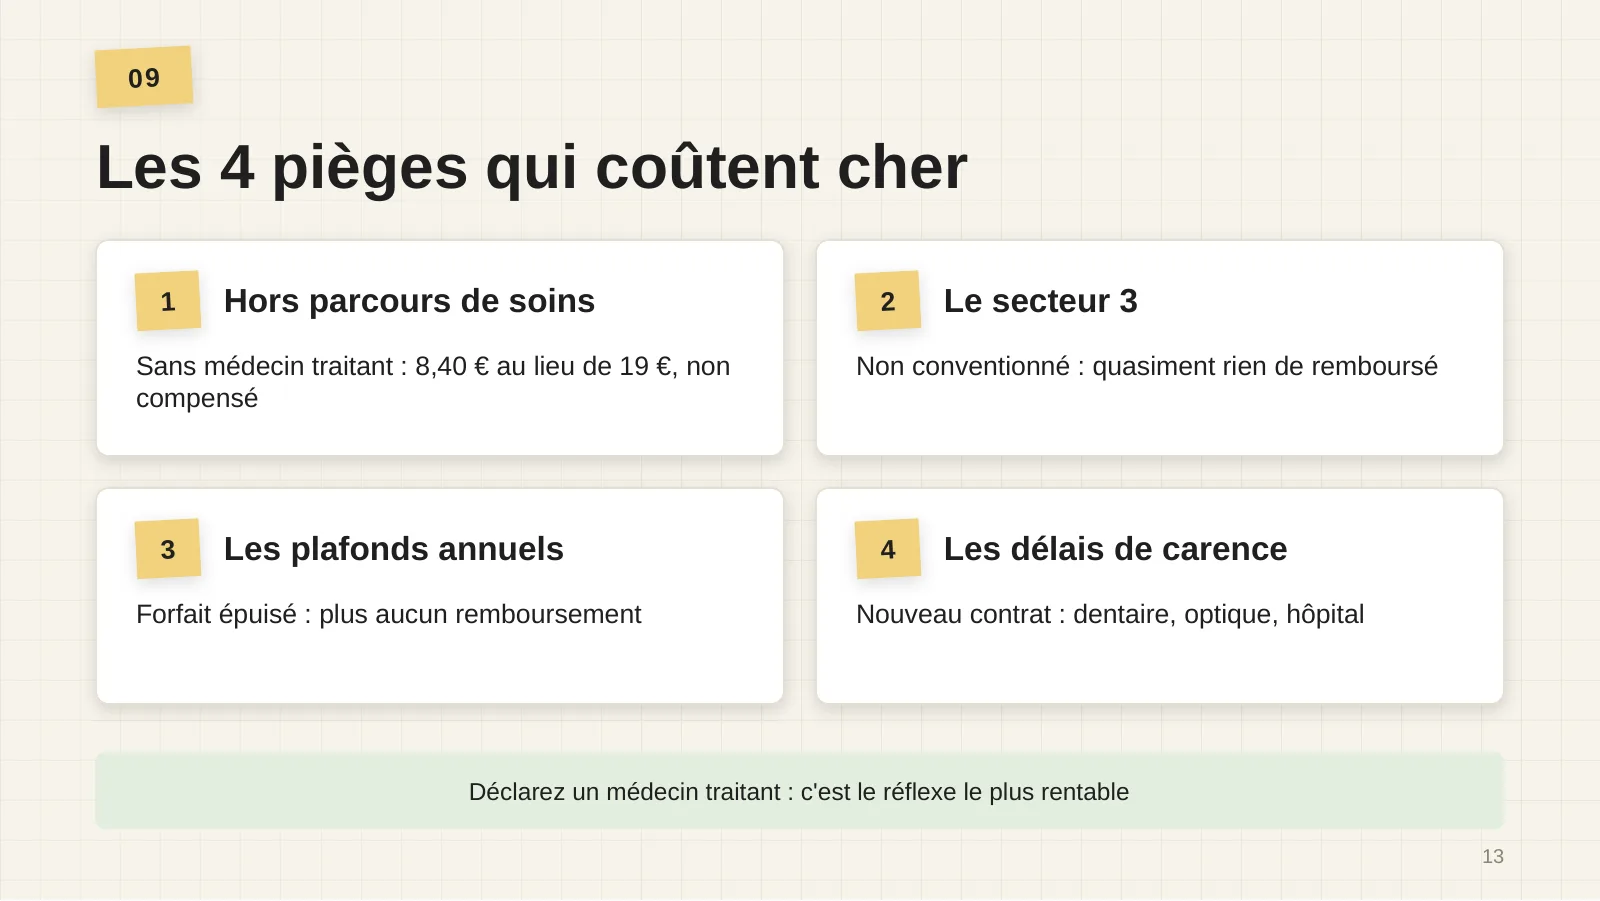
- Consulter hors parcours de soins, sans passer par ton médecin traitant : chez le généraliste, la Sécu ne rembourse plus que 8,40 € au lieu de 19 €, et ta mutuelle ne compense pas cette pénalité.
- Le secteur 3 (médecin non conventionné) : quasiment rien n’est remboursé.
- Les plafonds annuels : une fois le forfait épuisé, plus rien n’est remboursé jusqu’à l’année suivante.
- Les délais de carence sur un nouveau contrat, en dentaire, en optique ou pour l’hospitalisation : pendant quelques mois, la garantie ne joue pas encore.
Le réflexe le plus rentable : déclarer un médecin traitant.
À retenir
- Tout part de la base de remboursement, le tarif de référence de la Sécu.
- « 200 % » inclut la part de la Sécu : Sécu + mutuelle ≤ 200 % de la base.
- 100 % BR = aucun dépassement remboursé : seul le ticket modérateur est couvert.
- Secteur 1 ou OPTAM : moins de reste à charge, pour le même prix.
- Les 2 € de participation ne sont jamais remboursés (70 € par an au maximum).
- Optique et dentaire : 100 % Santé = 0 € ; sinon, compare les forfaits en euros.
Pour choisir ta complémentaire santé selon ta situation (salarié, retraité, étudiant, indépendant), lis la page Mutuelle santé. Indépendant ? La prévoyance compte autant que la mutuelle : Comment bien choisir sa prévoyance d’indépendant ?.
Sources
- ameli — Consultations en métropole : tarifs et remboursements (1er janvier 2026)
- ameli — Tableau récapitulatif des taux de remboursement
- DILA — Plafonds des franchises médicales et participations forfaitaires au 1er octobre 2026
- Service-public — Quels sont les tarifs d’un médecin (conventionné ou non) ?
- FHF — Forfait journalier hospitalier au 1er mars 2026
- Previssima — Médecin OPTAM : que rembourse la complémentaire santé ?
Chiffres vérifiés le .
Les contenus de ce site sont une information générale et ne constituent pas un conseil personnalisé. Pour ta situation, rapproche-toi d’un professionnel (expert-comptable, conseiller en assurance).